猜你想问
这份报告的核心内容是什么?
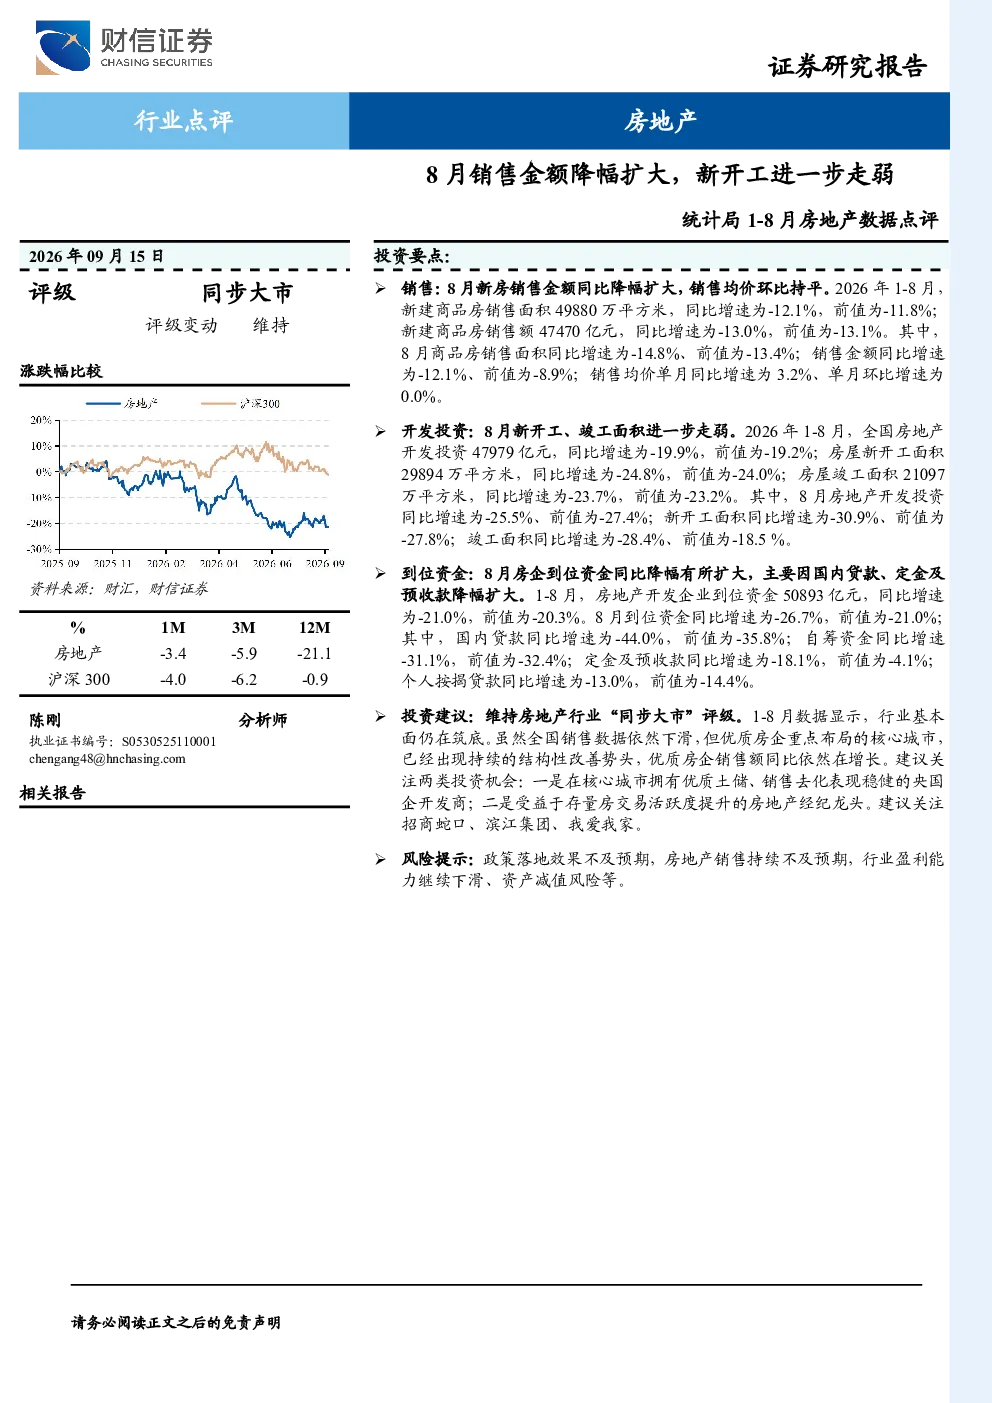
这份报告主要分析了2026年1-8月中国房地产市场数据,指出销售和新开工面积同比降幅均扩大。1-8月新建商品房销售面积和销售额分别下降12.1%和13.0%,8月销售面积和金额降幅扩大至14.8%和12.1%。开发投资同比下降19.9%,8月降幅达25.5%。房屋新开工和竣工面积分别下降24.8%和23.7%,8月降幅扩大至30.9%和28.4%。到位资金同比下降21.0%,8月降幅26.7%
当前房地产赛道的发展趋势如何?
当前房地产市场整体呈现下行趋势,销售和新开工面积持续负增长,投资和资金到位均大幅下滑。但报告指出行业基本面仍在筑底,优质房企在核心城市销售表现持续改善,显示市场存在结构性机会。未来发展趋势需关注政策效果及优质房企的表现
报告中重点分析了哪些方向?
报告重点分析了销售、开发投资、到位资金三个核心维度,详细对比了1-8月与8月单月数据变化。特别关注了销售面积和金额的同比降幅扩大情况,开发投资的持续负增长,以及国内贷款同比降幅显著扩大至44.0%等问题
目前房地产市场的现状是怎样的?
目前房地产市场整体处于下行周期,销售端面积和金额降幅持续扩大,开发投资和新开工活动显著降温,资金链紧张问题突出。国内贷款同比降幅扩大至44.0%,显示融资环境趋紧。但核心城市优质房企销售表现相对稳健,市场存在分化
报告中提示了哪些风险?
报告提示的主要风险包括政策落地效果不及预期,房地产销售持续不及预期,以及行业盈利能力下滑和资产减值风险。特别是国内贷款同比降幅扩大至44.0%,加剧了资金链风险,需警惕部分房企的债务压力和潜在减值问题
你可能感兴趣
统计局1-6月房地产数据点评:6月销售降幅扩大,新开工持续走弱
房地产财信证券2026-07-15
统计局1-5月房地产数据点评:销售金额降幅扩大,新开工仍处低位
房地产财信证券2026-06-17
房地产统计局1-8月数据点评:8月新房销售同比降幅略微收窄,竣工面积同比降幅明显扩大
房地产东兴证券2024-09-19
房地产统计局1-5月数据点评:5月新房销售金额与新开工面积降幅均有所收窄
房地产东兴证券2025-06-16
房地产统计局1-12月数据点评:12月新房销售金额同比增长,新开工面积降幅收窄
房地产东兴证券2025-01-20
2023年1-7月统计局房地产数据点评:销售走弱投资降幅扩大,资金承压拿地关注“确定性”
房地产信达证券2023-08-21
房地产统计局1-5月数据点评:5月销售降幅略微减小,新开工面积降幅明显扩大
房地产东兴证券2024-06-17
房地产统计局1-2月数据点评:1-2月新房销售降幅收窄,新开工面积降幅扩大
房地产东兴证券2025-03-17
2026年6月统计局房地产数据点评:销售边际走弱,开工、投资降幅扩大
房地产太平洋证券2026-07-16
【中银地产】销售新开工降幅显著扩大,竣工增速如期下滑(1-2月统计局数据点评)
未知机构2024-03-24