猜你想问
欧普照明2026年半年报核心数据有哪些?
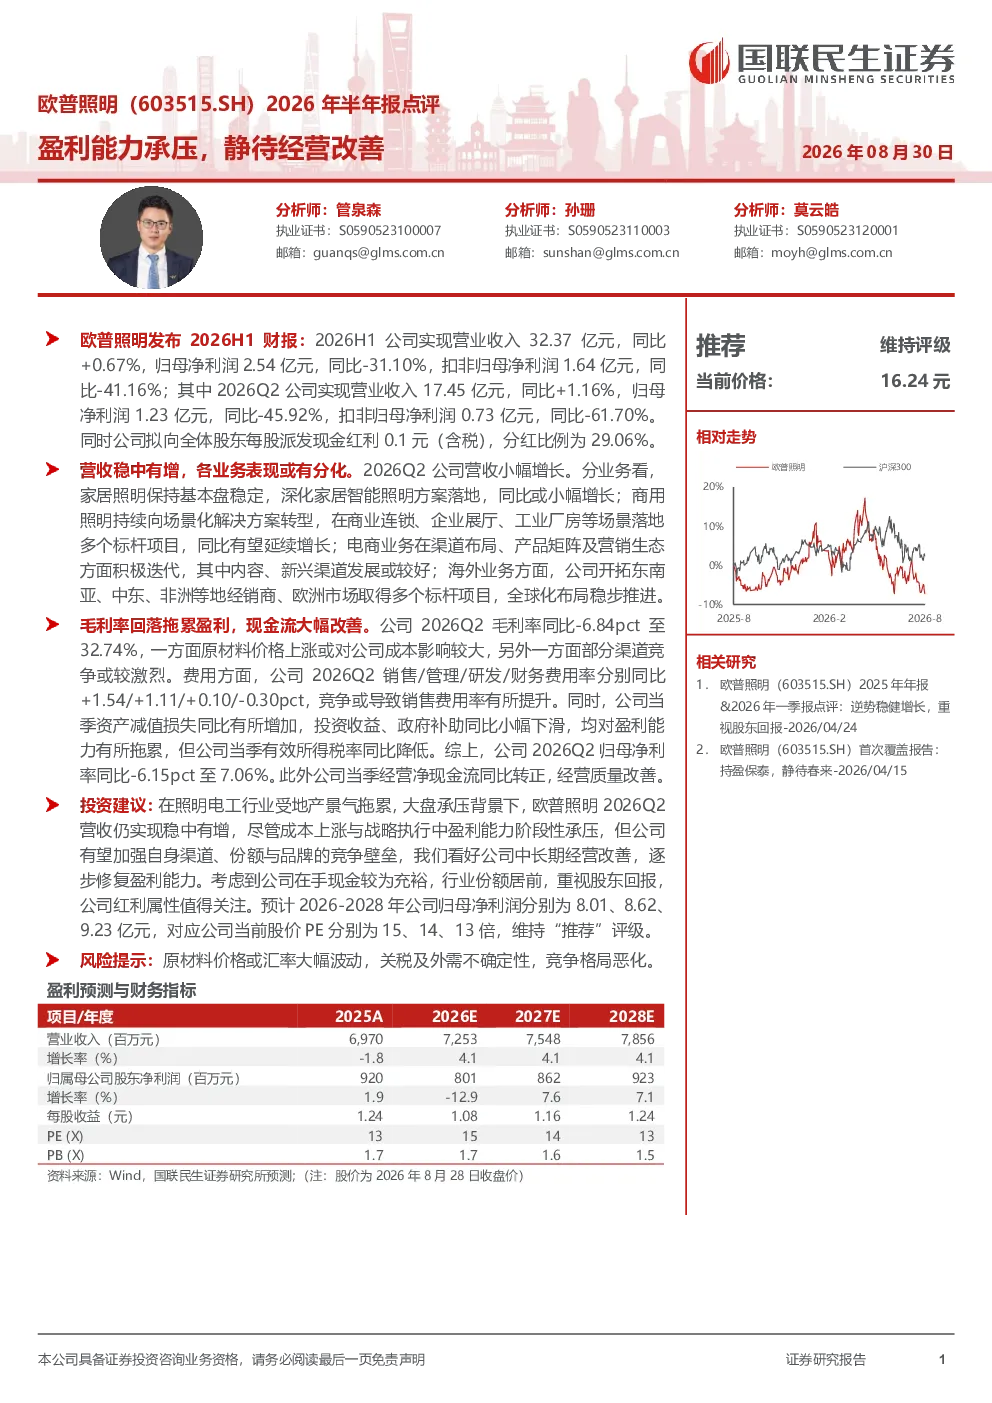
2026年H1,欧普照明实现营业收入32.37亿元,同比+0.67%;归母净利润2.54亿元,同比-31.10%;扣非归母净利润1.64亿元,同比-41.16%。Q2营收17.45亿元,同比+1.16%;归母净利润1.23亿元,同比-45.92%;扣非归母净利润0.73亿元,同比-61.70%。公司拟每股派发现金红利0.1元(含税),分红比例为29.06%。
欧普照明各业务板块表现如何?
家居照明保持基本盘稳定,深化智能照明方案;商用照明向场景化转型,有望延续增长;电商业务积极迭代渠道、产品和营销生态,内容、新兴渠道发展较好;海外业务开拓东南亚、中东、非洲等地经销商,欧洲市场取得标杆项目,全球化布局稳步推进。
影响欧普照明盈利能力的主要因素是什么?
毛利率回落拖累盈利,Q2毛利率同比-6.84pct至32.74%,主要受原材料价格上涨和渠道竞争激烈影响。费用端,销售/管理/研发/财务费用率分别同比+1.54/+1.11/+0.10/-0.30pct。资产减值损失同比增加,投资收益、政府补助同比下滑,均对盈利能力有所拖累,但有效所得税率同比降低,归母净利率同比-6.15pct至7.06%。
照明电工行业目前的市场现状如何?
照明电工行业受地产景气拖累,大盘承压。欧普照明2026Q2营收仍实现稳中有增,但盈利能力阶段性承压。公司有望加强渠道、份额与品牌竞争壁垒,中长期经营改善可期。行业竞争激烈,原材料价格波动、渠道格局变化等因素对行业影响较大。
欧普照明2026年半年报存在哪些风险?
原材料价格或汇率大幅波动,可能影响成本和利润。关税及外需不确定性,可能影响海外业务发展。竞争格局恶化,可能压缩市场份额和盈利空间。公司需关注这些风险因素,加强风险管理。
你可能感兴趣
2026年半年报点评业绩短期承压,静待后续改善
国联民生证券2026-09-01
2021年半年报点评:二季度业绩阶段承压,静待下半年经营改善
国信证券2021-09-02
2023年半年报点评:收入和盈利能力均承压,静待需求复苏和产能释放
西部证券2023-08-30
2024年半年报点评:二季度经营承压,盈利能力环比改善
国信证券2024-08-25
建筑材料行业周报:玻璃玻纤前三季度经营情况最亮眼,消费建材盈利能力承压静待改善
建筑建材华创证券2021-10-31
蜜雪集团2026年半年报点评:品质升级蓄力长期,静待经营质量改善
华创证券2026-08-30
2021年报与2022年Q1季报点评:Q1盈利能力修复,静待经营治理改善
国泰君安证券2022-05-01
2024年年报及2025年一季报点评:24年经营承压,静待后续改善
食品饮料民生证券2025-04-13
2020年报与2021年一季报点评:2020业绩短期承压,静待经营改善
家用电器华创证券2021-05-10
2022Q3业绩点评:外销承压静待需求改善,盈利能力有望逐步修复
轻工制造东吴证券2022-11-02