猜你想问
这份研报的核心内容是什么?
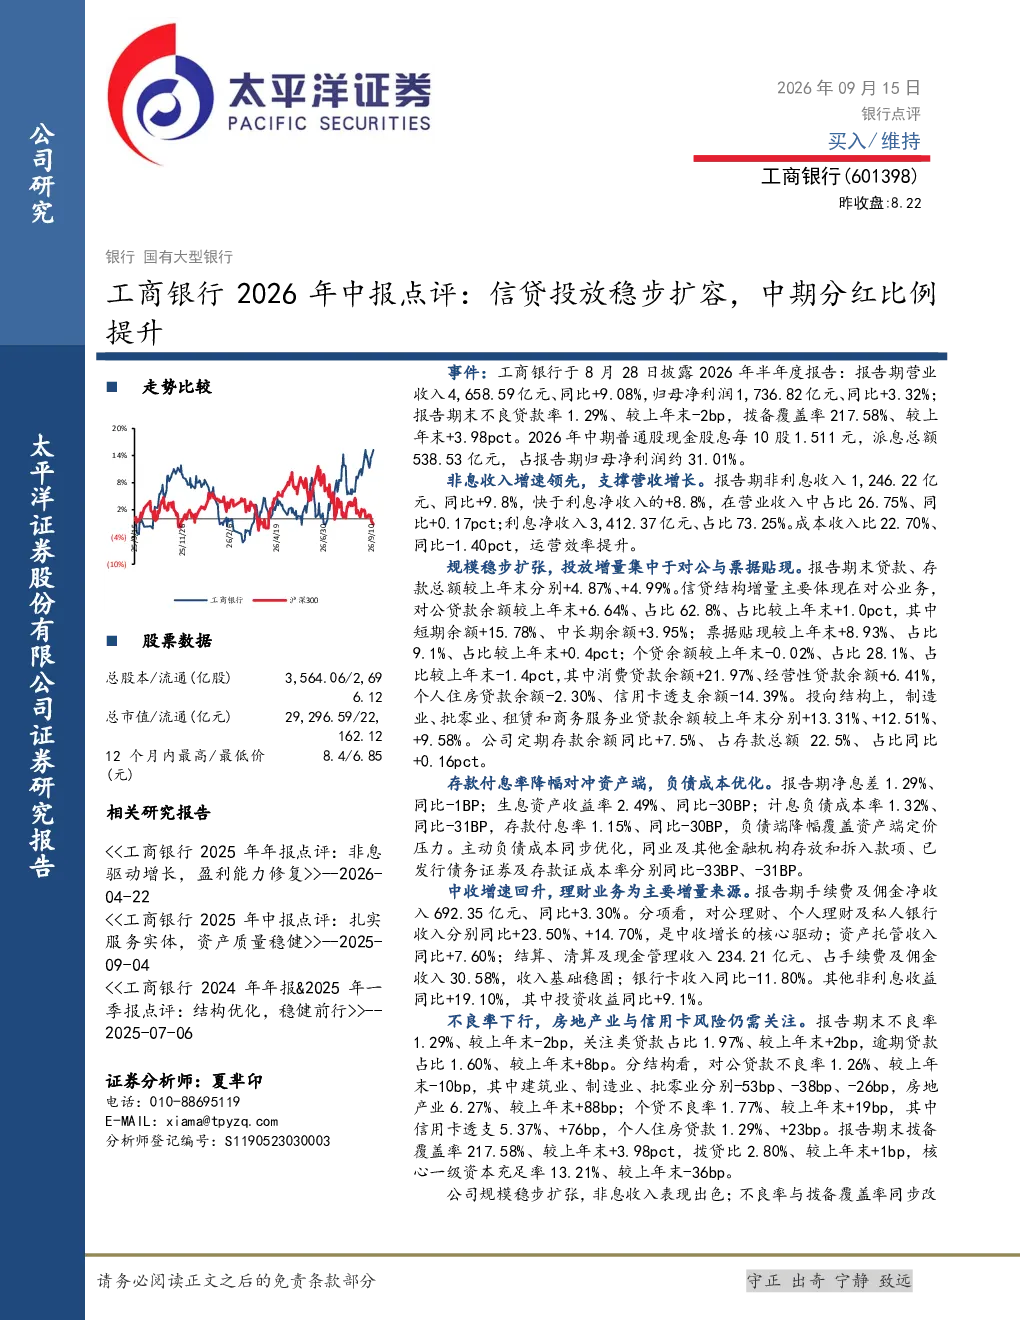
这份研报的核心内容是点评工商银行2026年中报,指出公司营收和净利润均实现同比增长,不良贷款率下降,拨备覆盖率提升,中期分红比例也得到提高。报告还详细分析了营收增长、信贷投放结构、负债成本收益、手续费及佣金收入、资产质量与风险等多个方面,并对未来三年进行了盈利预测,维持“买入”评级。
银行业信贷投放的趋势如何?
根据工商银行2026年中报,银行业信贷投放呈现稳步扩容的趋势,尤其对公业务增长显著。报告显示,工商银行总资产、贷款、存款均实现增长,信贷结构增量集中于对公业务,占比提升至62.8%。短期贷款增长较快,中长期贷款也稳步增长。这反映出银行业在支持实体经济,特别是服务大型企业和机构客户方面持续发力,信贷结构优化调整,更加注重风险控制与高质量发展。
报告中哪些方面是重点分析的?
报告中重点分析了工商银行的信贷投放与结构、负债成本与收益、资产质量与风险三个核心方面。在信贷投放方面,详细拆解了对公贷款、个贷、票据贴现等细分项目的增长情况与结构变化;在负债成本方面,分析了净息差、生息资产收益率、计息负债成本率等关键指标的变化,以及主动负债成本优化的措施;在资产质量方面,则重点监控了不良率、关注类贷款、逾期贷款等风险指标的变化,并评估了拨备覆盖率等风险抵御能力。
当前银行业的市场现状如何?
当前银行业的市场现状表现为稳健经营与结构优化的双重特征。一方面,银行业整体营收和利润保持增长,运营效率提升,不良贷款率持续下降,拨备覆盖率提高,显示出较强的风险抵御能力。另一方面,信贷投放结构持续优化,对公业务占比提升,服务实体经济的能力增强,同时零售业务也在调整中寻求新的增长点。整体来看,银行业在保持稳健经营的同时,积极应对宏观经济环境变化,推动业务转型升级。
研报提示了哪些风险?
研报提示了三方面主要风险:一是宏观经济修复力度不及预期,可能影响银行业资产质量和盈利能力;二是市场波动可能导致投资收益下降,对银行非利息收入造成压力;三是零售资产质量承压,特别是信用卡透支和个人住房贷款不良率有所上升,需要密切关注。这些风险提示提醒投资者在评估银行业投资时,需充分考虑宏观经济环境、市场波动以及资产质量变化等多重因素。