猜你想问
粤丰整合对瀚蓝环境26Q2业绩有何影响?
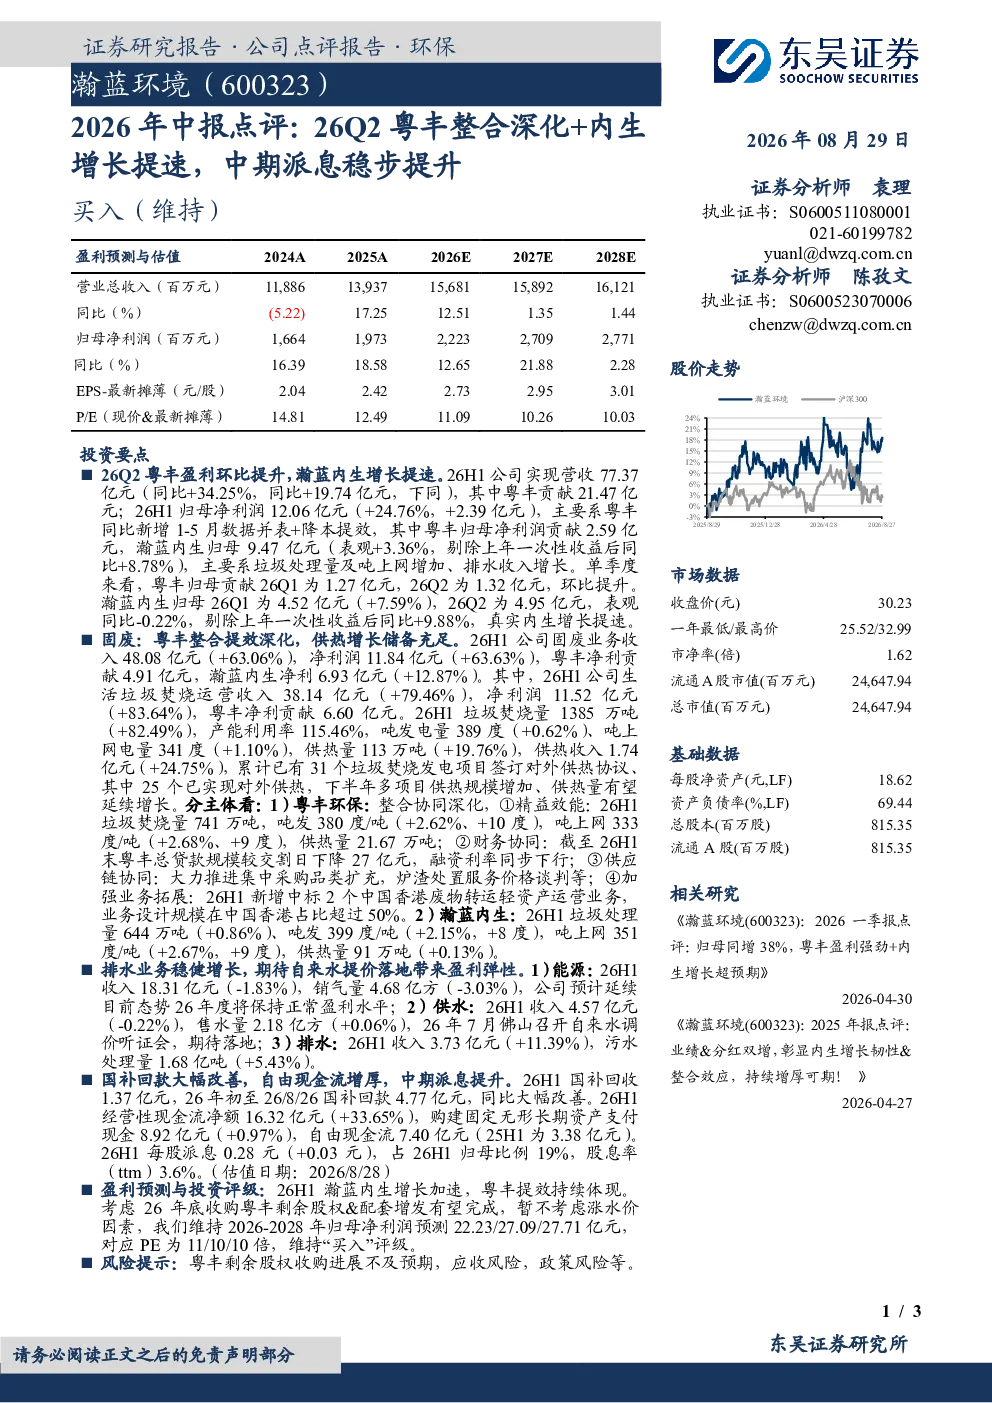
粤丰整合深化显著提升了瀚蓝环境的内生增长速度。26H1公司总营收达77.37亿元,同比增长34.25%,归母净利润12.06亿元,增长24.76%。其中,粤丰贡献营收21.47亿元和净利润2.59亿元,成为业绩增长的重要驱动力。粤丰的并表以及公司在降本提效方面的努力,共同推动了整体盈利能力的提升。具体来看,粤丰内生归母净利润9.47亿元,剔除上年一次性收益后增长达8.78%,显示出整合后的协同效应和效率改善。粤丰业务的整合不仅扩大了收入规模,也优化了利润结构,为瀚蓝环境的长期发展奠定了坚实基础。
固废业务在26H1表现如何?
固废业务在26H1表现极为强劲,成为公司业绩的主要增长点。固废业务收入达到48.08亿元,同比增长63.06%,净利润更是大幅增长63.63%,达到11.84亿元。其中,垃圾焚烧运营收入38.14亿元,同比增长79.46%,净利润11.52亿元,增长83.64%。垃圾焚烧量的增长尤为显著,达到1385万吨,同比增长82.49%,产能利用率高达115.46%。吨发电量和吨上网电量的小幅增长,分别为+0.62%和+1.10%,而供热量增长19.76%,达到113万吨。这些数据表明,固废业务,特别是垃圾焚烧板块,不仅收入和利润高速增长,运营效率和规模也持续提升,展现出强大的市场竞争力和发展潜力。
报告对公用事业赛道有何分析?
报告指出公用事业赛道在26H1呈现稳健发展态势。固废业务的高速增长是行业趋势的缩影,垃圾焚烧板块的规模化扩张和盈利能力提升,反映了行业向精细化管理和高效运营转型。同时,排水业务也保持稳定增长,污水处理量同比增长5.43%,显示出行业对环保基础设施建设的持续投入。虽然能源和供水业务面临一定压力,如能源业务收入略有下降,供水业务售水量增长缓慢,但整体行业仍受益于政策支持和市场需求的双重驱动。未来,随着环保政策的持续收紧和民生需求的提升,公用事业赛道有望迎来更多发展机遇,特别是在资源循环利用和智慧城市建设方面。
当前公用事业市场处于什么状态?
当前公用事业市场处于稳步发展状态,展现出较强的韧性和增长潜力。固废业务的高增长表明行业对环保和资源循环利用的重视程度不断提升,垃圾焚烧等板块的规模化运营和盈利能力持续增强。排水业务的稳健增长反映了市政基础设施建设的持续推进。尽管部分业务面临成本压力或政策调整,如能源和供水板块的收入增长放缓,但整体市场仍受益于国家政策对环保和民生领域的支持。行业竞争格局逐渐稳定,头部企业通过整合并购和业务拓展,进一步巩固了市场地位。未来,随着技术进步和模式创新,公用事业市场有望在保持稳定增长的同时,实现更高水平的效率和服务质量。
研报提示哪些风险?
研报提示了几个关键风险点。首先,粤丰剩余股权的收购进展存在不确定性,若收购进度不及预期,可能影响公司整体战略布局和业绩预期。其次,应收账款风险需要关注,虽然报告未详细披露具体数据,但应收账款的增加可能影响现金流,需要加强应收账款管理。此外,政策风险也是公用事业板块普遍面临的风险,环保政策、电价政策等的变化可能对公司运营和盈利产生直接影响。最后,行业竞争加剧也可能对公司的市场份额和盈利能力带来挑战。投资者需密切关注这些风险因素,并结合公司自身情况做出合理判断。