猜你想问
8月份经济数据主要呈现哪些特征?
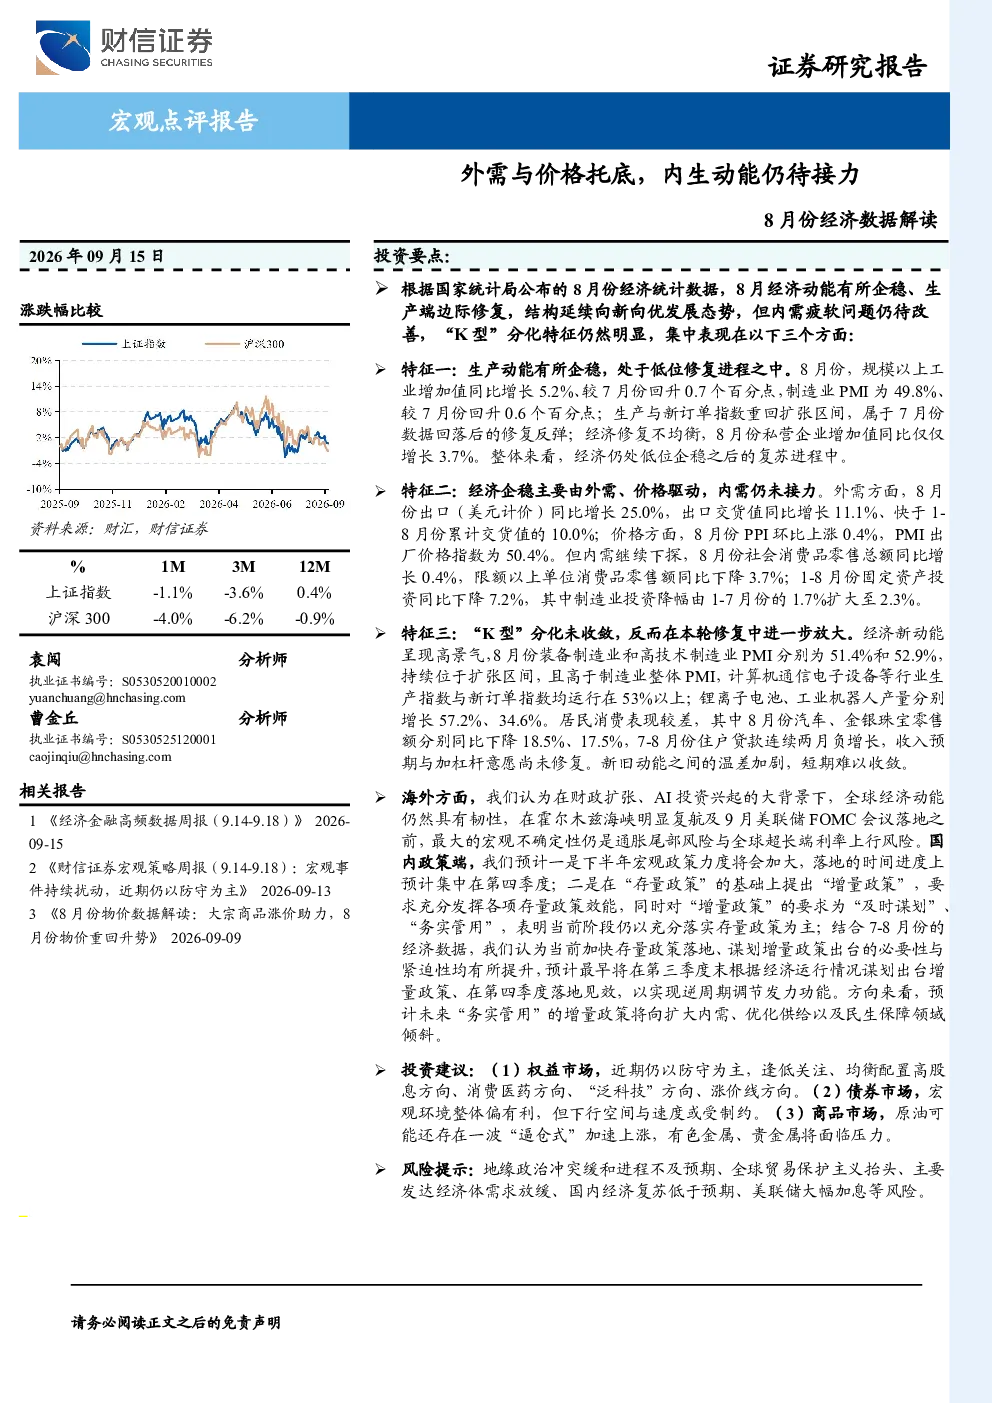
8月份经济数据显示生产动能企稳,规模以上工业增加值同比增长5.2%,制造业PMI为49.8%,生产与新订单指数重回扩张区间。但私营企业增加值同比仅增长3.7%,采矿业增加值同比下降1.4%。外需和价格驱动经济,出口同比增长25.0%,进口同比增长28.2%,PPI环比上涨0.4%。内需疲软,社会消费品零售总额同比增长0.4%,固定资产投资同比下降7.2%。装备制造业和高技术制造业PMI分别为51.4%和52.9%,锂离子电池、工业机器人产量分别增长57.2%、34.6%。但汽车、金银珠宝零售额分别同比下降18.5%、17.5%,住户贷款连续两月负增长,呈现‘K型’分化特征。
报告对当前经济走势有何判断?
经济仍处于低位企稳之后的复苏进程中,新旧动能转换阵痛仍存。外需和价格是当前经济企稳的主要驱动力,内生动能仍待接力。‘K型’分化特征明显,新旧动能之间的温差加剧,短期难以收敛。预计第三季度GDP增速将较第二季度略有回升,但结构性矛盾仍然有待解决。未来政策将向扩大内需、优化供给以及民生保障领域倾斜。
报告对装备制造业和高技术制造业有何分析?
报告指出装备制造业和高技术制造业PMI分别为51.4%和52.9%,显示其增长韧性。锂离子电池、工业机器人产量分别增长57.2%、34.6%,反映新技术领域的发展活力。但需注意汽车、金银珠宝零售额分别同比下降18.5%、17.5%,住户贷款连续两月负增长,这些数据提示经济复苏不均衡,新旧动能间存在温差,短期难以收敛。
报告对投资有何建议?
权益市场近期仍以防守为主,建议逢低关注均衡配置高股息方向、消费医药方向、“泛科技”方向、涨价线方向。债券市场宏观环境整体偏有利,但下行空间与速度或受制约。商品市场原油可能还存在一波“逼仓式”加速上涨,有色金属、贵金属将面临压力。投资需关注经济新旧动能转换阵痛、‘K型’分化加剧等结构性问题。
报告提示哪些风险?
经济复苏不均衡,“K型”分化加剧是主要风险之一,新旧动能间温差短期内难以收敛。外需和价格驱动经济当前依赖度高,内生动能仍待接力,政策发力方向存在不确定性。此外,汽车、金银珠宝零售额下降,住户贷款负增长等数据提示消费需求疲软问题仍待改善,需警惕经济复苏进程中的结构性矛盾。