猜你想问
8月份经济数据主要表现是什么?
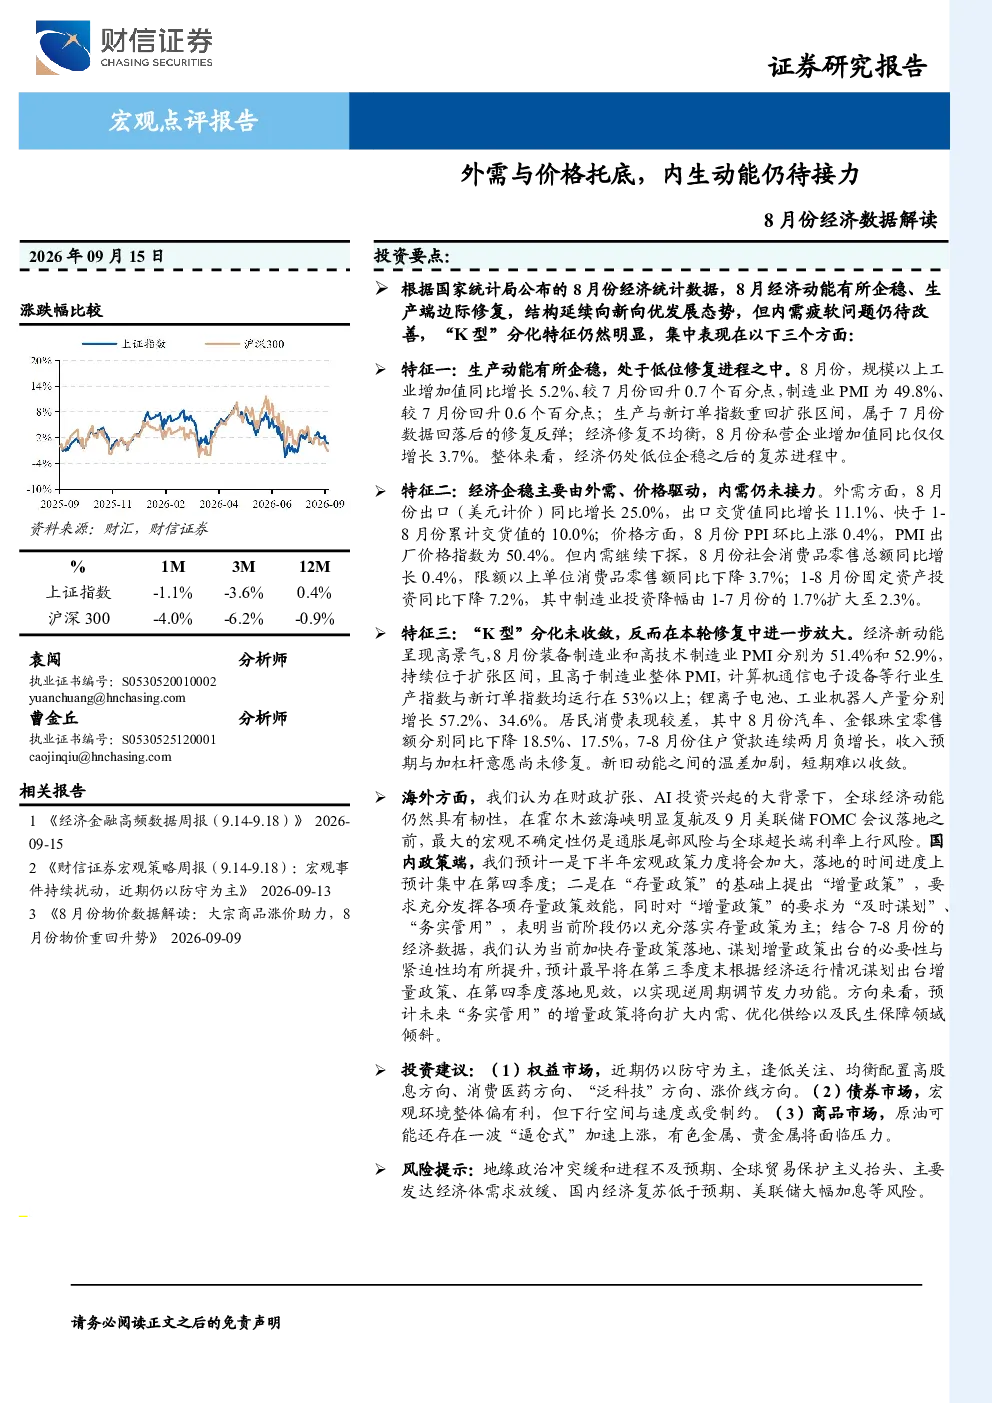
8月份经济数据显示生产动能企稳,规模以上工业增加值同比增长5.2%,制造业PMI回升至49.8%。外需强劲,出口同比增长25.0%,进口增长28.2%,PPI环比上涨0.4%。但内需疲软,社会消费品零售总额仅增长0.4%,固定资产投资下降7.2%。经济呈现“K型”分化,装备制造业和高技术制造业PMI分别为51.4%和52.9%,锂离子电池、工业机器人产量大幅增长,但汽车、金银珠宝零售额下降,住户贷款连续两月负增长。
报告对行业发展趋势有何分析?
报告指出经济企稳主要由外需和价格驱动,内生动力仍待加强。“K型”分化特征明显,高技术制造业和装备制造业表现较好,而汽车、金银珠宝等消费领域面临压力。未来政策可能向扩大内需、优化供给及民生保障倾斜,高股息、消费医药、“泛科技”、涨价线等方向或受关注。商品市场方面,原油可能加速上涨,有色金属、贵金属面临压力。
报告重点分析了哪些方向?
报告重点分析了生产动能企稳但内需疲软的矛盾,外需和价格对经济的托底作用,以及“K型”分化加剧的现象。具体包括工业增加值、PMI数据,进出口表现,消费和投资数据,以及高技术制造业、装备制造业与汽车、金银珠宝等领域的对比。报告还关注了宏观政策方向和商品市场的潜在变化。
当前市场现状如何判断?
当前市场处于经济企稳但内需未接力的阶段,外需和价格因素对经济形成支撑。生产端展现一定修复迹象,但消费和投资仍显疲弱,“K型”分化持续。政策层面可能加大力度以扩大内需,市场需关注政策落地效果。权益市场以防守为主,关注高股息、消费医药、“泛科技”、涨价线等方向。商品市场存在结构性机会与压力。
报告提示了哪些风险?
报告提示的主要风险包括地缘政治冲突缓和不及预期、全球贸易保护主义抬头、主要发达经济体需求放缓、国内经济复苏低于预期,以及美联储大幅加息等。这些因素可能影响外需、内需及政策空间,需密切关注。此外,“K型”分化加剧和结构性矛盾也值得关注,可能对经济复苏和各行业表现带来不确定性。