猜你想问
安达股份主要从事哪些业务?
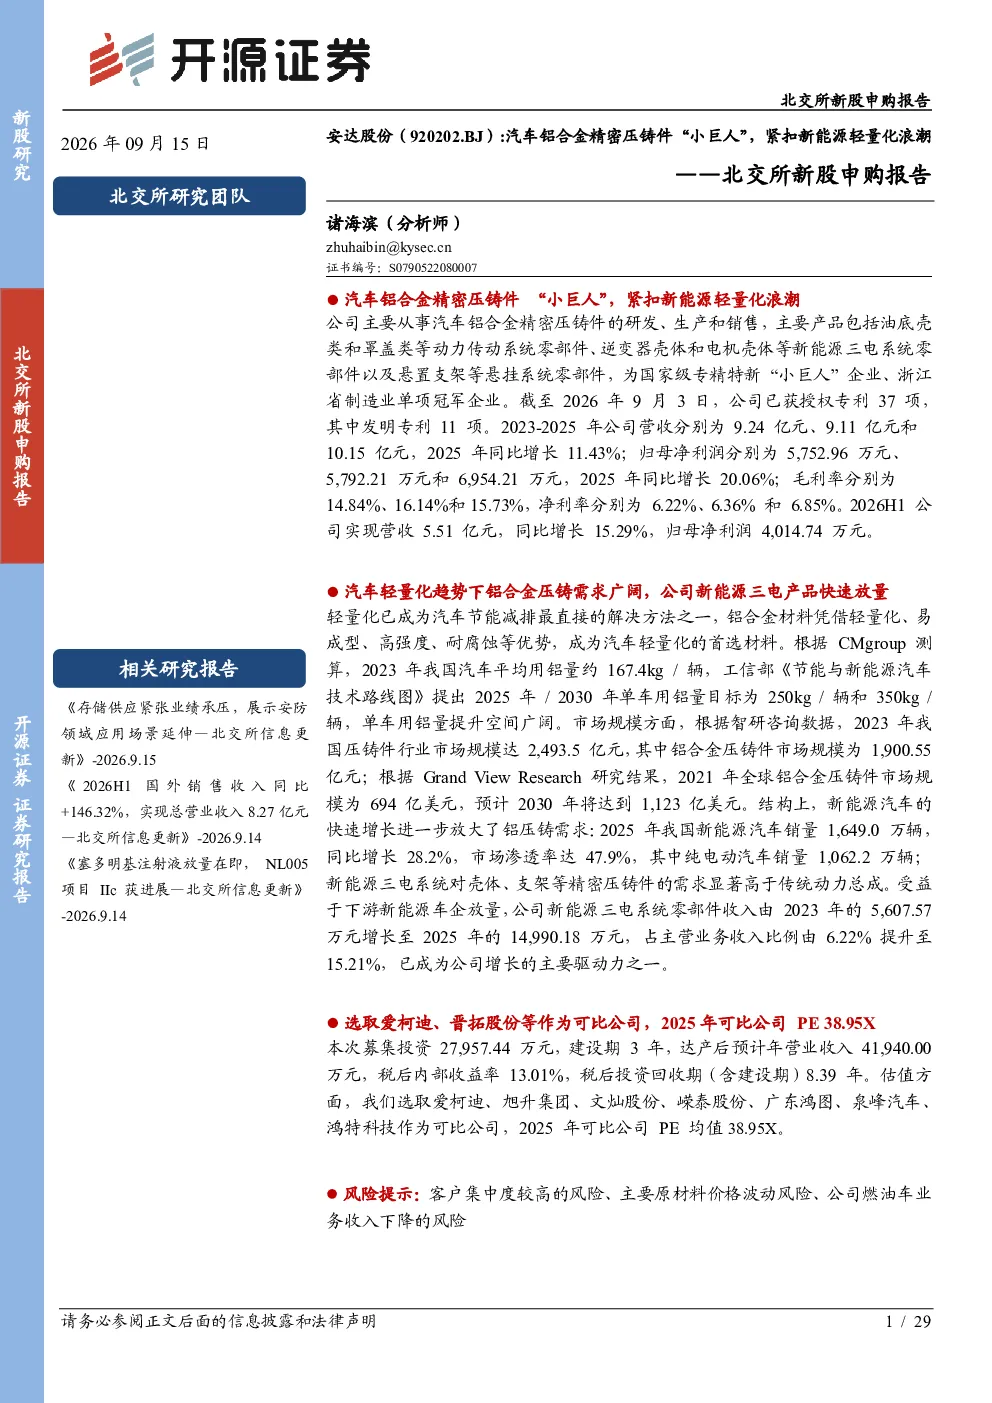
安达股份主要从事汽车铝合金精密压铸件的研发、生产和销售,主要产品包括油底壳类和罩盖类等动力传动系统零部件、逆变器壳体和电机壳体等新能源三电系统零部件以及悬置支架等悬挂系统零部件。公司为国家级专精特新“小巨人”企业、浙江省制造业单项冠军企业,拥有多项专利和行业认可。
汽车轻量化行业发展趋势如何?
全球汽车产业已逐渐步入成熟期,新能源汽车成为产业转型发展的主要方向。汽车零部件轻量化趋势愈发明显,铝合金材料凭借其优势成为汽车轻量化的首选材料。压铸行业下游需求近年来呈现出较快的发展势头,市场规模不断扩大。我国压铸企业的市场集中度较低,竞争较为充分。
安达股份报告重点分析了哪些方面?
报告重点分析了安达股份的业务构成、技术创新能力、财务表现、募投项目以及估值情况。公司围绕铝合金精密压铸件进行工艺技术创新、设备创新和产品创新,并积极推进科技成果转化。报告还分析了公司2025年营收归母双增长,2026H1营收同比增长15.29%的财务表现,以及募投项目达产后预计年营业收入41,940.00万元的预期。
汽车零部件压铸行业市场现状如何?
我国压铸企业的市场集中度较低,竞争较为充分。压铸行业下游需求近年来呈现出较快的发展势头,市场规模不断扩大。汽车零部件轻量化趋势愈发明显,铝合金材料凭借其优势成为汽车轻量化的首选材料。全球汽车产业已逐渐步入成熟期,新能源汽车成为产业转型发展的主要方向。
安达股份报告有哪些风险提示?
报告提示了安达股份面临的风险,包括客户集中度较高的风险、主要原材料价格波动风险、公司燃油车业务收入下降的风险。此外,公司研发费用率保持较高水平,毛利率和净利率有所波动,需要关注其持续盈利能力。
你可能感兴趣
安达股份(920202.BJ):汽车铝合金精密压铸件“小巨人”,紧扣新能源轻量化浪潮——北交所新股申购报告
开源证券2026-09-15
汽车精密铸件小巨人,紧扣新能源轻量化浪潮
交运设备开源证券2026-03-21
北交所首次覆盖报告:铝压铸件专精特新“小巨人”,迎合轻量化趋势向汽车领域持续拓展
开源证券2022-12-12
北交所新股申购报告:汽车轻量化饰件“小巨人”,覆盖吉利/比亚迪双龙头
开源证券2026-07-07
北交所首次覆盖报告:汽车精密注塑件“小巨人”,顺应新能源车轻量化趋势推进产能及渠道布局
开源证券2024-07-12
北交所新股申购报告:新能源精密零部件“小巨人”,半导体开拓新增长曲线
开源证券2023-11-20
主题报告:轻量化浪潮下,浅析汽车铝合金压铸件行业的逻辑和机会
交运设备安信证券2022-05-27
北交所新股申购报告,精密零部件“小巨人”,科学仪器、半导体多轮驱动
开源证券2023-09-20
北交所新股申购报告:汽车内饰件小巨人,以INS/IMD工艺定义高端内饰
信息技术开源证券2026-02-09
北交所新股申购报告:UV涂料“小巨人”,深耕PVC地板领域,拓展汽车/消费电子打开新成长极
开源证券2026-08-03