猜你想问
这份银行业中报的主要内容和数据有哪些?
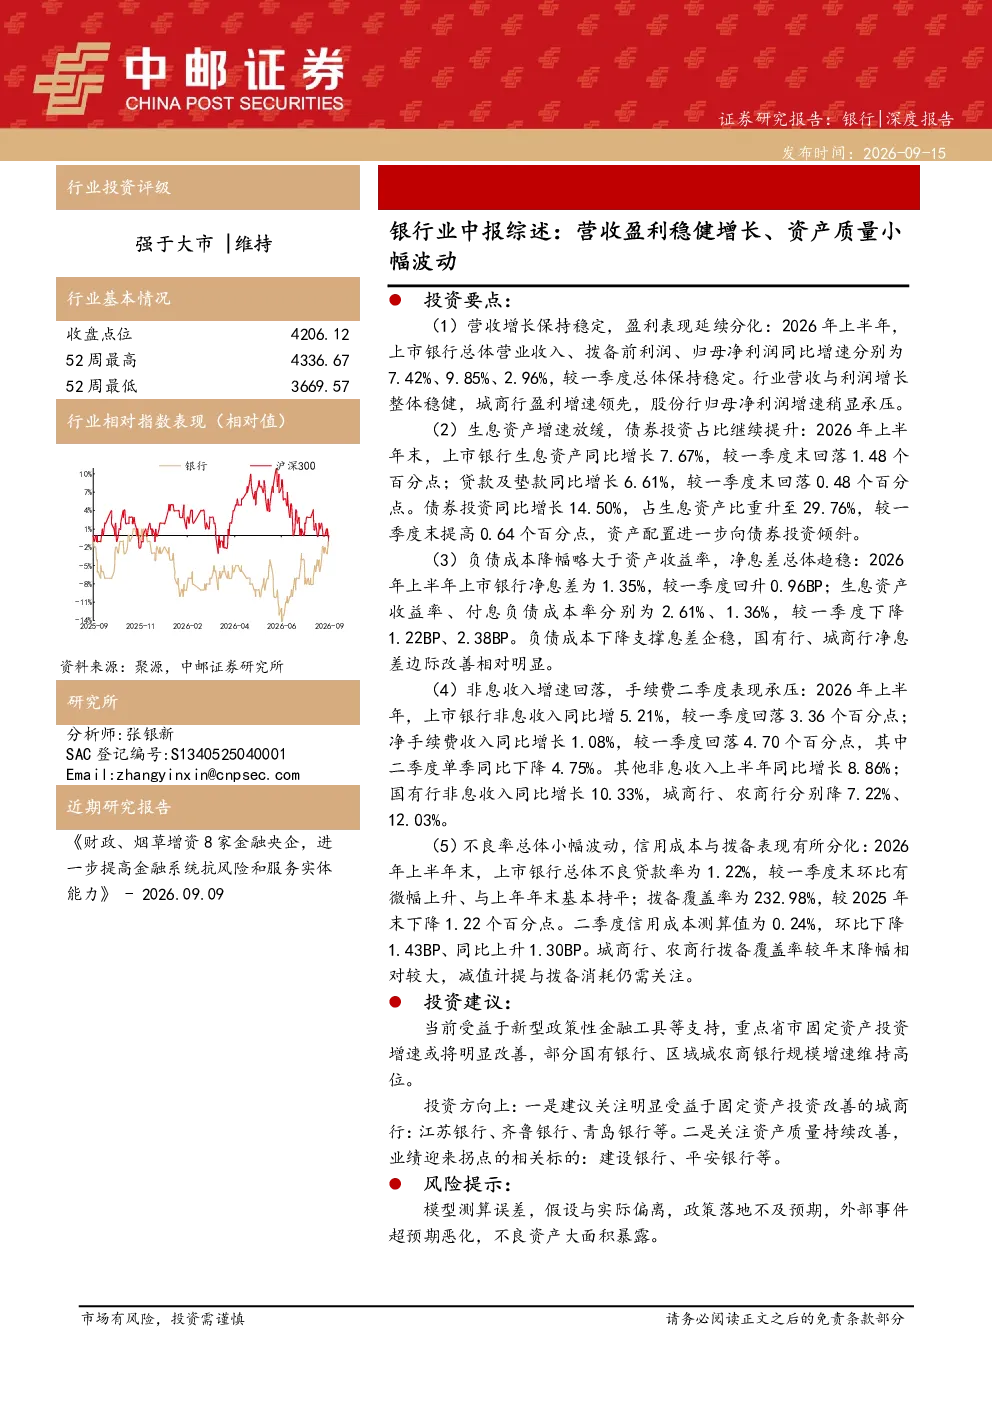
2026年上半年,上市银行整体营收、拨备前利润、归母净利润同比增速分别为7.42%、9.85%、2.96%,保持稳定。生息资产增速放缓至7.67%,债券投资占比升至29.76%。净息差为1.35%,环比回升0.96BP。不良贷款率为1.22%,拨备覆盖率为232.98%。
银行业未来的发展趋势是什么?
银行业整体营收与利润增长稳健,城商行盈利增速领先,股份行归母净利润增速承压。生息资产增速放缓,债券投资占比提升,净息差总体趋稳但面临压力。非息收入增速回落,手续费业务受影响。不良贷款率基本持平,拨备覆盖率较高,但农商行拨备覆盖率下降。
报告中重点分析了哪些银行类型?
报告重点分析了国有行、股份行、城商行和农商行的表现。国有行营收与拨备前利润增速领先,净息差回升。股份行归母净利润增速承压,净息差略有下降。城商行盈利增速领先,拨备覆盖率较高。农商行规模增速较快,但拨备覆盖率下降。
当前银行业的市场现状如何?
当前银行业整体经营稳健,营收和利润保持稳定增长,但增速有所放缓。资产质量小幅波动,不良贷款率基本稳定,拨备覆盖率充足。不同类型银行表现分化,城商行表现较好,股份行面临压力。净息差总体趋稳但空间有限,非息收入贡献下降。
这份研报有哪些风险提示需要注意?
研报提示的风险包括模型测算误差、假设与实际偏离、政策落地不及预期、外部事件超预期恶化,以及不良资产大面积暴露的可能性。需关注不同类型银行在资产质量、拨备覆盖率等方面的潜在风险,以及宏观经济环境变化对银行业的影响。
你可能感兴趣
银行业前瞻丨上市银行2025年中报:营收与利润增速环比小幅向上,资产质量稳健
金融中泰证券2025-07-21
银行业13家上市银行2024年业绩快报综述:营收增速边际提升明显,资产质量保持稳健
金融中泰证券2025-02-09
上市银行2024年中报综述:营收承压,利润改善,资产质量有波动
金融国泰君安证券2024-09-03
2018年中报点评:营收实现较高增长,资产质量保持稳健
金融万联证券2018-08-22
银行业深度综述与拆分|42家上市银行三季报:增速边际小幅提高、息差降幅收窄、资产质量平稳
金融中泰证券2024-11-03
银行业2023年业绩前瞻:营收仍小幅承压,资产质量保持平稳
金融华创证券2024-02-06
【中泰研究丨晨会聚焦】银行戴志锋:30家上市银行综述│2023年业绩快报:营收压力分化与收敛,资产质量稳健
中泰证券2024-04-09
30家上市银行综述│2023年业绩快报:营收压力分化与收敛,资产质量稳健
金融中泰证券2024-04-07
中国银行业季度跟踪报告2023H1:息差承压拖累营收,资产质量渐趋稳健
金融惠誉博华2023-09-22
银行业跟踪:三季度营收增速放缓,资产质量总体稳健
金融东兴证券2023-10-30