猜你想问
保隆科技上半年利润增长的原因是什么?
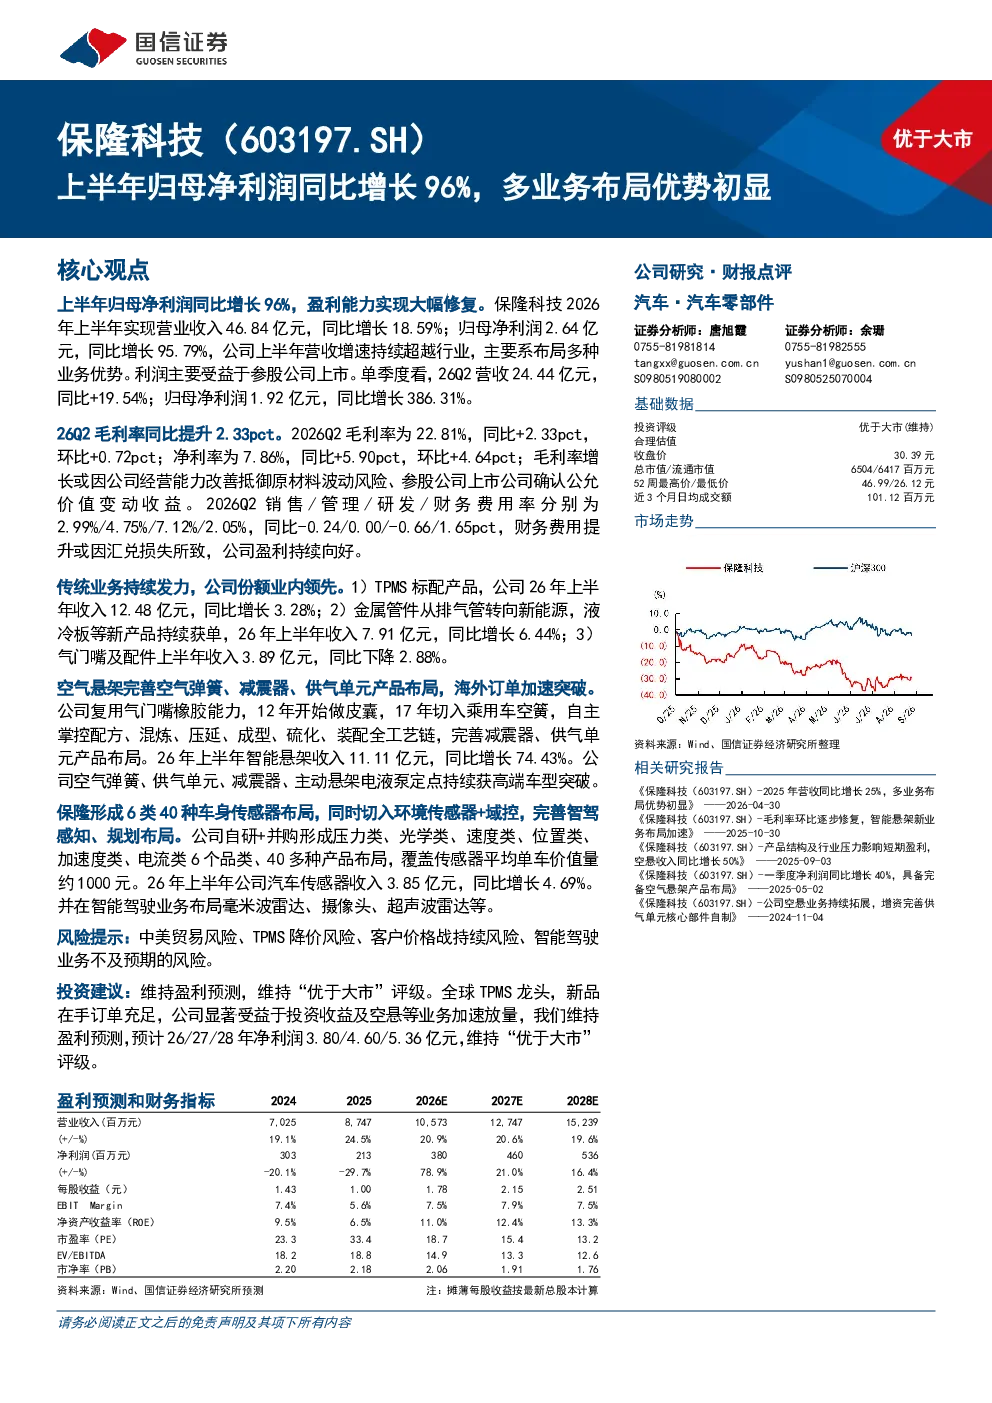
保隆科技上半年归母净利润同比增长96%主要受益于多业务布局优势及参股公司上市。公司营收增速持续超越行业,主要系布局多种业务优势。单季度看,26Q2营收24.44亿元,同比增长19.54%;归母净利润1.92亿元,同比增长386.31%。公司传统业务如TPMS标配产品、金属管件、智能悬架、汽车传感器等均实现增长,其中智能悬架收入同比增长74.43%。
汽车传感器行业发展趋势如何?
汽车传感器行业正经历快速发展阶段,产品布局日益丰富,目前已有6类40种传感器产品覆盖,平均单车价值量约1000元。随着汽车智能化、网联化程度提升,传感器需求将持续增长。保隆科技在传感器领域布局较早,产品覆盖全面,未来发展潜力较大。公司研发投入占营业收入6.93%,拥有有效授权专利946项,持续加强技术创新。
保隆科技的核心业务优势体现在哪些方面?
保隆科技的核心业务优势主要体现在多业务布局和全球化布局。公司业务涵盖TPMS、金属管件、智能悬架、汽车传感器、空气悬架等多个领域,营收增速持续超越行业。同时,公司全球化布局加速推进,匈牙利园区二期已建成,泰国新厂已投产,美国TPMS工厂预计2027年投产,进一步巩固其全球市场地位。TPMS业务稳居国内第一,市场份额持续领先。
当前汽车空气悬架市场情况如何?
当前汽车空气悬架市场正处于快速发展阶段,市场规模持续提升。保隆科技在空气悬架领域布局较早,2025年配套智能悬架产品已超281.75万支,同比增长56%。公司在手订单超140亿元,2026年出货预测为空气弹簧减振器总成及独立式空气弹簧316万支,储气罐等其他产品221万支。保隆科技凭借技术优势和市场先发地位,有望在空气悬架市场获得更多份额。
保隆科技面临哪些潜在风险?
保隆科技面临的主要风险包括市场竞争加剧、技术更新迭代快以及原材料价格波动等。汽车零部件行业竞争激烈,TPMS、智能悬架、传感器等领域均有众多竞争对手。同时,汽车电子技术更新迅速,公司需持续加大研发投入以保持技术领先。此外,原材料价格波动可能影响公司成本控制。公司需关注行业动态,加强风险管理。