猜你想问
这份研报的核心内容是什么?
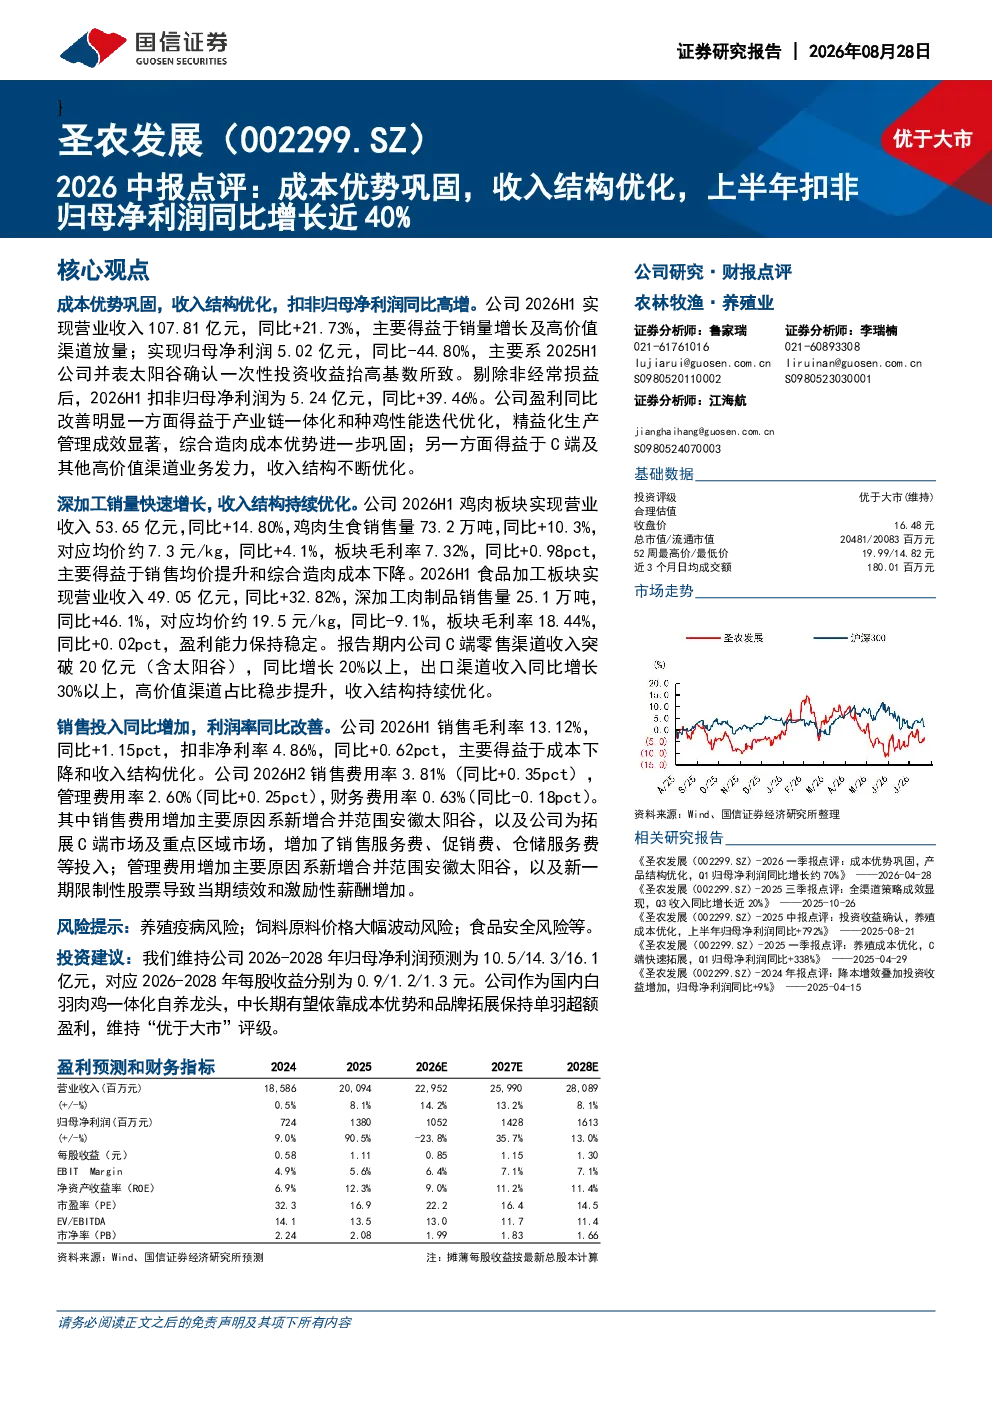
这份研报主要点评了圣农发展2026年上半年的业绩表现。报告显示,公司实现营业收入107.81亿元,同比增长21.73%,扣非归母净利润同比增长近40%。盈利改善主要得益于产业链一体化和种鸡性能迭代优化带来的成本优势巩固,以及C端及其他高价值渠道业务发力带来的收入结构优化。鸡肉板块和食品加工板块收入均实现增长,毛利率有所提升,高价值渠道占比稳步提升。销售毛利率和扣非净利率均同比提高,但经营性现金流净额有所下降,主要系主动调低应付账期以降低采购成本。
鸡肉行业的发展趋势如何?
鸡肉行业正朝着规模化、一体化和品牌化的方向发展。龙头企业通过产业链整合,从育种、养殖到屠宰、加工、销售的全流程控制,能够有效降低成本,提升效率。同时,随着消费者对健康、安全、高品质鸡肉产品的需求增加,品牌化成为行业趋势。高价值渠道如商超、餐饮等,因其更高的利润率,正成为各企业重点发展的方向。此外,出口渠道也展现出良好的增长潜力。未来,具备成本优势和品牌影响力的企业将更具竞争力。
研报重点分析了哪些方面?
研报重点分析了圣农发展的成本控制能力、收入结构优化以及各业务板块的表现。报告指出,公司通过产业链一体化和种鸡性能优化,显著降低了综合造肉成本,巩固了成本优势。同时,公司积极拓展C端及其他高价值渠道,推动收入结构不断优化。具体来看,鸡肉板块和食品加工板块收入均实现增长,毛利率有所提升。此外,报告还分析了公司的费用结构和现金流情况,以及未来几年的盈利预测。
当前鸡肉市场的现状如何判断?
当前鸡肉市场呈现供需两旺的态势。一方面,随着消费者对健康饮食的关注度提升,鸡肉作为优质蛋白质来源的需求持续增长。另一方面,养殖企业通过技术进步和规模化经营,提高了生产效率,市场供应充足。竞争方面,行业集中度逐步提高,头部企业凭借成本和品牌优势占据市场主导地位。同时,高价值渠道的拓展成为企业竞争的关键,市场份额向具备品牌和渠道优势的企业集中。
研报提示了哪些风险?
研报提示的主要风险包括:市场竞争加剧可能导致价格压力,影响公司盈利能力;原材料价格波动可能增加生产成本;食品安全问题可能对品牌声誉造成损害;宏观经济波动可能影响消费者购买力;以及公司经营性现金流净额下降,可能存在一定的财务压力。此外,公司对特定渠道的依赖程度较高,渠道结构变化可能带来经营风险。