猜你想问
斯瑞新材最新研报核心内容是什么?
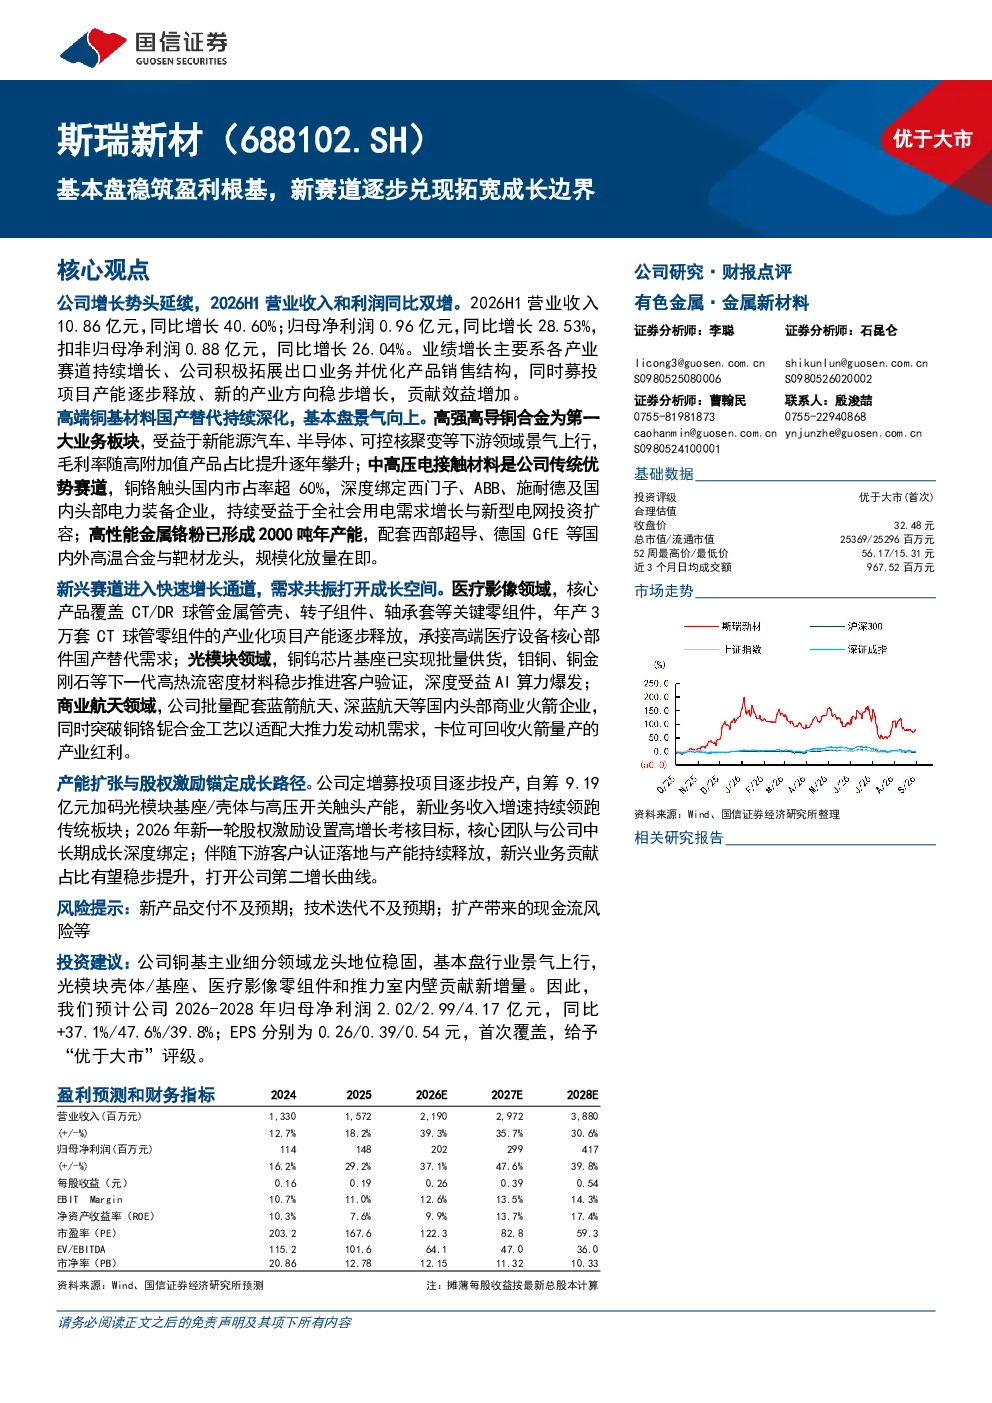
研报指出斯瑞新材增长势头延续,2026年上半年营收和利润同比双增。主要得益于各产业赛道持续增长、出口业务拓展、产品结构优化,以及募投项目产能释放和新兴领域稳步增长。高强高导铜合金业务收入占比44.46%,中高压电接触材料铜铬触头国内市占率超60%,高性能金属铬粉年产能达2000吨,CT球管零组件和铜钨芯片基座实现批量供货,配套蓝箭航天等头部企业。
有色金属行业发展趋势如何?
研报显示有色金属行业景气上行,斯瑞新材铜基主业细分领域龙头地位稳固。公司在光模块壳体/基座、医疗影像零组件和推力室内壁等方向贡献新增量。依托高强高导铜合金技术外溢,公司在新兴领域多点开花,产品结构升级持续提升盈利水平。行业整体受益于下游应用需求增长和技术创新驱动,未来增长潜力较大。
研报重点分析了斯瑞新材的哪些方面?
研报重点分析了斯瑞新材的产业赛道拓展和产品结构升级。公司正从单纯材料供应商向“材料-零部件-组件”一体化解决方案转型,提升产品附加值。高强高导铜合金技术外溢至多个新兴领域,包括航天、医疗影像等。募投项目逐步释放产能,贡献新增效益,推动公司从传统材料供应商向综合解决方案提供商转型。
斯瑞新材当前市场现状如何?
斯瑞新材市场现状表现为主业稳健增长,新兴领域多点开花。公司铜基主业细分领域龙头地位稳固,高强高导铜合金业务收入占比44.46%,中高压电接触材料铜铬触头国内市占率超60%。同时,公司在航天、医疗影像等新兴领域布局逐步兑现,产品结构持续优化,推动盈利水平上行。公司正积极拓展国际市场,提升全球竞争力。
研报提示了哪些风险?
研报提示公司面临的主要风险包括市场竞争加剧、原材料价格波动以及新兴领域市场拓展不确定性。随着行业景气上行,同业竞争可能加剧,影响公司市场份额和盈利能力。原材料价格波动直接影响生产成本,需加强供应链管理。新兴领域市场拓展存在不确定性,需关注技术迭代和客户需求变化。此外,募投项目达产进度和效益释放也存在一定风险。