猜你想问
这份研报的核心内容是什么?
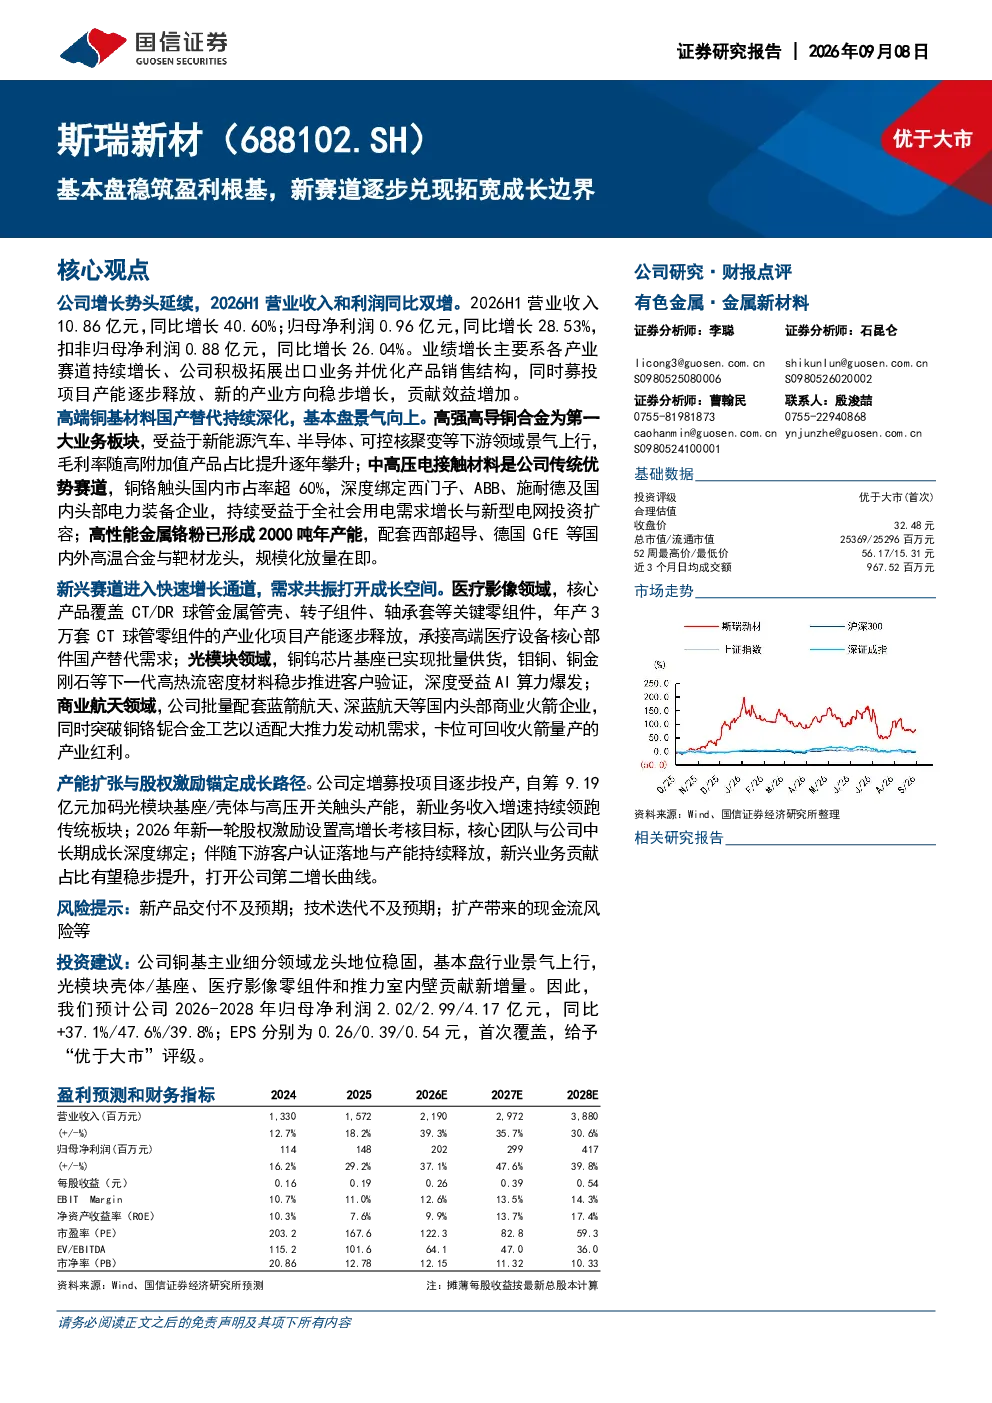
研报指出斯瑞新材增长势头延续,2026H1营收和利润同比双增。主要增长动力来自各产业赛道持续增长、出口业务拓展、产品结构优化,以及募投项目产能释放和新兴产业稳步增长。公司高强高导铜合金业务受益新能源汽车、半导体等下游领域景气上行,毛利率逐年提升;中高压电接触材料国内市占率超60%,深度绑定西门子等国际巨头及国内头部电力装备企业;高性能金属铬粉已形成2000吨年产能,配套国内外高温合金与靶材龙头。
报告关注的赛道/行业发展趋势有哪些?
报告关注多个高增长赛道:医疗影像领域,公司核心产品覆盖CT/DR球管金属管壳等关键零组件,承接高端医疗设备国产替代需求;光模块领域,铜钨芯片基座已批量供货,钼铜、铜金刚石等下一代材料稳步推进客户验证,受益AI算力爆发;商业航天领域,公司批量配套蓝箭航天等头部商业火箭企业,突破铜铬铌合金工艺适配大推力发动机,卡位可回收火箭量产产业红利。这些新兴领域需求共振,打开公司成长空间。
报告重点分析了哪些方向?
报告重点分析了斯瑞新材的业务结构转型和新兴赛道拓展。传统业务方面,高强高导铜合金、中高压电接触材料、高性能金属铬粉是三大支柱,受益下游领域景气上行和规模化放量。新兴业务方面,医疗影像、光模块、商业航天是未来增长引擎,公司通过募投项目加码产能,并设置股权激励锚定成长路径。产品结构由原材料加工向高附加值零部件成品交付模式转变,提升盈利能力。
报告对市场现状有何判断?
报告判断斯瑞新材在铜基主业细分领域保持龙头地位,各业务板块受益下游需求增长和技术升级。传统业务板块如高强高导铜合金、中高压电接触材料已形成稳定的市场份额和客户关系,新兴业务板块如医疗影像、光模块、商业航天进入快速增长通道,产能扩张与客户认证逐步落地。公司通过募投项目和股权激励,确保中长期成长与核心团队利益深度绑定,打开第二增长曲线。
研报提示了哪些风险?
研报提示的主要风险包括:新产品交付不及预期可能导致业绩增长放缓;技术迭代若跟不上行业发展趋势,可能影响产品竞争力;扩产带来的现金流压力可能影响短期偿债能力。此外,市场竞争加剧和原材料价格波动也可能对公司经营产生影响。公司需持续关注技术更新和市场需求变化,优化产能布局和成本控制。