猜你想问
这份研报主要分析了哪些市场表现?
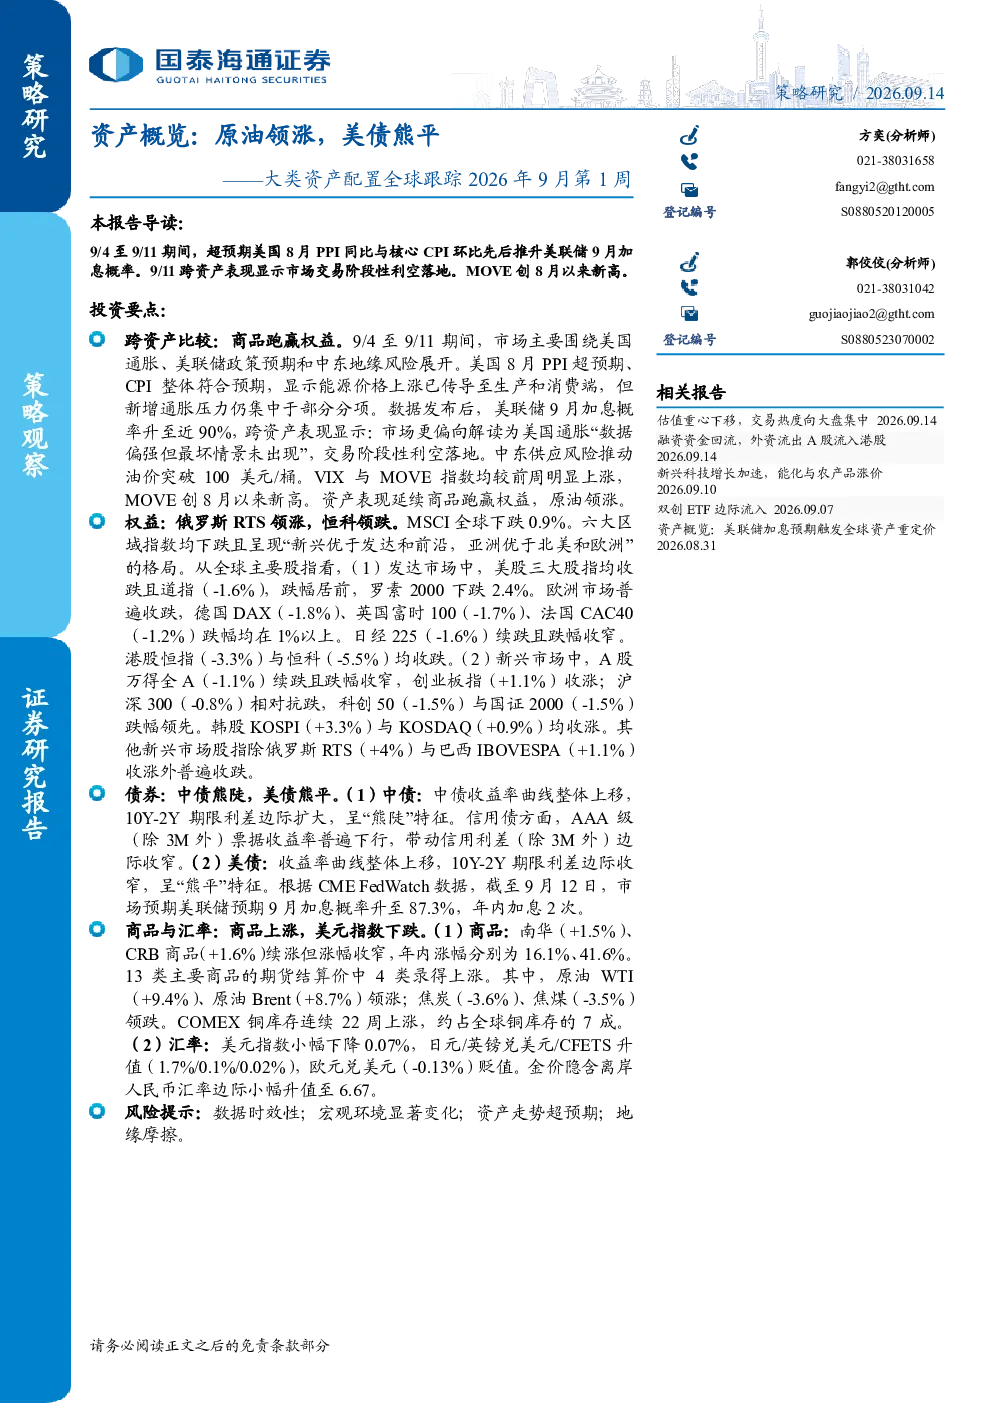
本报告分析了跨资产表现,显示商品跑赢权益,原油领涨。美国8月通胀数据推动美联储9月加息概率升至87.3%,市场解读为交易阶段性利空落地。中东供应风险推动油价突破100美元/桶,VIX和MOVE指数上涨,MOVE创8月新高。A股与美股正相关程度升至0.5以上,A股与国债负相关程度降至0.1左右,A股与港股正相关程度降至0.3左右。沪深300相对10Y中债的风险溢价边际上涨,A股相对南华商品的风险溢价水平边际上涨。金属与原油比价方面,金油比下降,金铜比、金银比上涨。权益方面,MSCI全球下跌0.9%,呈现新兴优于发达和前沿,亚洲优于北美和欧洲的格局。发达市场普遍收跌,新兴市场除俄罗斯RTS与巴西IBOVESPA收涨外普遍收跌。中债收益率曲线整体上移,呈‘熊陡’特征,信用债方面AAA级(除3M外)票据收益率普遍下行。美债收益率曲线整体上移,呈‘熊平’特征,市场预期美联储9月加息概率升至87.3%,年内加息2次。商品方面,南华和CRB商品续涨但涨幅收窄,原油WTI和Brent领涨,焦炭和焦煤领跌。汇率方面,美元指数小幅下降,日元/英镑兑美元/CFETS升值,欧元兑美元贬值。
商品和权益类资产的表现趋势如何?
报告显示商品表现优于权益,原油领涨。美国8月通胀数据推动美联储9月加息概率升至87.3%,市场解读为交易阶段性利空落地,中东供应风险推动油价突破100美元/桶,VIX和MOVE指数上涨,MOVE创8月新高。A股与美股正相关程度升至0.5以上,A股与国债负相关程度降至0.1左右,A股与港股正相关程度降至0.3左右。沪深300相对10Y中债的风险溢价边际上涨,A股相对南华商品的风险溢价水平边际上涨。金属与原油比价方面,金油比下降,金铜比、金银比上涨。权益方面,MSCI全球下跌0.9%,呈现新兴优于发达和前沿,亚洲优于北美和欧洲的格局。发达市场普遍收跌,新兴市场除俄罗斯RTS与巴西IBOVESPA收涨外普遍收跌。
报告重点分析了哪些资产类别?
报告重点分析了跨资产表现,涵盖商品与权益、债券、商品与汇率等。商品方面,南华和CRB商品续涨但涨幅收窄,原油WTI和Brent领涨,焦炭和焦煤领跌。权益方面,MSCI全球下跌0.9%,新兴市场相对抗跌,A股万得全A续跌但跌幅收窄,创业板指收涨,沪深300相对抗跌。债券方面,中债收益率曲线整体上移,呈‘熊陡’特征,美债收益率曲线整体上移,呈‘熊平’特征。汇率方面,美元指数小幅下降,日元/英镑兑美元/CFETS升值,欧元兑美元贬值。
当前市场的主要特征是什么?
当前市场主要特征包括商品跑赢权益,原油领涨,美国通胀数据推动美联储加息预期升温,市场解读为交易阶段性利空落地。A股与美股正相关程度提升,与国债负相关程度降低。中债收益率曲线‘熊陡’,美债‘熊平’。新兴市场相对抗跌,MSCI全球呈现新兴优于发达和前沿,亚洲优于北美和欧洲的格局。商品方面,南华和CRB商品续涨,原油领涨,COMEX铜库存连续22周上涨。汇率方面,美元指数小幅下降,日元/英镑兑美元/CFETS升值,欧元兑美元贬值。
研报提到了哪些风险因素?
研报提示的风险因素包括数据时效性、宏观环境显著变化、资产走势超预期以及地缘摩擦。例如,美国通胀数据可能影响美联储政策预期,中东供应风险可能持续影响油价,新兴市场内部表现分化,中债收益率曲线‘熊陡’可能增加长端债券配置压力,美债‘熊平’可能反映市场对美联储加息的预期。此外,商品价格波动、汇率变动也可能带来不确定性。