猜你想问
这份报告主要分析了哪些市场动态?
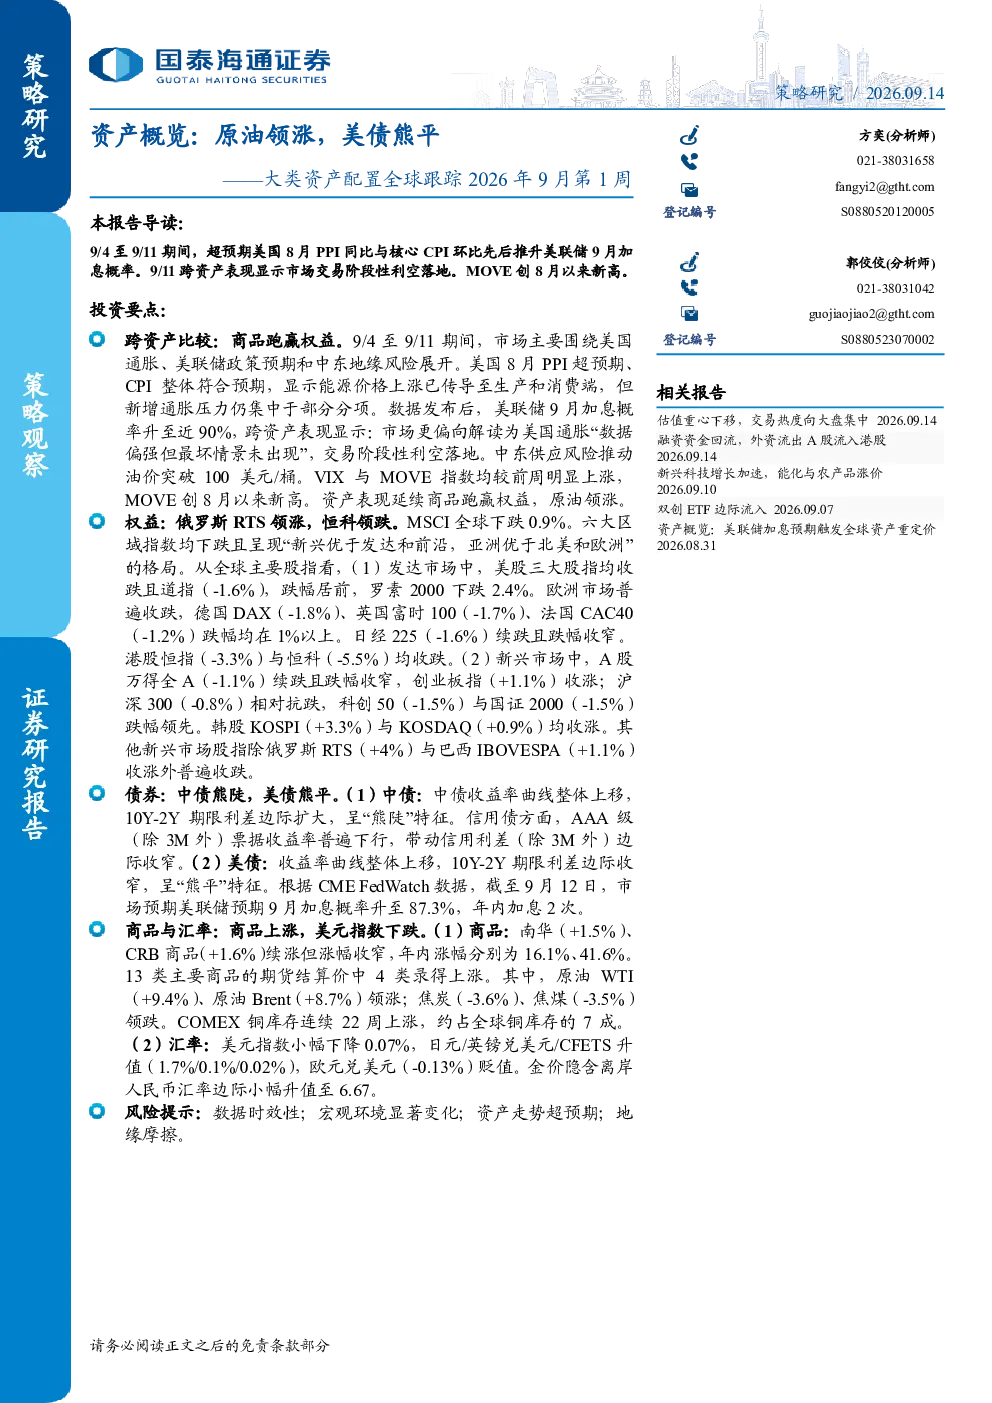
本报告分析了9月第1周全球主要市场动态,重点关注美国通胀数据、美联储政策预期及中东地缘政治风险。美国8月PPI超预期,CPI符合预期,显示能源价格上涨已传导至生产和消费端,但新增通胀压力集中于部分分项。美联储9月加息概率升至近90%,市场解读为美国通胀‘数据偏强但最坏情景未出现’,交易阶段性利空落地。中东供应风险推动油价突破100美元/桶,VIX与MOVE指数均明显上涨,MOVE创8月以来新高。资产表现延续商品跑赢权益,原油领涨。
报告对权益市场有何分析?
报告显示,9月第1周MSCI全球下跌0.9%,呈现‘新兴优于发达和前沿,亚洲优于北美和欧洲’的格局。发达市场中,美股三大股指均收跌,欧洲市场普遍收跌。新兴市场中,A股万得全A续跌但跌幅收窄,创业板指收涨;沪深300相对抗跌,科创50与国证2000跌幅领先。韩股KOSPI与KOSDAQ均收涨。其他新兴市场股指除俄罗斯RTS与巴西IBOVESPA收涨外普遍收跌。权益市场整体表现疲软,区域分化明显。
报告如何解读债券市场走势?
报告指出,中债收益率曲线整体上移,10Y-2Y期限利差边际扩大,呈‘熊陡’特征。信用债方面,AAA级(除3M外)票据收益率普遍下行,带动信用利差(除3M外)边际收窄。美债收益率曲线整体上移,10Y-2Y期限利差边际收窄,呈‘熊平’特征。根据CME FedWatch数据,市场预期美联储9月加息概率升至87.3%,年内加息2次。债券市场受通胀预期和货币政策预期双重影响,分化趋势明显。
报告对商品和汇率市场有何观察?
报告显示,9月第1周南华指数和CRB商品指数续涨但涨幅收窄,13类主要商品期货结算价中4类录得上涨。原油WTI和Brent领涨,涨幅分别为9.4%和8.7%;焦炭和焦煤领跌,跌幅分别为3.6%和3.5%。COMEX铜库存连续22周上涨,约占全球铜库存的7成。美元指数小幅下降0.07%,日元和英镑兑美元升值,欧元兑美元贬值。金价隐含离岸人民币汇率边际小幅升值至6.67。商品和汇率市场波动受供需关系和地缘政治影响较大。
报告提示了哪些潜在风险?
报告提示,当前市场主要风险包括美国通胀持续超预期、美联储政策路径不确定性、中东地缘政治紧张局势以及全球供应链压力。美国通胀数据虽显示部分缓解迹象,但仍需关注核心通胀走势。美联储加息预期增强可能影响资产定价。中东供应风险持续存在,可能进一步推高能源价格。此外,全球经济增长放缓风险也不容忽视,需警惕多重因素叠加带来的市场波动。