猜你想问
铅价近期走势如何?
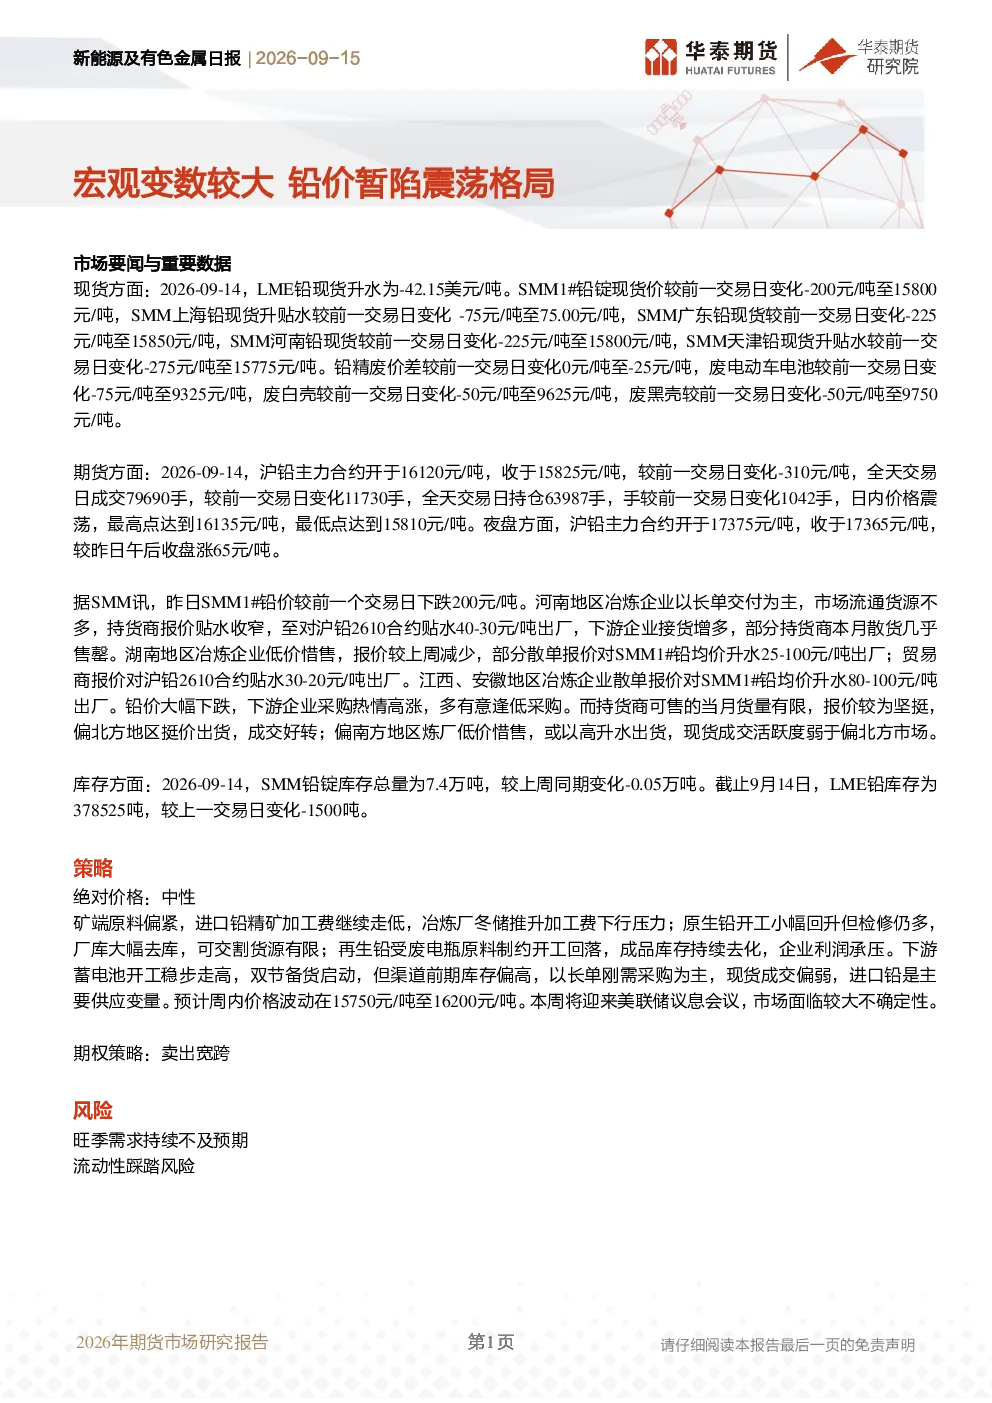
根据最新数据,2026年9月14日,LME铅现货升水为-42.15美元/吨,SMM1#铅锭现货价下跌200元/吨至15800元/吨。各区域铅价均下跌,其中广东和河南地区下跌225元/吨,上海和天津地区下跌75元/吨和275元/吨。铅精废价差较前一交易日变化0元/吨至-25元/吨,废电动车电池、废白壳和废黑壳价格分别下跌75元/吨、50元/吨和50元/吨至9325元/吨、9625元/吨和9750元/吨。沪铅主力合约下跌310元/吨,持仓63987手。库存方面,SMM铅锭库存减少0.05万吨至7.4万吨,LME铅库存减少1500吨至378525吨。河南、湖南、江西、安徽地区冶炼企业报价及下游需求情况各异,整体呈现震荡格局。
铅行业未来发展趋势是什么?
铅行业未来发展趋势显示,矿端原料偏紧,进口铅精矿加工费走低,冶炼厂冬储推升加工费下行压力。原生铅开工小幅回升但检修仍多,厂库大幅去库,可交割货源有限。再生铅受废电瓶原料制约开工回落,成品库存持续去化,企业利润承压。下游蓄电池开工稳步走高,双节备货启动,但渠道前期库存偏高,以长单刚需采购为主。进口铅是主要供应变量,预计价格波动在15750元/吨至16200元/吨。
本报告重点分析了哪些方面?
本报告重点分析了铅价的市场现状,包括现货、期货和库存数据。各区域铅价走势,如广东、河南、上海、天津等地的价格变动。铅精废价差变化及废料价格走势。不同地区冶炼企业和下游企业的报价及采购情况。此外,报告还分析了铅行业供需关系,包括矿端原料、原生铅开工、再生铅开工、蓄电池开工及库存情况,以及价格预测和期权策略建议。
当前铅市场现状如何判断?
当前铅市场现状呈现震荡格局。现货价格下跌,期货价格波动,库存减少。各区域价格表现不一,河南、湖南等地冶炼企业报价及下游需求情况各异。整体看,矿端原料偏紧,进口铅精矿加工费走低,原生铅开工回升但检修仍多,厂库去库明显。再生铅开工回落,成品库存持续去化。下游蓄电池开工走高,但渠道库存偏高,以长单刚需采购为主。进口铅是主要供应变量,市场整体供需关系较为复杂。
本报告提示哪些风险?
本报告提示的主要风险包括旺季需求持续不及预期和流动性踩踏风险。虽然下游蓄电池开工稳步走高,双节备货启动,但渠道前期库存偏高,可能影响实际需求表现。此外,市场流动性变化可能引发价格波动,特别是在供需关系紧张时,存在流动性踩踏风险。这些因素可能对铅价走势产生重要影响,需密切关注市场动态。