猜你想问
这份报告的主要发现是什么?
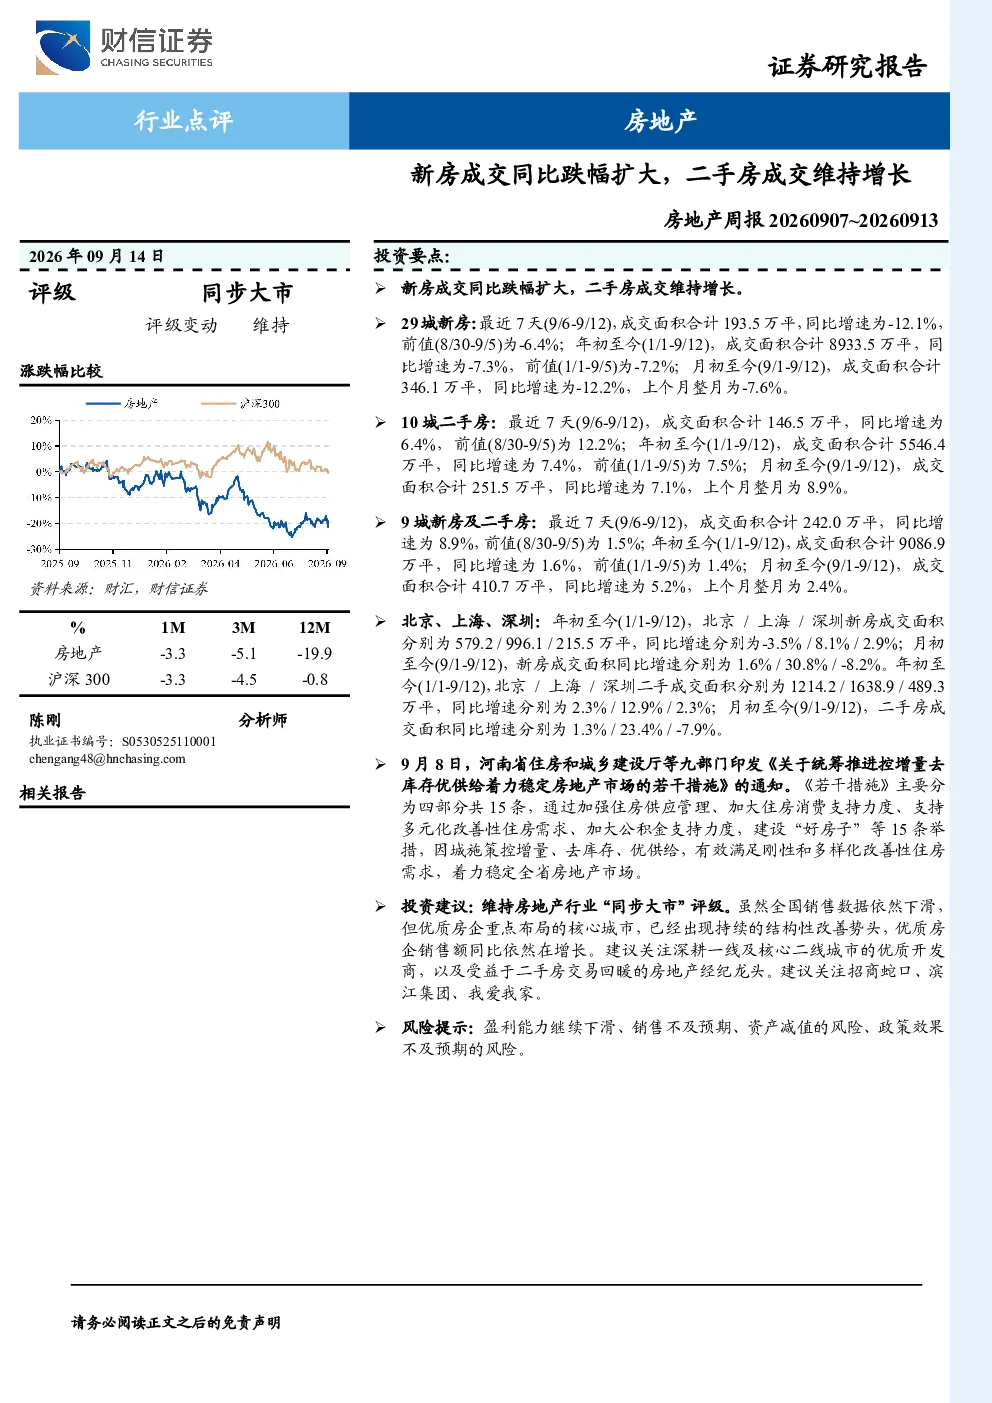
报告显示近期29城新房成交面积同比增速为-12.1%,较前值-6.4%扩大,年初至今同比增速为-7.3%,前值为-7.2%。而10城二手房成交面积同比增速为6.4%,年初至今同比增速为7.4%。这表明新房市场持续承压,二手房市场则保持增长态势。
不同城市的房地产市场表现有何差异?
重点城市表现分化明显。北京、上海、深圳新房成交面积同比增速分别为-3.5%、8.1%、2.9%,二手房成交面积同比增速分别为2.3%、12.9%、2.3%。上海新房和二手房成交表现突出,而深圳新房成交增速转负。
当前房地产市场的整体趋势如何?
全国新房销售数据下滑,但优质房企在核心城市已出现结构性改善,销售额同比仍增长。二手房交易回暖,政策支持力度加大,如河南省发布措施稳定市场,通过加强住房供应管理和加大住房消费支持力度。
报告中提到了哪些重点关注方向?
报告建议关注深耕一线及核心二线城市的优质开发商,以及受益于二手房交易回暖的房地产经纪龙头,如招商蛇口、滨江集团、我爱我家。同时,报告强调政策支持对市场稳定的重要性。
投资该行业存在哪些风险?
主要风险包括盈利能力下滑、销售不及预期、资产减值及政策效果不及预期。虽然全国销售数据下滑,但优质房企在核心城市已出现结构性改善,但市场仍面临不确定性。
你可能感兴趣
房地产周报:新房成交同比降幅扩大,二手房成交维持增长
房地产财信证券2026-08-17
房地产行业第17周周报:新房成交同比跌幅收窄,二手房成交环比微增
房地产信达证券2024-04-28
房地产周报:7月30城新房成交同比微降,二手房成交维持热度
房地产财信证券2026-08-03
房地产行业跟踪周报:新房二手房成交同比增长,公积金管理条例修订工作启动
房地产财通证券2026-06-09
房地产行业周报:新房、二手房成交同比下降,稳地产稳增长信号明确
房地产开源证券2024-02-25
房地产行业周报:新房二手房成交面积同比增长,新增专项债效果逐步释放
房地产开源证券2025-01-12
房地产行业周报:新房二手房成交面积同比增长,持续推动房地产市场止跌回稳
房地产开源证券2025-03-09
房地产行业周报:新房二手房成交同比增长,推进新型城市基础设施建设
房地产开源证券2024-12-08
房地产周报:新房成交同比增长,二手房成交热度提升
房地产财信证券2026-06-08
房地产周报:新房成交降幅较上月收窄,二手房成交同比增长
房地产财信证券2026-04-13