猜你想问
这份报告主要分析了哪些金融数据?
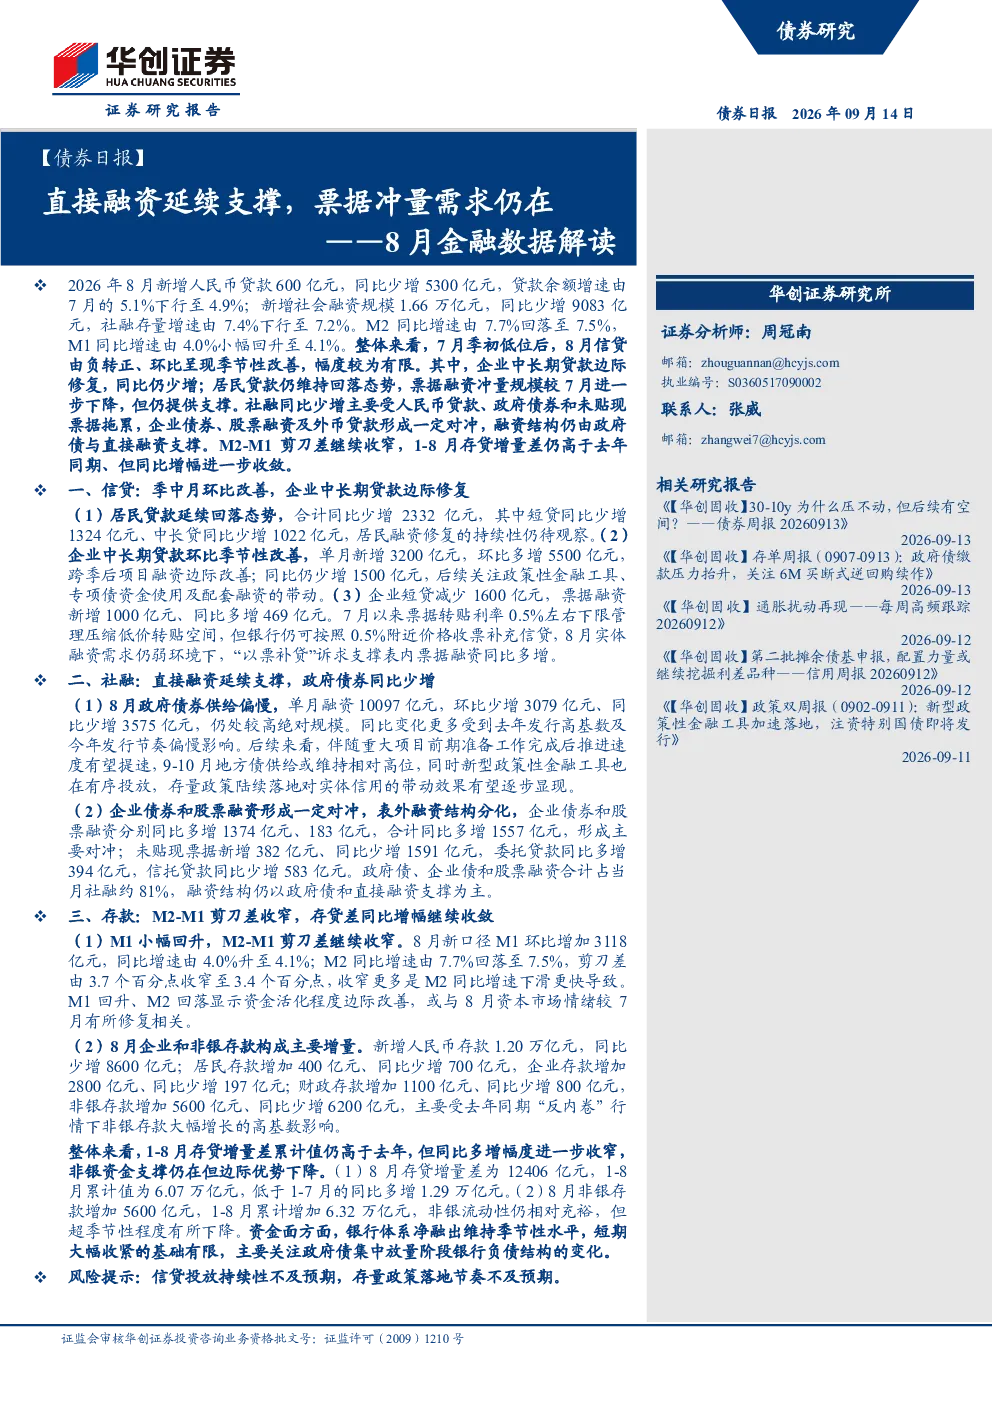
这份报告主要分析了8月中国的信贷、社会融资规模(社融)和存款数据。信贷方面,8月新增贷款600亿元,同比少增5300亿元,贷款余额增速从7月的5.1%降至4.9%。居民贷款同比少增2332亿元,企业中长期贷款环比改善但同比仍少增,票据融资新增1000亿元、同比多增469亿元。社融方面,8月新增1.66万亿元,同比少增9083亿元,社融存量增速从7.4%降至7.2%。政府债券融资同比少增3575亿元,而企业债券和股票融资同比多增,未贴现票据新增382亿元、同比少增1591亿元。存款方面,M2同比增速从7.7%降至7.5%,M1同比增速从4.0%小幅回升至4.1%,M2-M1剪刀差继续收窄。8月新增人民币存款1.20万亿元,同比少增8600亿元,居民、企业和财政存款均同比少增,非银存款同比少增6200亿元。
报告对信贷市场的分析有哪些关键点?
报告指出,8月信贷市场呈现由负转正的季节性改善,但幅度有限。企业中长期贷款边际修复,单月新增3200亿元,同比仍少增1500亿元,显示修复基础尚不稳固。居民贷款延续回落态势,同比少增2332亿元,反映消费需求偏弱。票据融资虽然新增1000亿元、同比多增469亿元,但冲量规模较7月下降,仍对信贷提供一定支撑。整体来看,信贷市场修复动力不足,结构性问题依然突出。
报告如何看待直接融资和票据融资的作用?
报告强调,直接融资在8月社融中发挥重要作用。企业债券和股票融资同比分别多增1374亿元和183亿元,成为对冲政府债券融资同比少增(3575亿元)和未贴现票据拖累(同比少增1591亿元)的关键力量。这表明融资结构正逐渐从政府债向直接融资转移。票据融资虽然规模下降,但仍是信贷市场的重要补充,显示短期流动性需求依然存在。这种融资结构变化对资本市场和实体经济的资金流向有深远影响。
报告对当前经济市场的现状有何判断?
报告认为,当前经济市场呈现信贷、社融增速双降的趋势,但M2-M1剪刀差收窄暗示经济活力有所回升。企业中长期贷款的修复力度不足,居民贷款持续回落,显示内需恢复仍显乏力。政府债券融资的减少和直接融资的支撑作用凸显,反映政策性资金对经济的托底作用增强。整体来看,经济处于企稳阶段,但结构性问题突出,需要更多政策支持来巩固修复基础。
报告提示了哪些潜在风险?
报告提示的主要风险包括信贷投放的持续性可能不及预期,政策效果有待观察。当前信贷和社融增速下滑,虽然有一定季节性因素,但也反映出经济内生动力不足。存量政策落地节奏的不确定性可能导致政策效果打折扣。此外,非银资金支撑边际优势下降,可能需要更多元化的资金来源来弥补缺口。这些风险因素可能影响未来的经济复苏进程和金融市场表现。