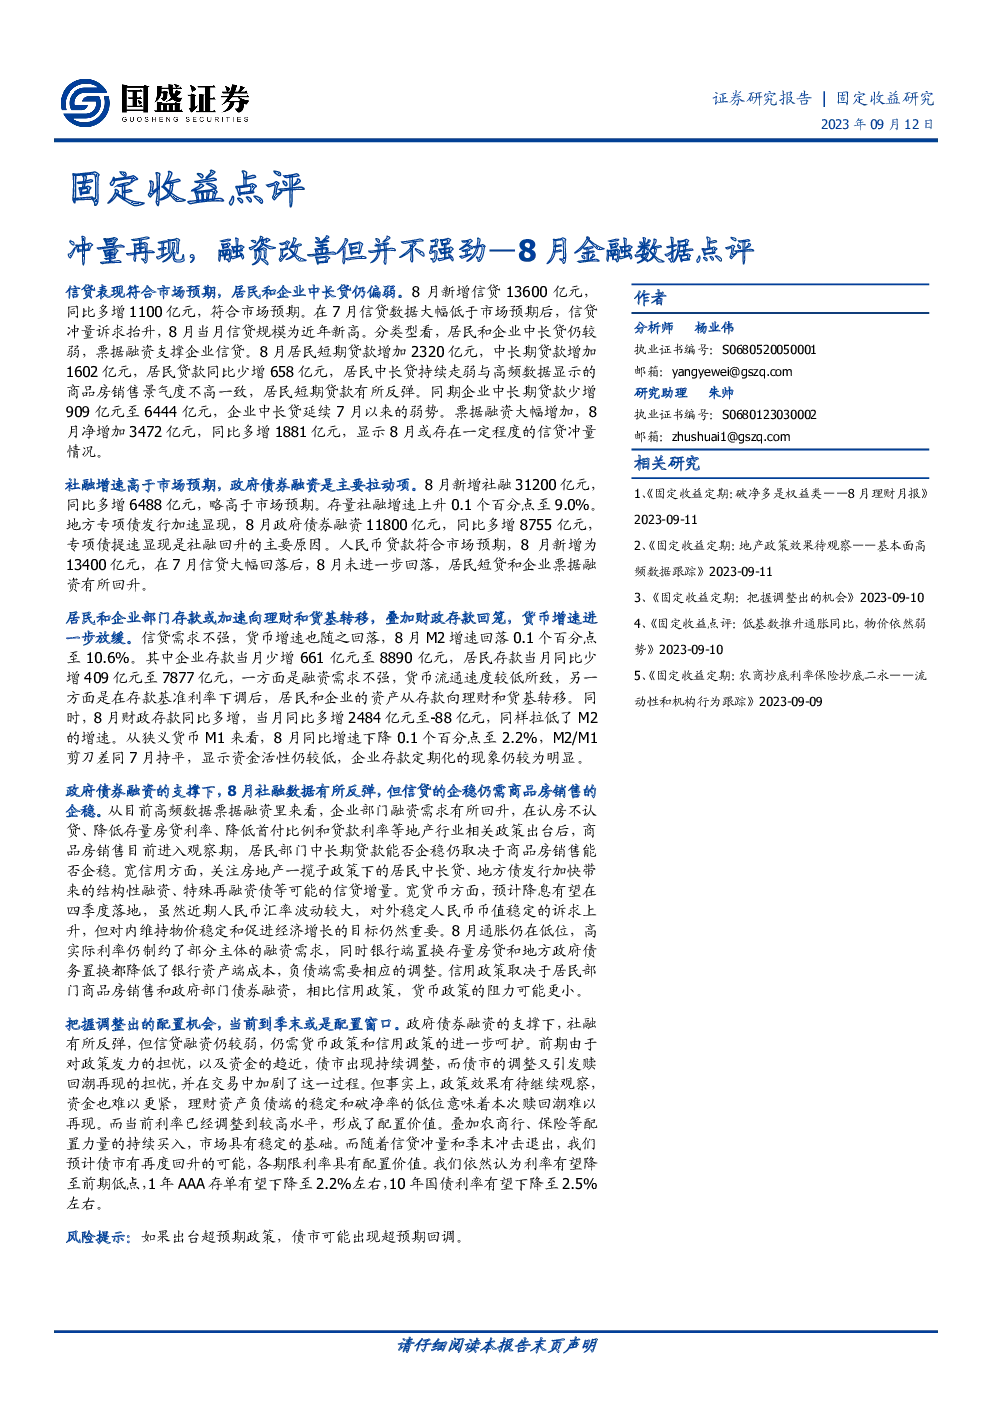
《2023年09月金融数据点评》报告指出,8月金融数据显示信贷和社融增速虽有所改善,但仍处于低位,反映出融资需求整体偏弱。
信贷方面,8月新增信贷13600亿元,同比多增1100亿元,符合市场预期。居民和企业中长贷依然偏弱,企业中长贷延续7月以来的弱势,而居民中长贷持续走弱与商品房销售景气度不高一致。票据融资支撑企业信贷,大幅增加3472亿元,同比多增1881亿元。
社会融资规模(社融)方面,8月新增31200亿元,同比多增6488亿元,略高于市场预期,存量社融增速上升0.1个百分点至9.0%。政府债券融资是主要拉动项,新增11800亿元,同比多增8755亿元,主要是由于地方专项债发行加速。人民币贷款符合市场预期,8月新增13400亿元,未进一步回撤。
货币供应量方面,8月M2增速为10.6%,较上月下降0.1个百分点,企业存款当月少增661亿元至8890亿元,居民存款当月同比少增409亿元至7877亿元。这表明信贷需求不强,货币流通速度较低,以及在存款基准利率下调后,居民和企业的资产从存款转向理财和货基。
报告分析指出,政府债券融资支撑了8月社融数据的反弹,但信贷的企稳仍需关注房地产领域的企稳。在宽信用方面,关注房地产政策下的居民中长贷、地方债发行加快带来的结构性融资,以及特殊再融资债等可能的信贷增量。在宽货币方面,预计降息有望在四季度落地,尽管近期人民币汇率波动较大,但对内维持物价稳定和促进经济增长的目标仍然重要。
对于金融市场,报告建议把握调整出的配置机会,当前到季末可能是配置窗口。政府债券融资的支撑使得社融有所反弹,但信贷融资仍较弱,需要货币政策和信用政策的进一步呵护。考虑到市场调整和政策效果的观察,预计债市在信贷冲量和季末冲击退出后有望再度回升,各期限利率具有配置价值。报告预计1年AAA存单将降至2.2%左右,10年国债利率将降至2.5%左右。然而,若出台超预期政策,债市可能出现超预期回调的风险。
总的来说,8月金融数据显示信贷和社融增速虽有改善,但仍面临融资需求偏弱的挑战,特别是居民和企业的中长期贷款。政策面的调整和市场环境的变化将是未来关注的重点。
想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。