猜你想问
这份研报主要讲了什么内容?
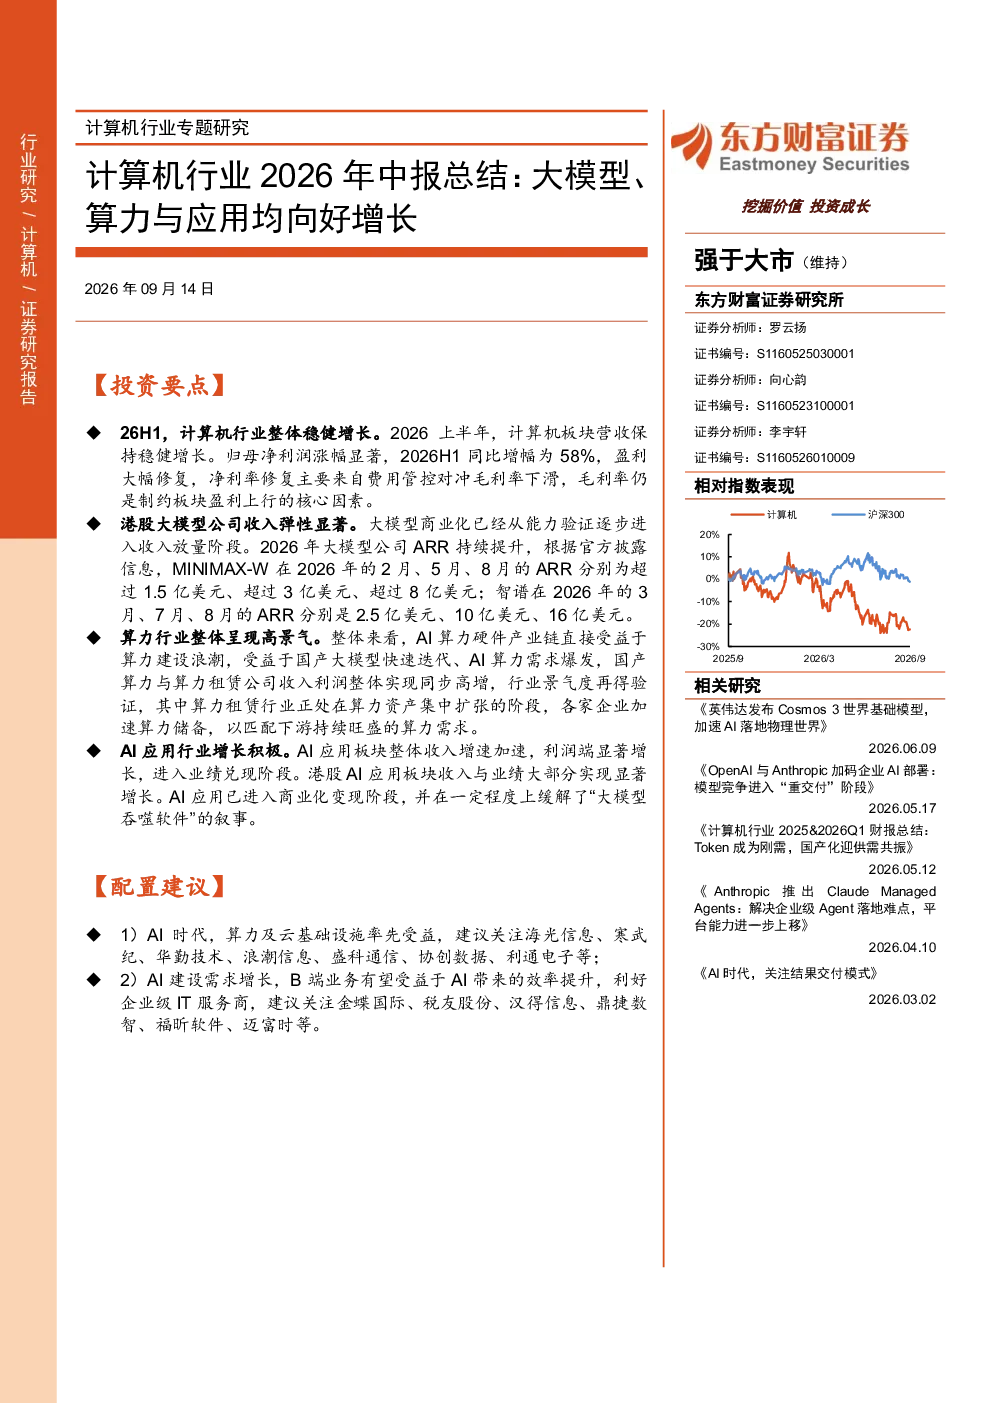
这份研报主要分析了2026年上半年计算机行业的整体表现,指出行业营收保持稳健增长,归母净利润同比增幅达58%,盈利大幅修复。报告重点分析了算力及基础设施、AI应用、港股大模型和港股AI应用等细分行业的增长情况,并提出了关注算力及云基础设施、AI建设需求受益企业级IT服务商的投资建议。此外,还提示了关键技术研发、产业资本开支及企业客户支出、市场竞争加剧等风险。
计算机行业未来发展趋势如何?
计算机行业未来发展趋势向好,大模型、算力与应用均呈现增长态势。国产大模型快速迭代推动AI算力需求爆发,算力租赁行业加速储备算力以匹配下游需求。AI应用进入商业化变现阶段,收入增速加速,利润端显著增长,人效提升。港股大模型商业化进入收入放量阶段,亏损收窄。整体来看,计算机行业在技术创新和商业化方面均有积极进展,但需关注市场竞争加剧等风险。
研报重点分析了哪些方向?
研报重点分析了计算机行业整体表现、算力及基础设施板块、AI应用板块、港股大模型和港股AI应用等细分行业。其中,算力及基础设施板块受益于国产大模型快速迭代和AI算力需求爆发,收入利润同步高增;AI应用板块收入增速加速,利润端显著增长,进入业绩兑现阶段;港股大模型商业化进入收入放量阶段,亏损收窄;港股AI应用板块业绩扭亏,收入与业绩均显著增长。研报还提出了关注算力及云基础设施、AI建设需求受益企业级IT服务商的投资建议。
当前计算机行业市场现状如何?
当前计算机行业市场现状呈现稳健增长态势。2026年上半年,行业营收保持稳健增长,归母净利润同比增幅达58%,盈利大幅修复。算力及基础设施板块表现亮眼,收入利润同步高增,业绩弹性显著。AI应用板块进入商业化变现阶段,收入增速加速,利润端显著增长。港股大模型商业化进入收入放量阶段,亏损收窄。整体来看,计算机行业在技术创新和商业化方面均有积极进展,但盈利波动性高于收入端,毛利率仍是制约板块盈利的核心因素。
研报提到了哪些风险提示?
研报提示了计算机行业面临的风险,包括关键技术研发不及预期、产业资本开支及企业客户支出不及预期、市场竞争加剧等。关键技术研发不及预期可能导致产品竞争力下降;产业资本开支及企业客户支出不及预期可能影响行业增长;市场竞争加剧可能压缩企业利润空间。这些风险需要投资者关注,并在投资决策中加以考虑。