猜你想问
2026H1通信行业整体业绩表现如何?
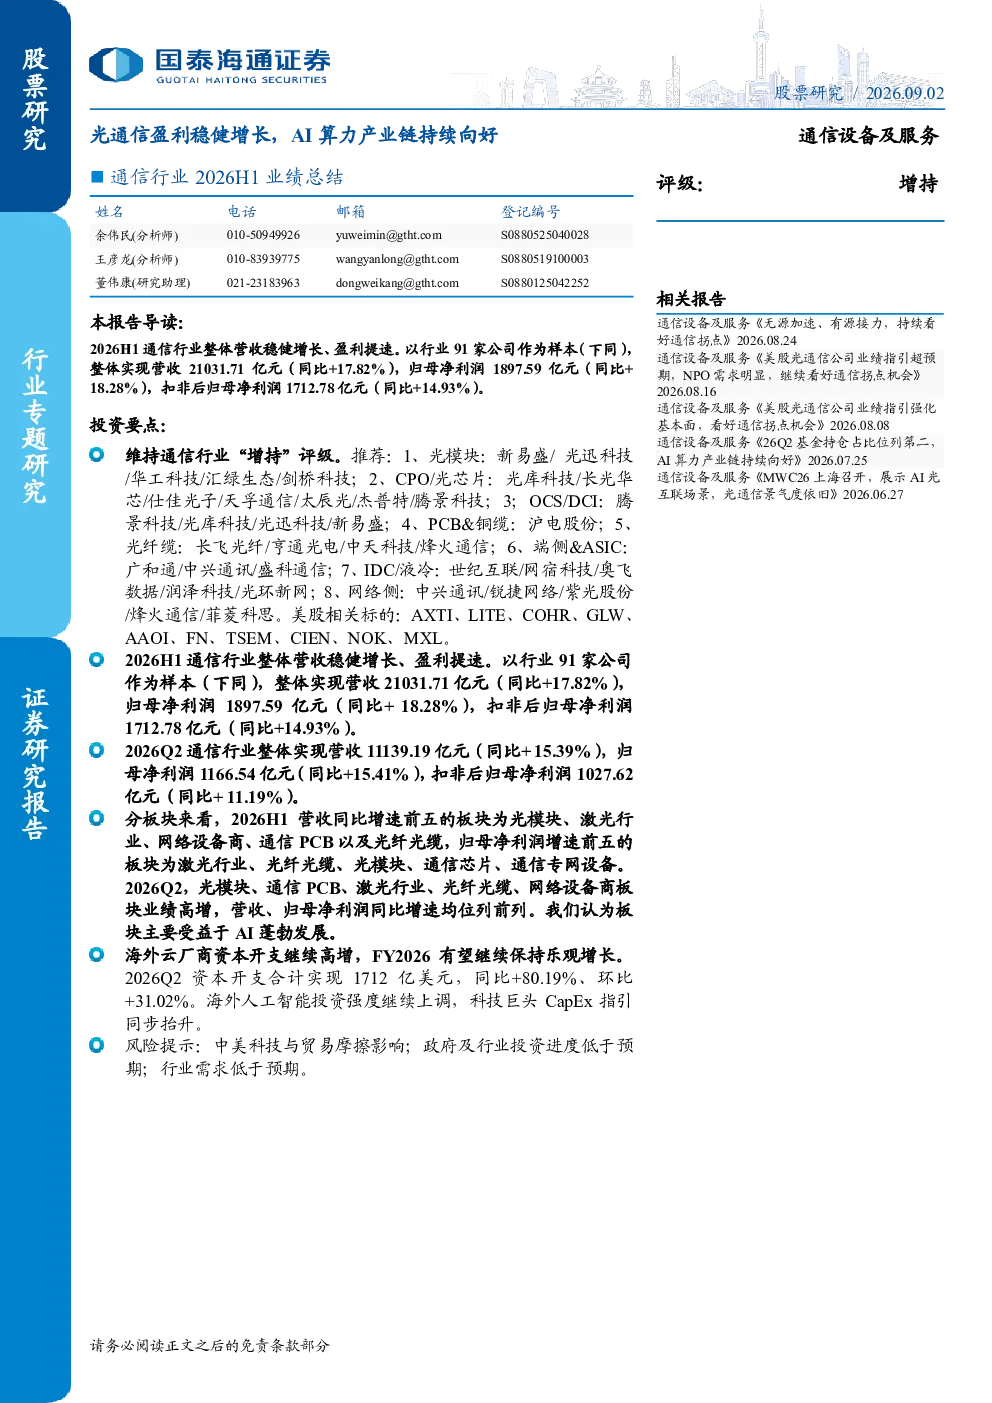
2026H1通信行业整体营收和盈利均实现稳健增长。以91家公司为样本,行业整体营收21031.71亿元(同比+17.82%),归母净利润1897.59亿元(同比+18.28%),扣非后归母净利润1712.78亿元(同比+14.93%)。其中,2026Q2营收11139.19亿元(同比+15.39%),归母净利润1166.54亿元(同比+15.41%),扣非后归母净利润1027.62亿元(同比+11.19%)。分板块来看,2026H1营收增速前五的板块为光模块、激光行业、网络设备商、通信PCB和光纤光缆;归母净利润增速前五的板块为激光行业、光纤光缆、光模块、通信芯片和通信专网设备。2026Q2业绩高增板块包括光模块、通信PCB、激光行业、光纤光缆和网络设备商,均实现营收和净利润的快速增长,主要受益于AI产业的蓬勃发展。毛利率方面,光纤光缆、光模块及器件等板块在2026H1和2026Q2均实现同比高增,毛利率分别提升7.77pct和5.68pct,2026Q2毛利率同比增长9.07pct和5.35pct。
AI算力产业链对通信行业的影响有哪些?
AI算力产业链对通信行业的影响显著,推动光通信板块盈利稳健增长。2026H1和2026Q2,光模块、通信PCB、激光行业、光纤光缆和网络设备商等板块均实现营收和净利润的快速增长,主要受益于AI产业的蓬勃发展。海外云厂商资本开支持续高增,2026Q2达1712亿美元(同比+80.19%),AI投资强度持续上调,科技巨头CapEx指引同步抬升,为AI产业链全面打开空间。毛利率方面,光纤光缆、光模块及器件等板块在2026H1和2026Q2均实现同比高增,显示AI需求带动下行业盈利能力提升。投资建议方面,维持通信行业“增持”评级,推荐光模块、CPO/光芯片、OCS/DCI、PCB&铜缆、光纤缆、端侧&ASIC、IDC/液冷、网络侧等细分领域相关标的。
报告重点分析了哪些通信行业细分领域?
报告重点分析了光通信、激光行业、网络设备商、通信PCB和光纤光缆等细分领域。2026H1营收增速前五的板块为光模块、激光行业、网络设备商、通信PCB和光纤光缆;归母净利润增速前五的板块为激光行业、光纤光缆、光模块、通信芯片和通信专网设备。2026Q2业绩高增板块包括光模块、通信PCB、激光行业、光纤光缆和网络设备商,均实现营收和净利润的快速增长。毛利率方面,光纤光缆、光模块及器件等板块在2026H1和2026Q2均实现同比高增,毛利率分别提升7.77pct和5.68pct,2026Q2毛利率同比增长9.07pct和5.35pct。投资建议推荐光模块、CPO/光芯片、OCS/DCI、PCB&铜缆、光纤缆、端侧&ASIC、IDC/液冷、网络侧等细分领域相关标的。
当前通信行业市场现状如何?
当前通信行业市场现状表现为整体营收和盈利稳健增长。以91家公司为样本,2026H1行业整体营收21031.71亿元(同比+17.82%),归母净利润1897.59亿元(同比+18.28%),扣非后归母净利润1712.78亿元(同比+14.93%)。2026Q2营收11139.19亿元(同比+15.39%),归母净利润1166.54亿元(同比+15.41%),扣非后归母净利润1027.62亿元(同比+11.19%)。分板块看,光通信、激光行业、网络设备商等板块表现突出,营收和净利润增速领先。毛利率方面,光纤光缆、光模块及器件等板块毛利率持续提升,2026H1和2026Q2分别提升7.77pct和5.68pct。海外云厂商资本开支持续高增,2026Q2达1712亿美元(同比+80.19%),为AI产业链全面打开空间。
研报提示了哪些投资风险?
研报提示了中美科技与贸易摩擦影响、政府及行业投资进度低于预期、行业需求低于预期等风险。中美科技与贸易摩擦可能对通信行业出口和供应链稳定性带来不确定性。政府及行业投资进度低于预期可能影响AI算力产业链的扩张速度,进而影响相关企业业绩增长。行业需求低于预期可能导致通信设备商和光模块等板块的营收和利润增速放缓。此外,海外云厂商资本开支增长虽快,但若全球经济增长放缓,可能影响其长期投资强度。需关注这些风险因素对通信行业整体发展的影响。