猜你想问
强赎公告后转债还有机会吗
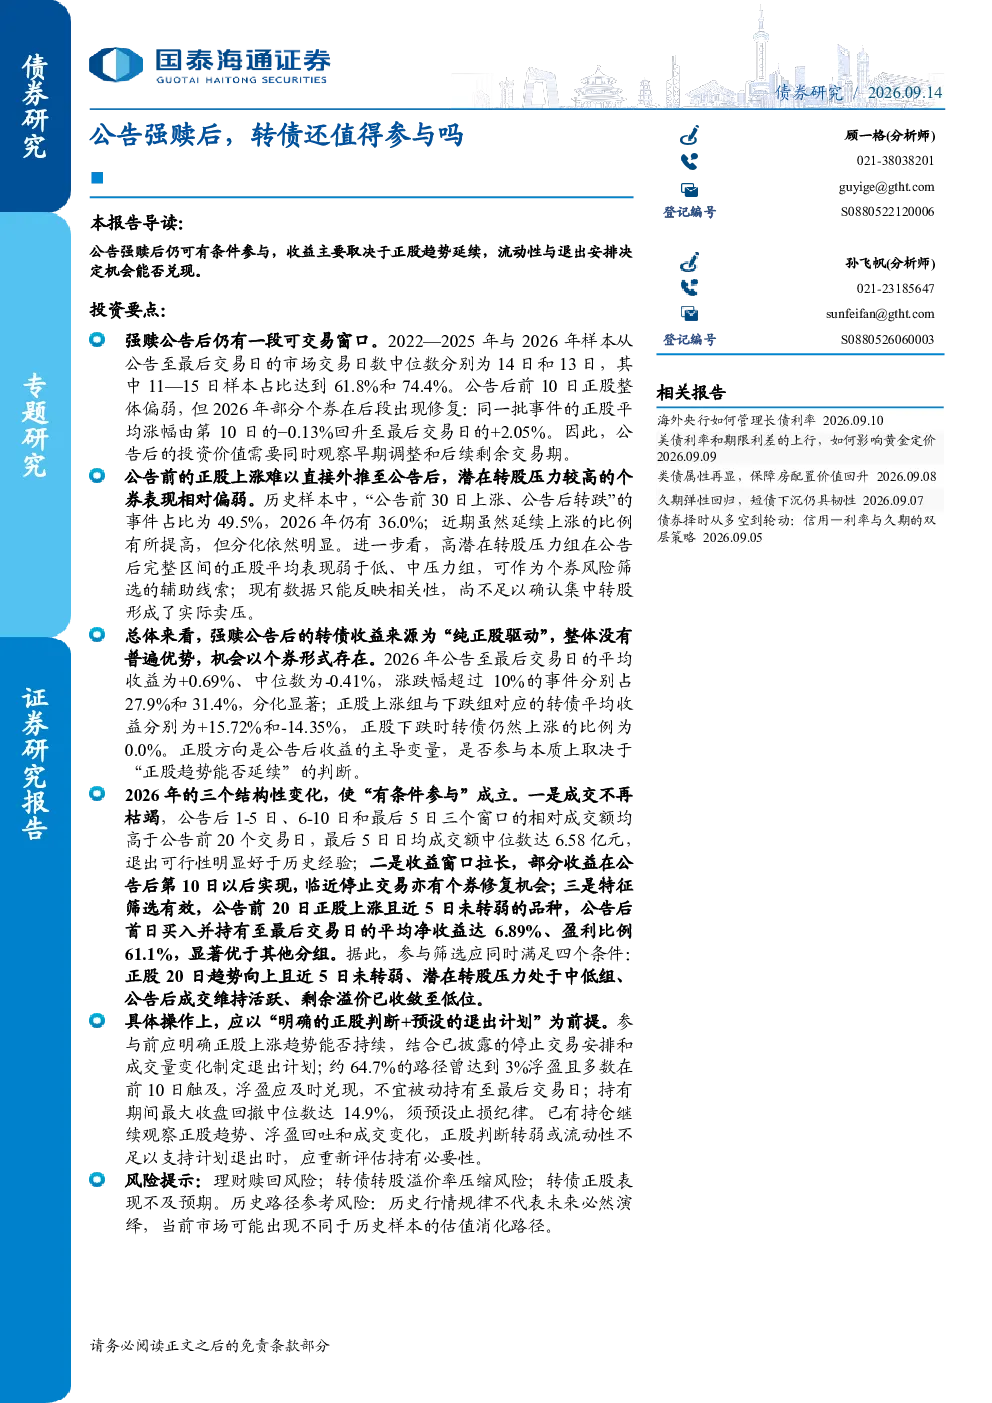
强赎公告后转债仍有十余交易日可观察,但历史样本分化较大。2022—2025年公告至最后交易日的平均涨跌幅为-2.00%,中位数为-3.00%;2026年回升至+0.69%,中位数为-0.41%。涨跌幅超过10%的事件占比分别为16.5%和27.9%
公告后正股走势如何
公告前正股通常已积累较大涨幅,临近公告时涨幅放缓甚至回落。公告后早期正股表现弱于公告前。历史样本中,“公告前30日上涨、公告后转跌”的事件占比为49.5%,2026年为36.0%
2026年转债机会在哪里
2026年机会更多集中于正股趋势未转弱的品种。公告前20日正股上涨且近5日未转弱的品种表现较好,公告后首日买入并持有至最后交易日的平均净收益达6.89%,盈利比例61.1%
公告后转债成交情况怎样
2026年公告后1-5日、6-10日和最后5日三个窗口的相对成交额均高于公告前20个交易日,最后5日日均成交额中位数达6.58亿元。成交不再枯竭,退出可行性改善
参与强赎转债需注意什么风险
参与前需明确正股上涨趋势能否持续,结合已披露的停止交易安排和成交量变化制定退出计划。约64.7%的路径曾达到3%浮盈且多数在前10日触及,浮盈应及时兑现。持有期间最大收盘回撤中位数达14.9%,须预设止损纪律。理财赎回风险;转债转股溢价率压缩风险;转债正股表现不及预期
你可能感兴趣
固收周报:反脆弱:公告强赎后实现正收益的转债有何特征?
东吴证券2022-11-06
固收周报:反脆弱:公告强赎后能实现收益的转债有何特征?
东吴证券2022-11-13
转债新券行情现在值得参与吗
国泰海通证券2026-08-16
转债:公告强赎是趋势见顶还是趋势确认
金融财通证券2026-05-25
触发强赎后转债怎么走?
西南证券2019-10-06
——可转债周报20260427:转债强赎退市后的表现回顾
华创证券2026-04-27
转债市场周报:白云、歌尔强赎转股后可以继续持有
国信证券2017-06-12
转债强赎后“末日轮”价格超涨?
金融财通证券2025-08-25
固收周报:反脆弱:公告强赎后的股债有何表现?
东吴证券2022-10-30
固收周报:反脆弱:公告不强赎的转债有何后续表现?
东吴证券2022-10-23