猜你想问
这份研报主要分析了什么内容?
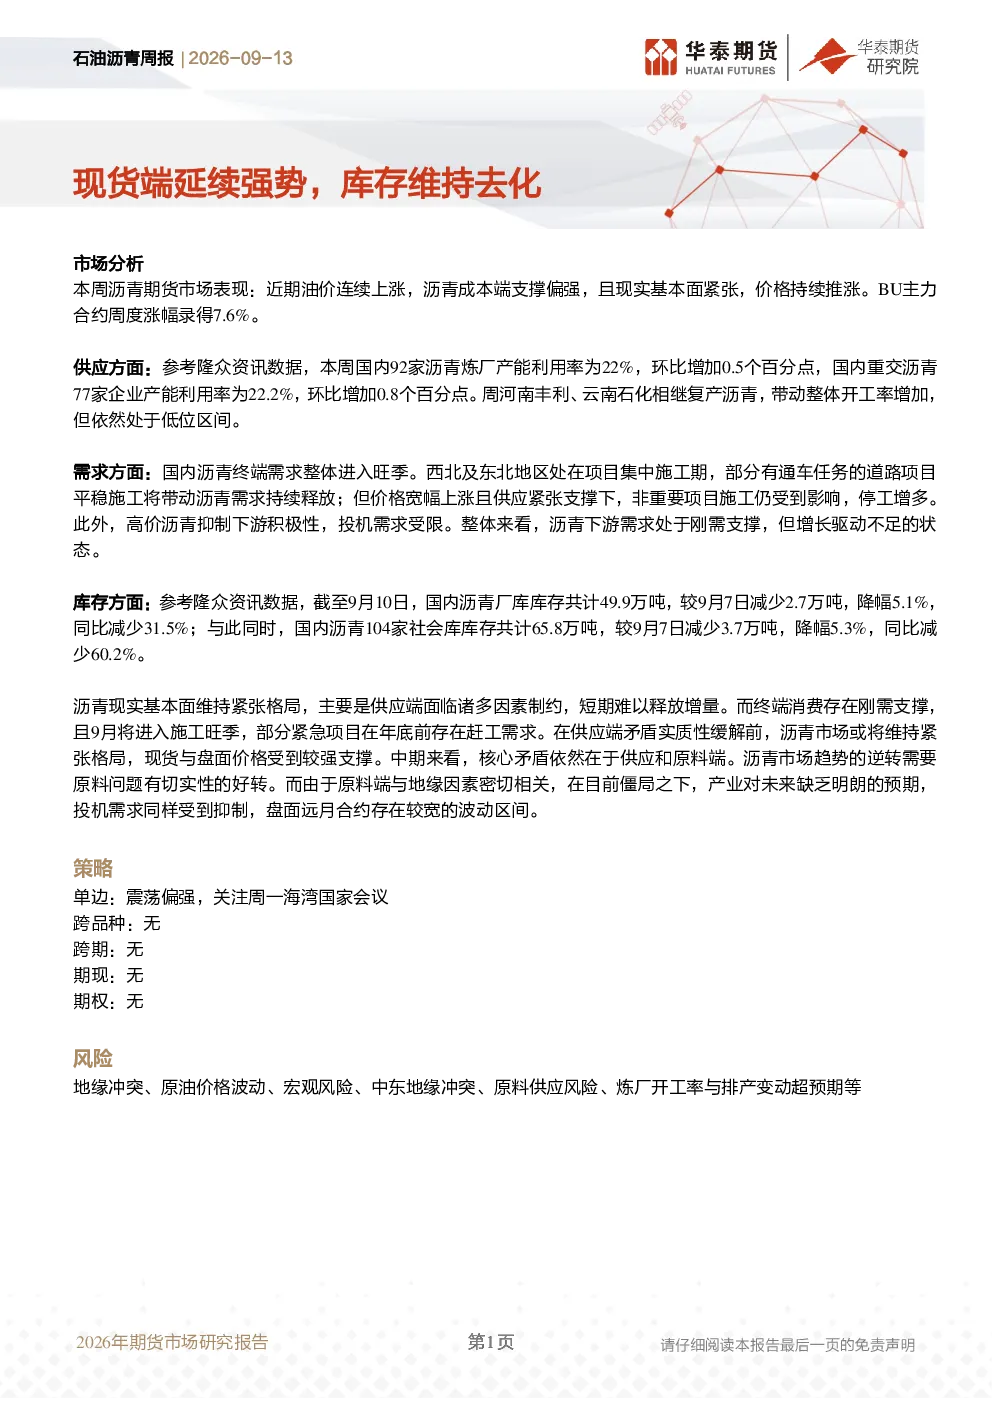
这份研报主要分析了本周国内沥青期货市场的表现,指出近期油价上涨带动成本端支撑偏强,基本面呈现紧张态势,价格持续推涨。报告详细解析了供应端国内沥青炼厂产能利用率变化,需求端国内沥青终端需求进入旺季但高价抑制下游积极性,库存端国内沥青厂库和社会库库存均出现明显去化。核心观点强调沥青现实基本面维持紧张格局,供应端制约明显,短期增量难释放,终端消费刚需支撑但增长驱动不足,市场或将维持紧张,现货与盘面价格受强支撑。
沥青行业未来发展趋势如何?
沥青行业未来发展趋势需关注供应和原料端矛盾是否缓解。当前供应端制约明显,短期内增量难释放;需求端虽进入施工旺季,但高价抑制下游积极性,刚需支撑为主。中期看,若原料端与地缘因素问题实质性好转,市场趋势可能逆转。当前产业对未来预期不明朗,投机需求受抑,远月合约波动区间较宽。需持续关注原料供应、地缘冲突、原油价格波动等宏观风险对行业的影响。
研报重点分析了哪些方面?
研报重点分析了沥青市场供需基本面、库存变化及价格驱动因素。在供应方面,报告追踪了国内沥青炼厂产能利用率变化,指出河南丰利、云南石化复产带动开工率增加,但整体仍处于低位。在需求方面,强调了国内沥青终端需求进入旺季,西北及东北地区项目集中施工,但价格上涨抑制非重要项目施工。库存方面,数据显示国内沥青厂库和社会库库存均出现显著去化,同比降幅明显。
当前沥青市场现状如何判断?
当前沥青市场现状可判断为基本面维持紧张格局。供应端,国内沥青炼厂产能利用率虽有所提升,但整体仍处于低位,制约明显。需求端,国内沥青终端需求进入旺季,但高价沥青抑制下游施工积极性,刚需支撑为主,增长驱动不足。库存端,厂库和社会库库存均出现大幅去化,同比降幅显著。综合来看,市场短期维持紧张态势,现货与盘面价格受强支撑。
研报提示了哪些主要风险?
研报提示的主要风险包括地缘冲突、原油价格波动、宏观风险、中东地缘冲突、原料供应风险、炼厂开工率与排产变动超预期等。地缘冲突可能影响原油供应和价格波动,进而影响沥青成本端;宏观风险可能影响终端需求;原料供应风险直接关系到沥青生产成本;炼厂开工率与排产变动则影响市场供应节奏。这些因素均可能对沥青市场产生重大影响。