猜你想问
这份研报主要分析了江南布衣的哪些核心内容?
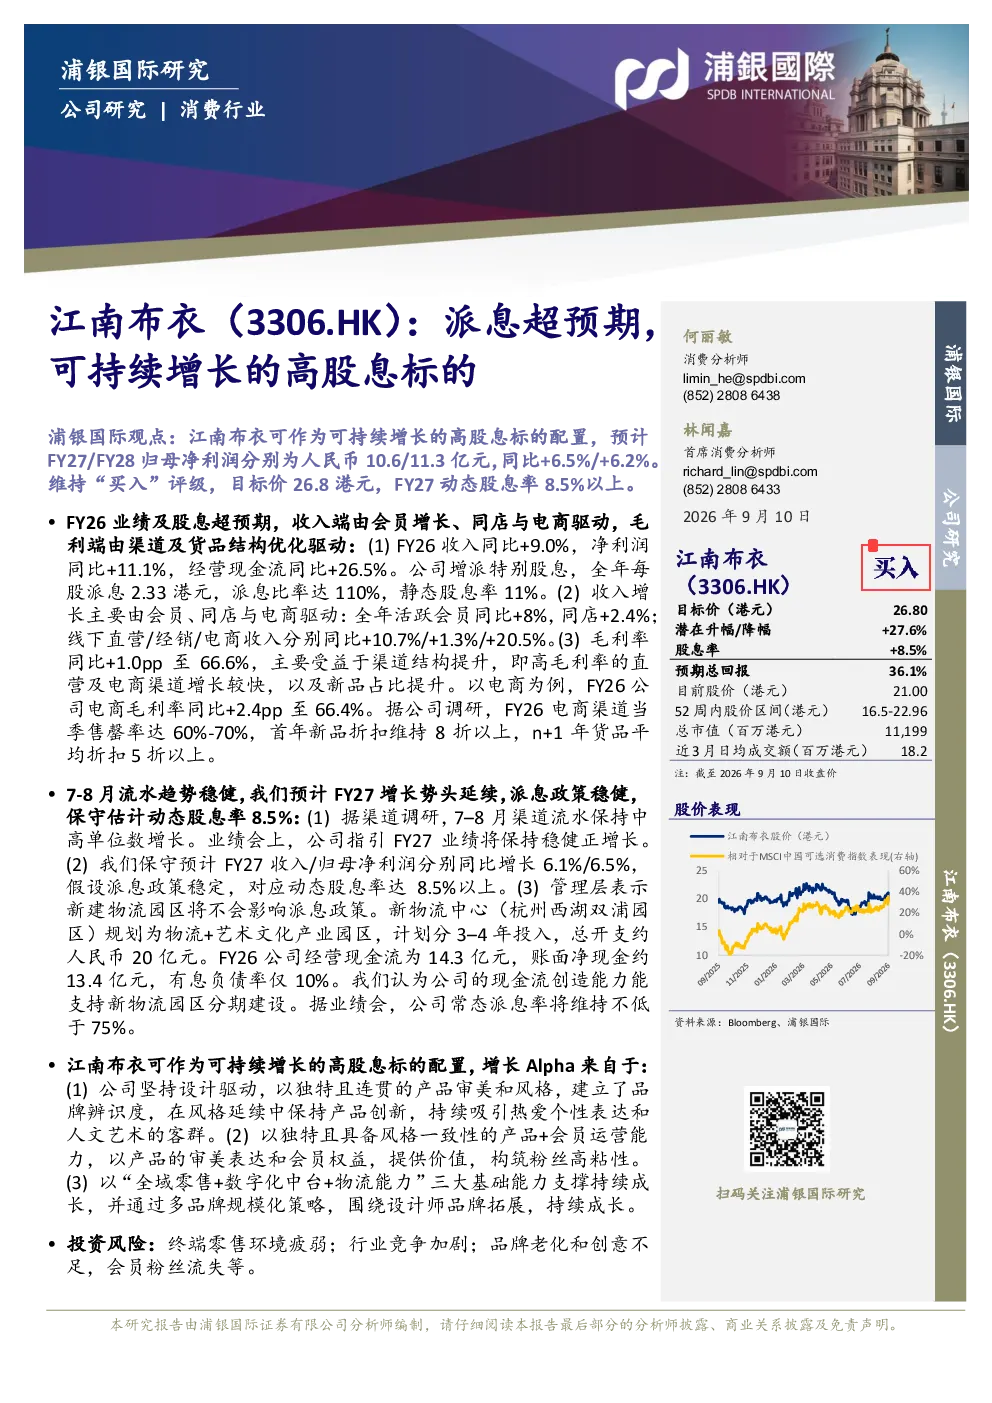
这份研报主要分析了江南布衣FY26的业绩及股息情况。公司FY26业绩及股息超预期,收入端由会员增长、同店与电商驱动,毛利端由渠道及货品结构优化驱动。公司增派特别股息,全年每股派息2.33港元,派息比率达110%,静态股息率11%。收入增长主要由会员、同店与电商驱动:全年活跃会员同比+8%,同店+2.4%;线下直营/经销/电商收入分别同比+10.7%/+1.3%/+20.5%。毛利率同比+1.0pp至66.6%,主要受益于渠道结构提升及新品占比提升。公司FY26经营现金流为14.3亿元,账面净现金约13.4亿元,有息负债率仅10%,现金流创造能力能支持新物流园区分期建设。公司常态派息率将维持不低于75%。
江南布衣所处赛道/行业的发展趋势如何?
江南布衣所处赛道为零售行业,特别是设计师品牌领域。报告指出,公司坚持设计驱动,以独特且连贯的产品审美和风格建立品牌辨识度,并通过多品牌规模化策略,围绕设计师品牌拓展,持续成长。公司以独特且具备风格一致性的产品+会员运营能力构筑粉丝高粘性,并以“全域零售+数字化中台+物流能力”三大基础能力支撑持续成长。这些策略表明,设计师品牌赛道未来可能受益于消费者对个性化、高品质产品的需求增长,以及数字化转型带来的效率提升。但行业竞争加剧、终端零售环境疲弱等风险因素也可能影响赛道整体发展。
研报重点分析了江南布衣的哪些方面?
研报重点分析了江南布衣的业绩增长驱动因素、股息政策以及未来增长潜力。业绩增长方面,报告指出收入增长主要由会员增长、同店销售提升和电商渠道扩张驱动,同时毛利端受益于渠道结构优化和新品占比提升。股息政策方面,公司FY26每股派息2.33港元,派息比率达110%,静态股息率11%,且管理层表示新建物流园区不会影响派息政策,常态派息率将维持不低于75%。未来增长潜力方面,报告认为公司坚持设计驱动、会员运营和数字化能力建设,并通过多品牌策略拓展,具备可持续增长的基础。
当前市场对江南布衣的判断是怎样的?
当前市场对江南布衣的判断较为积极。报告显示,公司FY26业绩超预期,收入端和毛利端均呈现稳健增长,派息政策也较为积极。预计FY27公司业绩将保持稳健正增长,保守预计收入/归母净利润分别同比增长6.1%/6.5%,对应动态股息率达8.5%以上。此外,公司经营现金流充裕,有息负债率低,具备支持新物流园区建设和持续派息的能力。这些因素表明市场对江南布衣的未来发展持乐观态度。
研报提示了哪些投资风险?
研报提示了以下投资风险:终端零售环境疲弱可能影响公司销售增长;行业竞争加剧可能压缩利润空间;品牌老化和创意不足可能导致会员粉丝流失。此外,虽然公司当前现金流充裕,但新建物流园区需分3-4年投入约20亿元人民币,未来若资金使用效率不及预期或可能带来财务压力。这些风险因素需投资者关注。