猜你想问
中国人寿中期每股派息超预期主要得益于哪些因素?
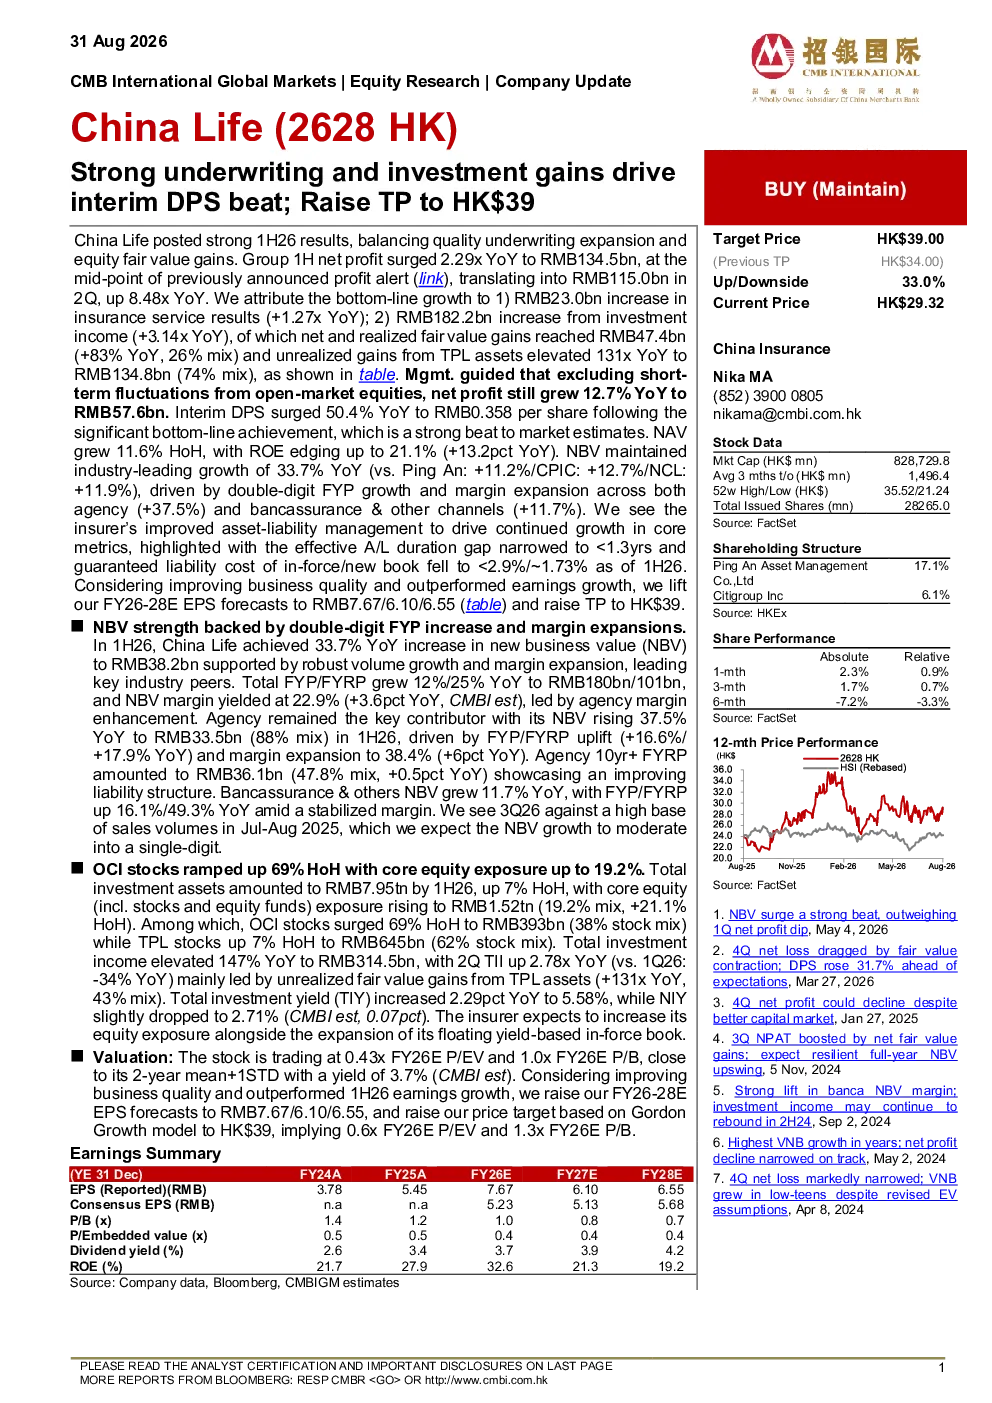
中国人寿中期每股派息超预期主要得益于强劲的承保业绩和投资收益。2026年上半年,公司净利润同比增长2.29倍至1345亿元人民币,其中承保业务收入增加230亿元人民币(同比增长1.27倍),投资收益增加1822亿元人民币(同比增长3.14倍)。投资收益增长主要来自净实现公允价值收益474亿元人民币(同比增长83%)和TPL资产未实现收益1348亿元人民币(同比增长131倍)。这些因素共同推动了中期每股派息同比增长50.4%至0.358元人民币,大幅超出市场预期。公司资产负债管理改善,有效资产负债久期缺口收窄至不足1.3年,在用及新业务保证负债成本降至不足2.9%/约1.73%
中国人寿新业务价值增长的主要驱动力是什么?
中国人寿新业务价值增长的主要驱动力是双位数首年保费增长和代理渠道利润率扩张。2026年上半年,新业务价值同比增长33.7%至382亿元人民币,总首年保费/FYRP同比增长12%/25%至1800亿元/1010亿元,NBV利润率达到22.9%(同比增长3.6个百分点)。代理人渠道仍是主要贡献者,其NBV同比增长37.5%至335亿元人民币(占比88%),FYP/FYRP提升(同比增长16.6%/17.9%)和利润率提升至38.4%(同比增长6个百分点)。银行保险及其他渠道NBV同比增长11.7%,FYP/FYRP同比增长16.1%/49.3%
中国人寿投资策略有何变化?
中国人寿投资策略有所变化,OCI股票仓位提升69%,核心股票敞口占比达19.2%。截至2026年上半年,总投资资产规模达7.95万亿元,同比增长7%,其中核心股票敞口规模增至1.52万亿元(占比19.2%,同比增长21.1%)。OCI股票仓位提升69%至3930亿元(股票配置占比38%),TPL股票仓位提升7%至6450亿元(股票配置占比62%)。总投资收益同比增长147%至3145亿元,主要受TPL资产公允价值未实现收益驱动。总投资收益率同比增长2.29个百分点至5.58%,净投资收益率预计略降0.07个百分点至2.71%
中国人寿当前市场表现如何?
中国人寿当前市场表现强劲,2026年上半年净利润同比增长2.29倍至1345亿元人民币,新业务价值同比增长33.7%至382亿元人民币。公司资产负债管理改善,有效资产负债久期缺口收窄至不足1.3年,在用及新业务保证负债成本降至不足2.9%/约1.73%。OCI股票仓位提升69%,核心股票敞口占比达19.2%,总投资收益率同比增长2.29个百分点至5.58%。基于业务质量提升和盈利增长超预期,上调2026-2028年每股收益预测至7.67/6.10/6.55元人民币,并将目标价上调至39港元。当前市盈率为0.43倍(基于2026年预期市盈率),市净率为1.0倍(基于2026年预期市净率)
中国人寿面临哪些主要风险?
中国人寿面临的主要风险包括股票市场波动加剧、监管审查趋严、利率环境持续低位等。股票市场波动加剧可能影响公司投资收益,监管审查趋严可能影响业务开展,利率环境持续低位可能影响公司投资回报。此外,公司OCI股票仓位提升69%,核心股票敞口占比达19.2%,可能面临市场风险。公司需密切关注这些风险,并采取相应措施进行管理