猜你想问
发改委强调重大工程推进,看好哪些方向?
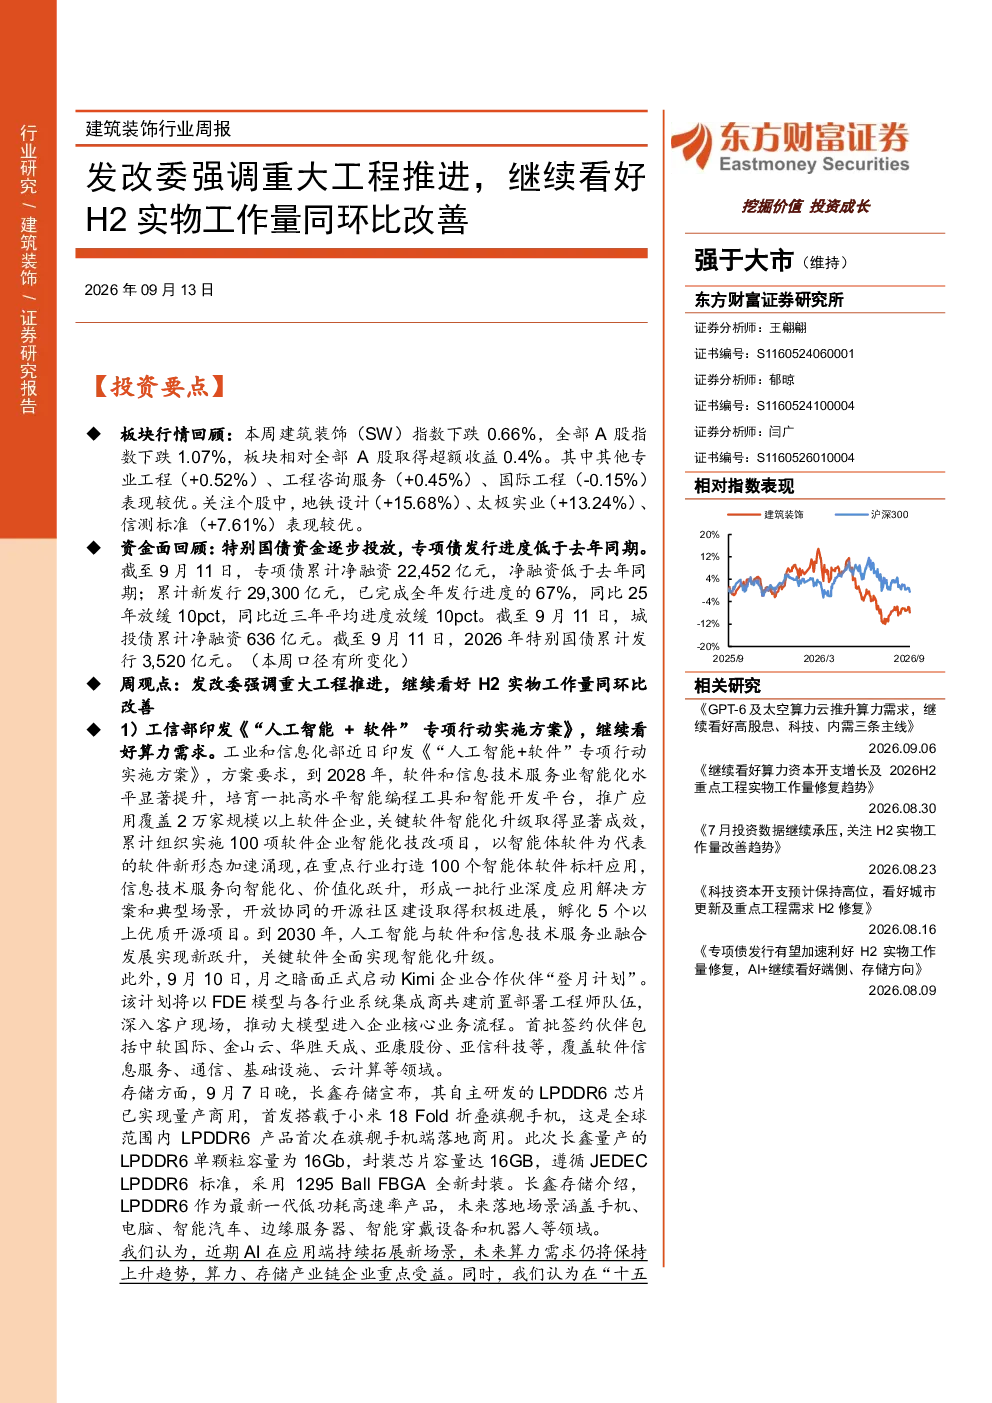
发改委强调重大工程推进,看好高股息及优质低估值内需标的,如中国中铁、中国铁建、中国建筑等。同时关注算力需求,推荐罗曼股份、宏润建设等。此外,重视建筑央国企估值低位修复机会和第二曲线转型,推荐中国中铁、中国铁建、四川路桥等。受益重点工程建设的掘进、民爆、岩土工程等高景气环节,推荐高争民爆、铁建重工等。
建筑建材板块近期行情如何?
本周建筑装饰(SW)指数下跌0.66%,相对全部A股取得超额收益0.4%。其他专业工程、工程咨询服务表现较优,地铁设计、太极实业、信测标准表现较优。但需关注行业估值差异,如钢结构PE高达72.98x,而装修装饰为负值-30.09x。
报告重点分析了哪些投资主线?
报告聚焦三大投资主线:一是建筑央国企估值低位修复和第二曲线转型,推荐中国中铁、中国铁建、四川路桥等;二是受益重点工程建设的掘进、民爆、岩土工程等高景气环节,推荐高争民爆、铁建重工等;三是新经济方向,布局商业航天、具身智能、AI算力,推荐罗曼股份、宏润建设等。
当前建筑建材市场有何现状?
当前市场呈现分化,部分细分领域如国际工程PE达139.17x,而园林工程仅为-4.63x。资金面方面,专项债累计净融资22,452亿元,低于去年同期,新发行完成全年进度的67%,同比放缓10pct。需关注政策执行及落地力度。
研报提示了哪些风险?
研报提示三大风险:政策执行及落地力度不及预期,可能影响工程推进;回款不及预期,对建筑企业现金流造成压力;转型不及预期,部分企业新业务拓展可能面临挑战。
你可能感兴趣
发改委强调重大工程推进 继续看好H2实物工作量同环比改善
未知机构2026-09-14
专项债发行有望加速利好H2实物工作量修复,AI+继续看好端侧、存储方向
基础化工东方财富2026-08-09
建筑装饰行业周报:7月投资数据继续承压,关注H2实物工作量改善趋势
建筑建材东方财富2026-08-23
建筑装饰行业跟踪周报:国常会强调推动重大项目建设形成更多实物工作量,继续看好稳增长链条
建筑建材东吴证券2022-12-25
建筑装饰行业跟踪周报:实物工作量有望改善,继续推荐建筑央企和国际工程板块
建筑建材东吴证券2025-03-02
建筑行业专题研究:Q2业绩阶段性承压,央企韧性更优,看好H2实物工作量及估值恢复
建筑建材东方财富2024-09-06
建筑装饰行业投资策略周报:行业经营继续筑底,看好Q2实物工作量改善
建筑建材财通证券2026-05-07
宏观大类日报:发改委推进政策传导、形成实物工作量
华泰期货2022-08-18
关注H2专项债及实物工作量加速,继续布局超跌科技+低估值内需两条主线
信息技术东方财富2026-07-26