猜你想问
8月中国纺服出口增速环比持平略增,制造台企收入表现分化研报核心内容是什么?
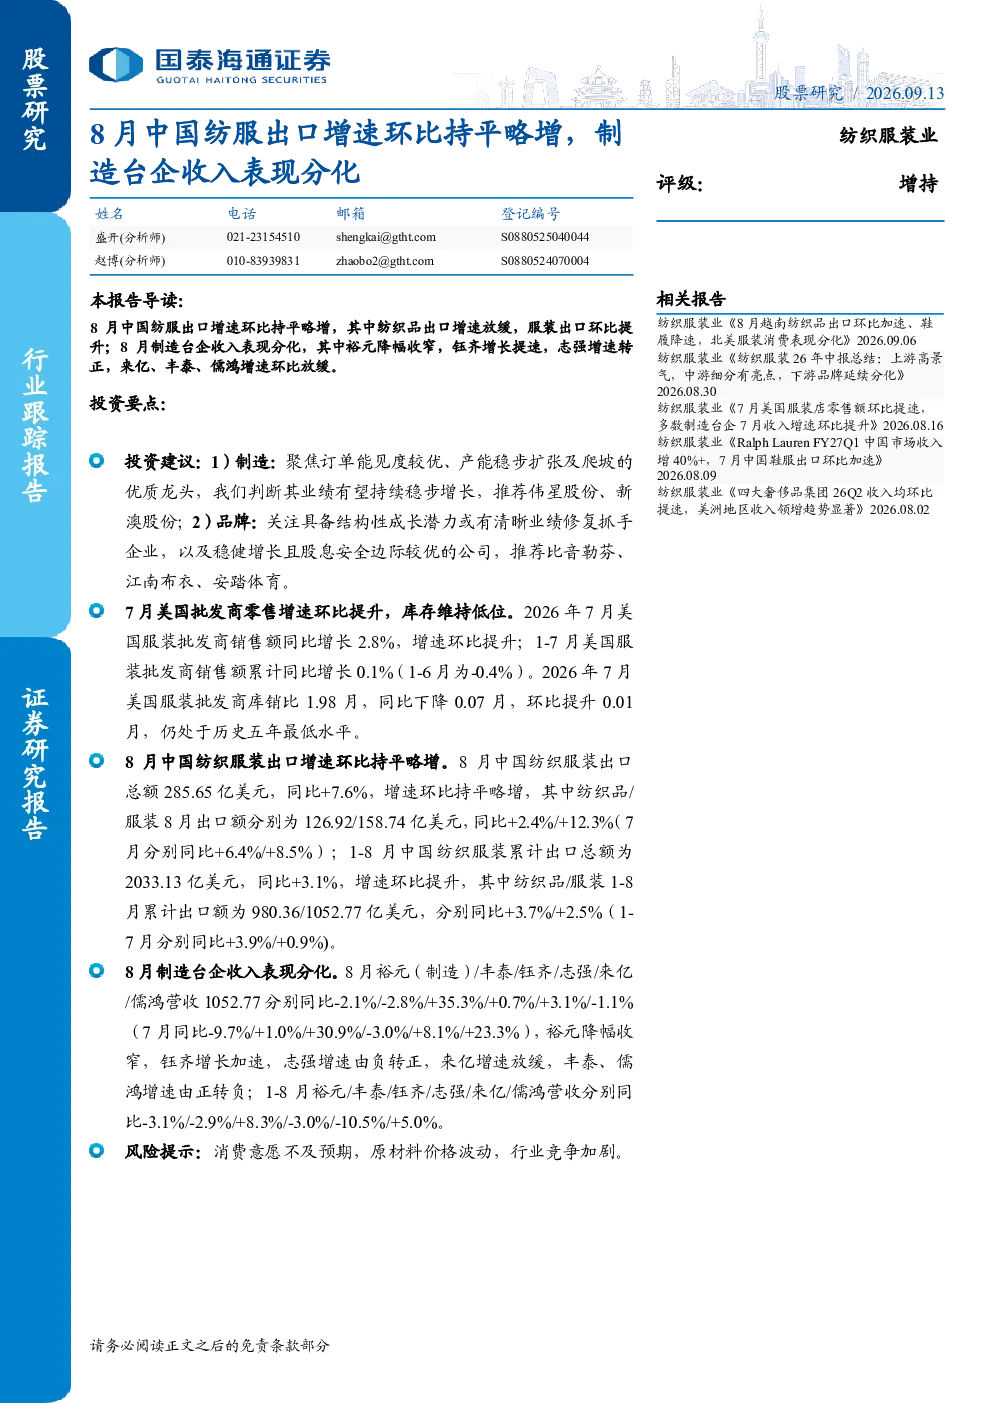
该研报主要关注2026年8月中国纺织服装出口情况及台企收入表现。数据显示,8月中国纺服出口总额285.65亿美元,同比增长7.6%,增速环比持平略增,其中纺织品出口增长2.4%,服装出口增长12.3%。台企收入表现分化,裕元、丰泰、志强等企业收入增速放缓或转负,而钰齐收入增长提速至35.3%。报告还分析了1-8月累计出口及台企收入情况,指出行业整体出口增速环比提升,但台企内部存在明显分化趋势。
纺织服装行业未来发展趋势如何?
纺织服装行业未来发展趋势呈现多元化特点。出口方面,虽然中国纺服出口保持增长,但增速趋于平稳,行业需关注国际市场需求变化及贸易政策影响。台企收入分化反映产业链内部结构调整,部分企业向高附加值环节转型,而传统制造企业面临竞争压力。美国市场消费表现分化,提示品牌需精准把握消费者需求。此外,原材料价格波动、行业竞争加剧等因素对行业盈利能力构成挑战,企业需加强成本控制和创新能力以应对市场变化。
本报告重点分析了哪些方向?
本报告重点分析了三个方向:一是中国纺服出口数据及趋势,包括8月出口额、增速及1-8月累计情况,特别关注越南出口、鞋履出口表现差异;二是台企收入分化情况,对比裕元、钰齐、志强等企业的收入增速变化,揭示产业链内部竞争格局;三是美国市场消费表现,分析7月美国服装批发商零售增速及库存情况,反映海外市场需求变化。报告还结合中报数据,探讨上游景气度、中游细分领域亮点及下游品牌分化等问题。
当前纺织服装市场现状如何?
当前纺织服装市场呈现稳中有变的特点。出口方面,中国纺服出口保持增长,但增速环比持平略增,显示出口环境边际走弱。台企收入分化加剧,部分企业业绩改善,但整体仍面临压力。美国市场消费表现分化,库存维持低位显示需求韧性,但增速放缓提示消费信心波动。行业整体面临原材料价格波动、竞争加剧等挑战,企业盈利能力受考验。同时,行业内部结构调整持续,部分企业通过技术创新、品牌升级等方式寻求突破。
本报告提示哪些风险?
本报告提示三个主要风险:一是消费意愿不及预期,美国市场消费表现分化及国内零售数据下滑显示消费需求存在不确定性,可能影响行业整体表现。二是原材料价格波动,棉花价格下跌但涤纶、锦纶上涨,皮革价格下跌,澳大利亚羊毛价格上涨,原材料成本变化对行业盈利能力构成压力。三是行业竞争加剧,上游高景气吸引更多企业进入,中下游品牌分化加剧,行业集中度提升过程中竞争可能进一步加剧。企业需密切关注这些风险因素,做好应对预案。