猜你想问
俄铝2026上半年原铝产量同比增4.5%的具体情况是什么?
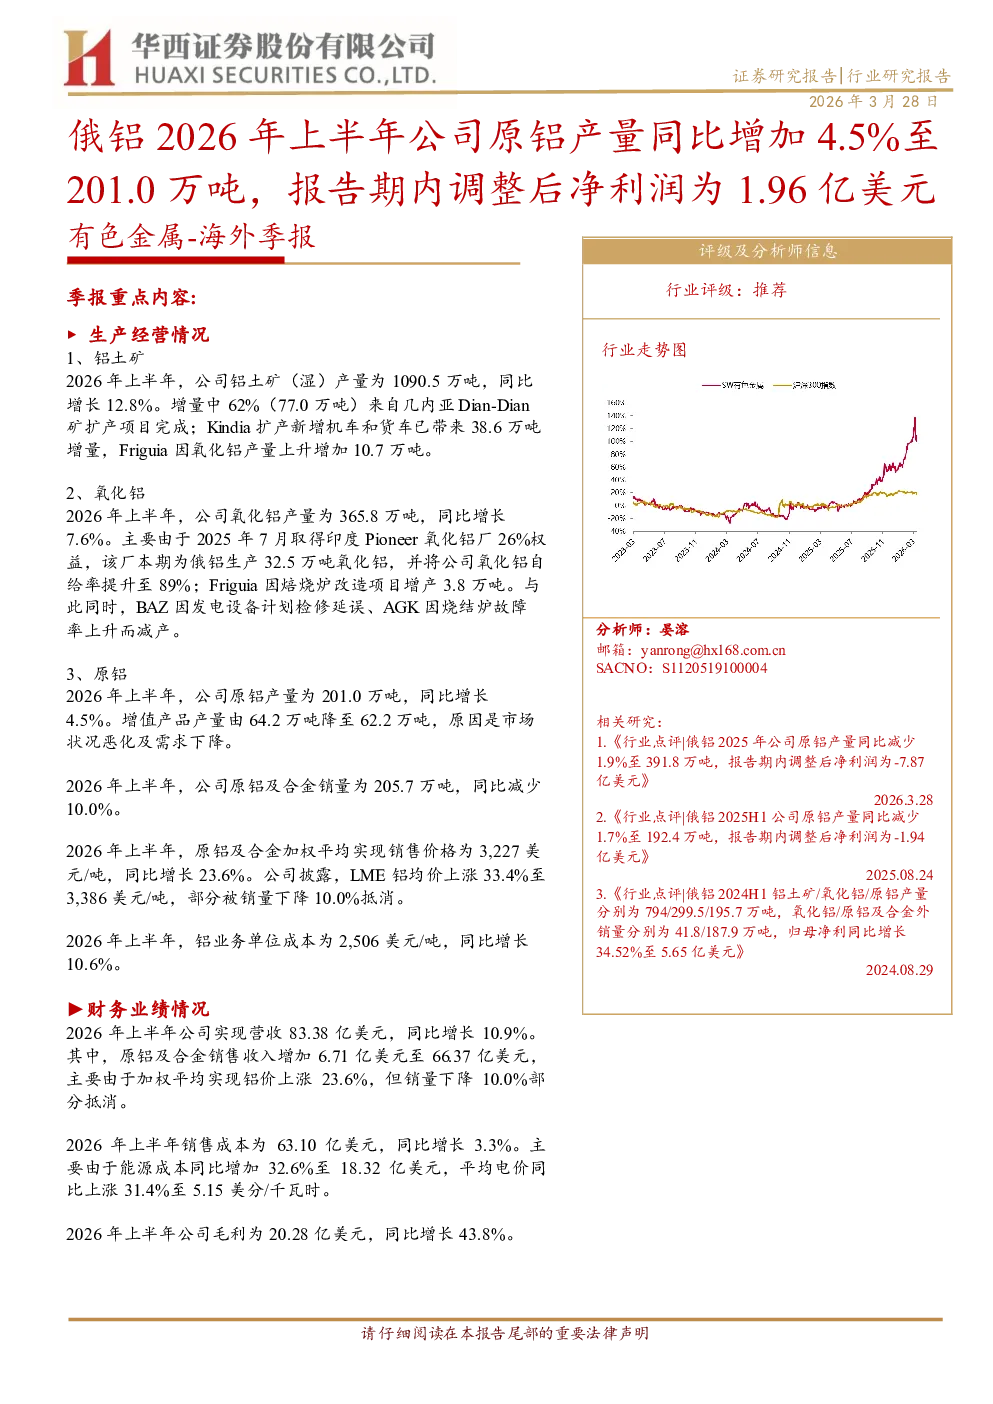
俄铝2026年上半年原铝产量为201.0万吨,同比增长4.5%。这一增长主要得益于铝价上涨及扩产项目贡献,但销量下降限制了营收增长。具体来看,铝土矿产量同比增长12.8%,氧化铝产量同比增长7.6%,主要来自印度Pioneer氧化铝厂和Friguia焙烧炉改造的贡献。然而,原铝及合金销量同比减少10.0%,增值产品产量也下降了2万吨,受市场恶化和需求下降影响。销售价格为3227美元/吨,同比增长23.6%,但销量下降部分抵消了价格上涨的效应。单位成本为2506美元/吨,同比增长10.6%
有色金属行业2026年发展趋势如何?
有色金属行业2026年发展趋势显示,铝价上涨对行业营收有显著提振作用。俄铝2026年上半年营收同比增长10.9%,主要来自铝价上涨部分抵消销量下降的影响。氧化铝产量自给率提升至89%,但部分铝矿因设备问题减产。行业整体面临能源成本上升、需求下降等挑战,但铝价上涨和扩产项目仍为行业带来增长动力。未来需关注宏观政策、地缘政治及能源市场波动对行业的影响。
俄铝2026上半年财务表现的重点分析方向是什么?
俄铝2026年上半年财务表现的重点分析方向包括营收、成本和利润。营收同比增长10.9%,主要来自铝价上涨部分抵消销量下降的影响。销售成本同比增长3.3%,主要因能源成本上升32.6%。毛利同比增长43.8%,调整后EBITDA同比增长64.4%,利润率达到14.8%。净利润大幅提升,从去年同期的亏损转为盈利,调整后净利润为1.96亿美元。这些数据表明,俄铝通过提高铝价和优化成本控制,实现了显著的财务改善。
当前有色金属市场现状如何判断?
当前有色金属市场现状显示,铝价上涨对市场营收有显著提振作用,但销量下降限制了整体增长。俄铝2026年上半年原铝产量同比增长4.5%,销售价格为3227美元/吨,同比增长23.6%。然而,原铝及合金销量同比减少10.0%,增值产品产量也下降了2万吨,受市场恶化和需求下降影响。单位成本为2506美元/吨,同比增长10.6%。这些数据表明,有色金属市场面临能源成本上升、需求下降等挑战,但铝价上涨和扩产项目仍为市场带来增长动力。未来需关注宏观政策、地缘政治及能源市场波动对市场的影响。
俄铝2026上半年研报中的风险提示有哪些?
俄铝2026上半年研报中的风险提示包括:美联储政策收紧及经济衰退风险,俄乌及巴以冲突持续风险,国内消费力度不及预期,海外能源问题再度严峻。这些风险因素可能对俄铝的经营业绩和财务表现产生不利影响。例如,美联储政策收紧可能导致经济衰退,进而影响有色金属需求;俄乌及巴以冲突持续可能导致供应链中断和能源价格波动;国内消费力度不及预期可能影响市场需求;海外能源问题再度严峻可能导致能源成本上升,增加俄铝的生产成本。这些风险因素需引起投资者的高度关注。