猜你想问
这份研报的核心内容是什么?
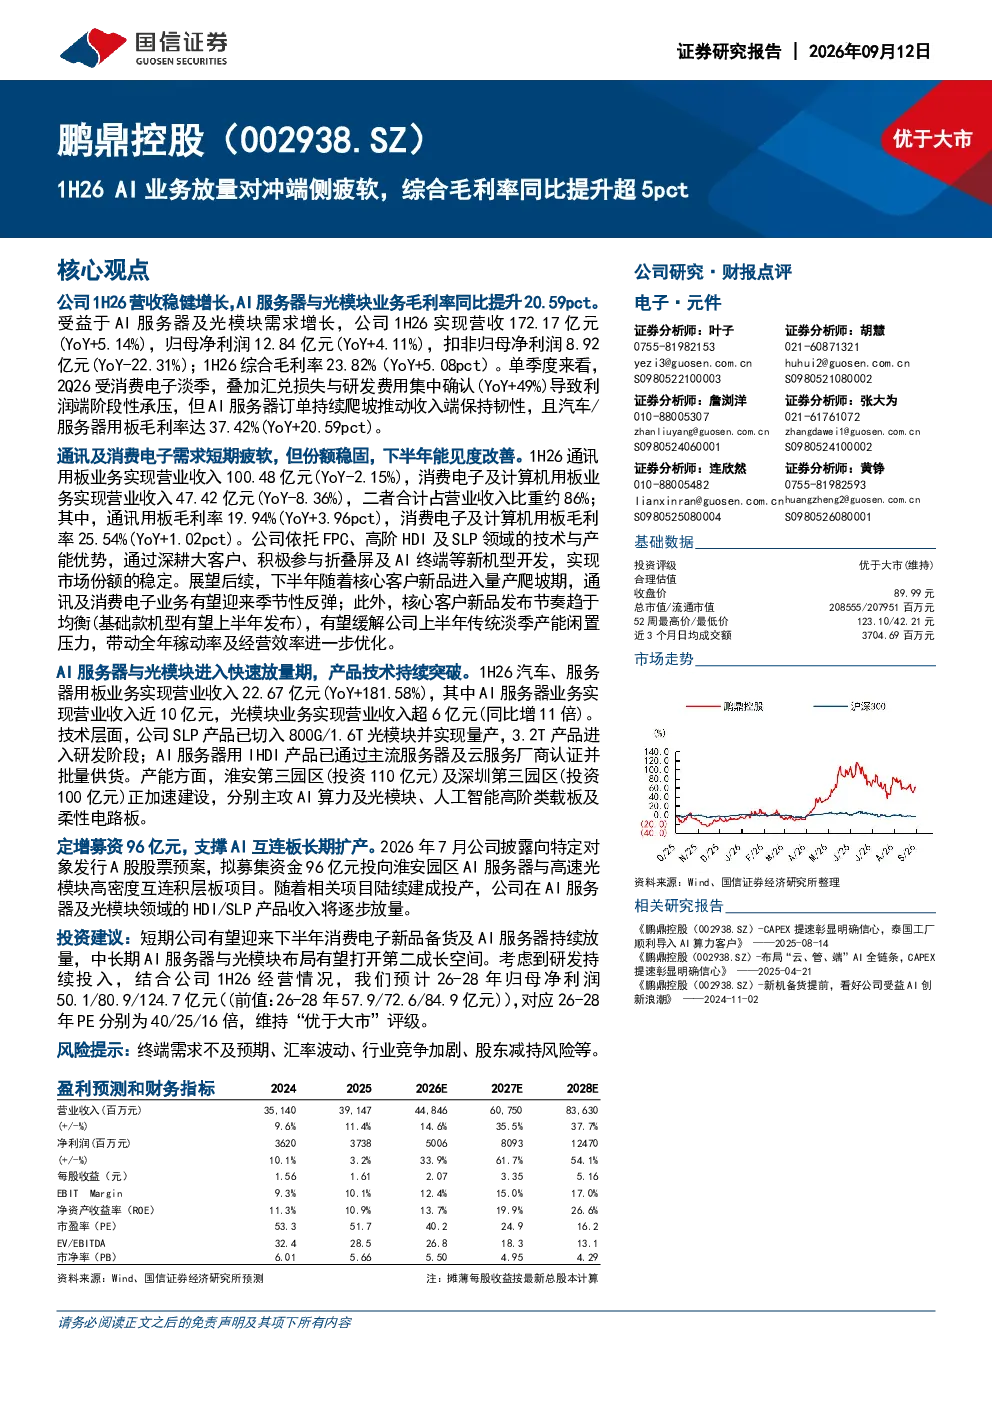
本报告分析鹏鼎控股2026年上半年的经营情况。报告指出,公司营收稳健增长,AI服务器与光模块业务毛利率同比提升20.59pct。受益于AI服务器及光模块需求增长,公司1H26实现营收172.17亿元(YoY+5.14%),归母净利润12.84亿元(YoY+4.11%),扣非归母净利润8.92亿元(YoY-22.31%);1H26综合毛利率23.82%(YoY+5.08pct)。单季度来看,2Q26受消费电子淡季,叠加汇兑损失与研发费用集中确认(YoY+49%)导致利润端阶段性承压,但AI服务器订单持续爬坡推动收入端保持韧性,且汽车/服务器用板毛利率达37.42%(YoY+20.59pct)。通讯及消费电子需求短期疲软,但份额稳固,下半年能见度改善。公司依托FPC、高阶HDI及SLP领域的技术与产能优势,通过深耕大客户、积极参与折叠屏及AI终端等新机型开发,实现市场份额的稳定。展望后续,下半年随着核心客户新品进入量产爬坡期,通讯及消费电子业务有望迎来季节性反弹;此外,核心客户新品发布节奏趋于均衡(基础款机型有望上半年发布),有望缓解公司上半年传统淡季产能闲置压力,带动全年稼动率及经营效率进一步优化。AI服务器与光模块进入快速放量期,产品技术持续突破。1H26汽车、服务器用板业务实现营业收入22.67亿元(YoY+181.58%),其中AI服务器业务实现营业收入近10亿元,光模块业务实现营业收入超6亿元(同比增11倍)。技术层面,公司SLP产品已切入800G/1.6T光模块并实现量产,3.2T产品进入研发阶段;AI服务器用IHDI产品已通过主流服务器及云服务厂商认证并批量供货。产能方面,淮安第三园区(投资110亿元)及深圳第三园区(投资100亿元)正加速建设,分别主攻AI算力及光模块、人工智能高阶类载板及柔性电路板。定增募资96亿元,支撑AI互连板长期扩产。2026年7月公司披露向特定对象发行A股股票预案,拟募集资金96亿元投向淮安园区AI服务器与高速光模块高密度互连积层板项目。随着相关项目陆续建成投产,公司在AI服务器及光模块领域的HDI/SLP产品收入将逐步放量。投资建议:短期公司有望迎来下半年消费电子新品备货及AI服务器持续放量,中长期AI服务器与光模块布局有望打开第二成长空间。考虑到研发持续投入,结合公司1H26经营情况,我们预计26-28年归母净利润50.1/80.9/124.7亿元((前值:26-28年57.9/72.6/84.9亿元)),对应26-28年PE分别为40/25/16倍,维持“优于大市”评级。
电子设备行业的发展趋势如何?
电子设备行业正经历智能化、高速化、小型化等趋势。AI技术的快速发展推动服务器、光模块需求激增,成为行业重要增长引擎。同时,5G、物联网、汽车电子等领域的需求持续释放,带动FPC、高阶HDI及SLP等高端电子元器件市场扩张。技术层面,800G/1.6T光模块已实现量产,3.2T产品进入研发,AI服务器用IHDI产品通过主流厂商认证并批量供货,显示行业技术迭代加速。产能建设方面,头部企业加速布局,如鹏鼎控股的淮安第三园区和深圳第三园区分别投资110亿元和100亿元,主攻AI算力及光模块、人工智能高阶类载板及柔性电路板,预示行业竞争加剧和产能扩张。此外,折叠屏等新机型开发带动高端电子元器件需求,为行业带来新的增长点。但短期内,通讯及消费电子需求疲软,行业仍面临需求波动、汇率波动、行业竞争加剧等挑战。
这份研报重点分析了哪些方向?
本报告重点分析了鹏鼎控股在AI服务器与光模块领域的业务放量情况及其对冲端侧疲软的作用。报告详细分析了公司1H26的经营数据,包括营收、净利润、毛利率等关键指标,并指出AI服务器与光模块业务毛利率同比提升20.59pct,成为公司业绩增长的重要驱动力。报告还深入探讨了公司技术优势,如SLP产品已切入800G/1.6T光模块并实现量产,AI服务器用IHDI产品已通过主流服务器及云服务厂商认证并批量供货,显示公司在高端电子元器件领域的领先地位。此外,报告分析了公司产能布局,如淮安第三园区和深圳第三园区分别投资110亿元和100亿元,主攻AI算力及光模块、人工智能高阶类载板及柔性电路板,为未来业务增长奠定基础。同时,报告也关注了公司下半年消费电子新品备货及AI服务器持续放量的潜力,以及定增募资96亿元支撑AI互连板长期扩产的战略布局。
目前电子设备市场的现状如何?
目前电子设备市场呈现结构性分化。一方面,AI服务器与光模块需求持续增长,成为行业亮点。受益于AI技术的快速发展,AI服务器与光模块业务进入快速放量期,产品技术持续突破,市场前景广阔。另一方面,通讯及消费电子需求短期疲软,但份额稳固。1H26通讯用板业务实现营业收入100.48亿元(YoY-2.15%),消费电子及计算机用板业务实现营业收入47.42亿元(YoY-8.36%),二者合计占营业收入比重约86%。公司依托FPC、高阶HDI及SLP领域的技术与产能优势,通过深耕大客户、积极参与折叠屏及AI终端等新机型开发,实现市场份额的稳定。但短期内,消费电子市场仍受季节性因素影响,需求波动较大。此外,行业竞争加剧,汇率波动等风险也需关注。
研报提到了哪些风险提示?
本报告提示了几个主要风险。首先,终端需求不及预期可能影响公司业绩。虽然AI服务器与光模块市场前景广阔,但整体电子设备市场需求仍存在不确定性,若终端需求不及预期,可能对公司收入和利润造成压力。其次,汇率波动风险需关注。公司业务涉及国际贸易,汇率波动可能影响公司财务表现。第三,行业竞争加剧风险。随着行业快速发展,竞争日益激烈,若公司技术优势无法持续,可能面临市场份额被侵蚀的风险。最后,股东减持风险也需关注。公司股东减持可能影响公司股价和投资者信心。这些风险需持续关注,并采取相应措施进行管理。