猜你想问
天融信2026年半年报核心内容有哪些?
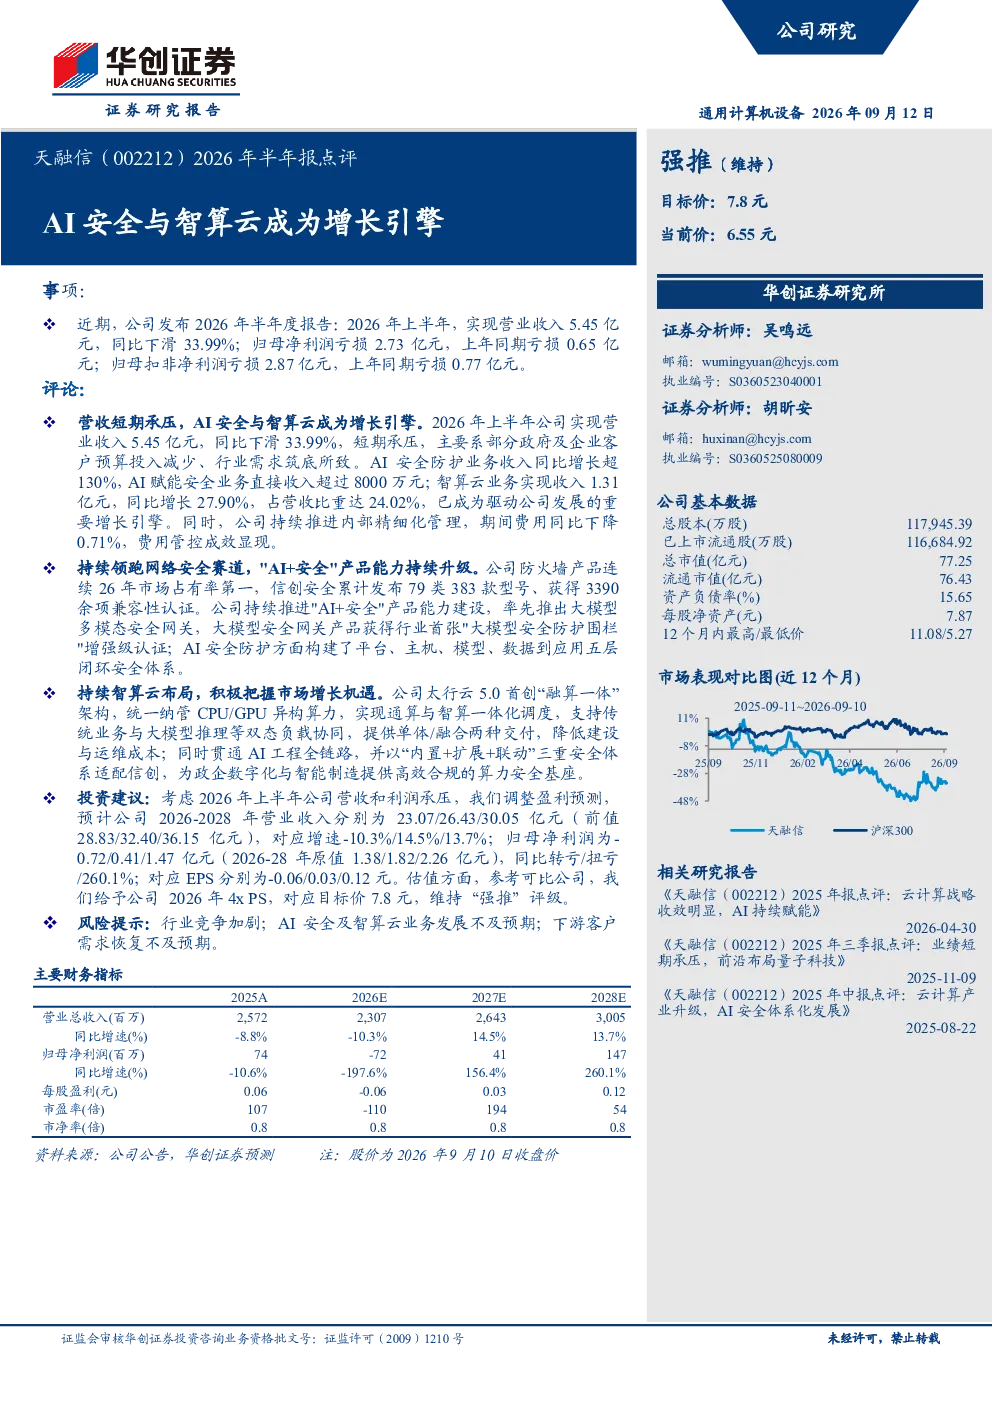
2026年上半年,天融信实现营业收入5.45亿元,同比下滑33.99%,归母净利润亏损2.73亿元。AI安全防护业务收入同比增长超130%,AI赋能安全业务收入超8000万元;智算云业务收入1.31亿元,同比增长27.90%,占营收比重达24.02%。期间费用同比下降0.71%
网络安全赛道发展趋势如何?
天融信在防火墙产品市场占有率连续26年第一,信创安全领域发布79类383款型号,获3390余项兼容性认证。公司率先推出大模型多模态安全网关,构建五层闭环安全体系。智算云方面,太行云5.0首创“融算一体”架构,统一纳管CPU/GPU异构算力,贯通AI工程全链路,适配信创,为政企数字化与智能制造提供算力安全基座
天融信报告重点分析了哪些方向?
报告重点分析了AI安全与智算云业务增长引擎作用,AI安全防护业务收入同比增长超130%,AI赋能安全业务收入超8000万元;智算云业务收入同比增长27.90%,占营收比重达24.02%。同时分析了公司在防火墙、信创安全、大模型安全防护围栏等方面的领先地位及智算云布局成效
当前网络安全市场现状如何?
天融信短期营收承压主要受政府及企业客户预算减少和行业需求筑底影响。但AI安全防护业务、智算云业务表现亮眼,分别同比增长超130%和27.90%。公司在防火墙产品市场占有率连续26年第一,信创安全领域积累深厚,率先推出大模型多模态安全网关,市场地位稳固
天融信研报有哪些风险提示?
研报提示行业竞争加剧、AI安全及智算云业务发展不及预期、下游客户需求恢复不及预期等风险。短期营收下滑主要受政府及企业客户预算减少和行业需求筑底影响,公司期间费用同比下降0.71%,费用管控成效显现
你可能感兴趣
季报点评:智算云稳健增长,布局AI安全与量子安全
国盛证券2025-11-02
拐点已至,AI有望成为增长新引擎-2025年半年报点评
西部证券2025-08-28
2026年半年报点评业绩环比企稳回暖,AI终端与研发创新构筑新引擎
国联民生证券2026-09-11
2026年半年报点评26H1 归母净利润高增217%,出海业务成为核心引擎,多元化业务多点开花
华创证券2026-08-31
天融信(002212)智算云增长良好,打造全场景AI安全能力
国投证券2026-09-07
2024年半年报点评:H1业绩稳健增长,AI时代深耕全栈智算
信息技术民生证券2024-08-27
神州泰岳2026年半年报点评:AI应用与云服务拉动收入增长,关注游戏新产品节奏
国联民生证券2026-08-31
卓易信息2026年半年报点评:业绩大幅增长,AI编程与鸿蒙跨端打造成长新动能
国联民生证券2026-08-30
思特威-W(688213.SH)2026年半年报点评:“3+AI”主业增长与AI创新并重,26Q2利润高增
国联民生证券2026-08-24
全志科技2026年半年报点评:营收净利高速增长,异构算力与AI应用驱动业绩释放
国联民生证券2026-08-30