猜你想问
全志科技2026年半年报主要有哪些亮点?
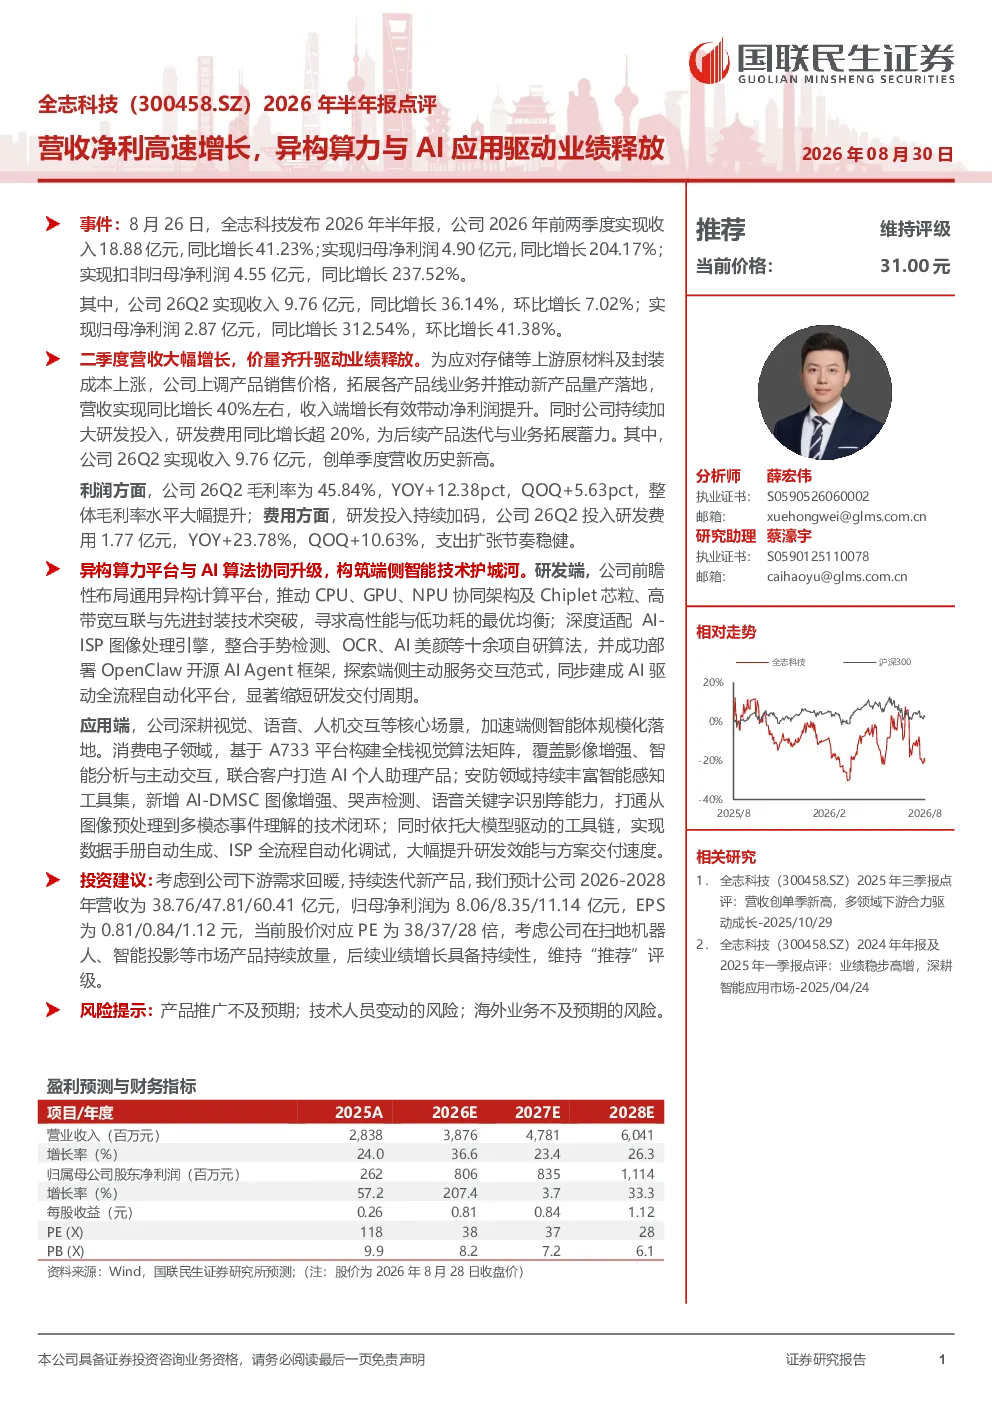
全志科技2026年前两季度实现营收18.88亿元,同比增长41.23%;归母净利润4.90亿元,同比增长204.17%。二季度单季度营收9.76亿元,同比增长36.14%,归母净利润2.87亿元,同比增长312.54%。业绩增长主要得益于产品销售价格上调、产品线拓展及新产品量产,推动营收同比增长约40%。同时,公司持续加码研发投入,26Q2研发费用1.77亿元,同比增长23.78%,为后续发展蓄力。毛利率方面,26Q2达到45.84%,同比提升12.38个百分点,环比提升5.63个百分点。
全志科技在异构算力与AI应用方面的进展如何?
公司在异构算力平台与AI算法方面协同升级,构筑端侧智能技术护城河。研发端,推动CPU、GPU、NPU协同架构及Chiplet、高带宽互联与先进封装技术突破,深度适配AI-ISP图像处理引擎,整合手势检测、OCR等自研算法,并部署OpenClaw开源AI Agent框架。应用端,深耕视觉、语音等场景,加速端侧智能体规模化落地,在消费电子和安防领域推出AI个人助理等产品。这些进展有助于公司在端侧智能领域建立技术优势。
全志科技2026-2028年的业绩预测及投资建议如何?
根据研报预测,全志科技2026-2028年营收分别为38.76/47.81/60.41亿元,归母净利润分别为8.06/8.35/11.14亿元,EPS为0.81/0.84/1.12元。当前股价对应PE为38/37/28倍。维持“推荐”评级,认为公司下游需求回暖,新产品持续迭代,后续业绩增长具备持续性。这些预测基于公司当前的技术布局和市场需求判断。
当前半导体行业的发展趋势是什么?
当前半导体行业,特别是端侧智能领域,正朝着异构算力平台与AI算法协同升级的方向发展。随着AI技术的普及,对高性能、低功耗的端侧智能芯片需求持续增长。全志科技通过推动CPU、GPU、NPU协同架构及Chiplet、高带宽互联等先进技术,深度适配AI-ISP图像处理引擎,整合自研算法,积极布局这一趋势。行业整体来看,技术创新和市场需求是推动行业发展的关键因素。
全志科技面临哪些风险提示?
研报提示的风险包括产品推广不及预期、技术人员变动风险、海外业务不及预期风险。产品推广不及预期可能导致业绩增长放缓;技术人员变动可能影响研发进度和技术稳定性;海外业务拓展面临市场环境和政策不确定性,可能影响公司国际化进程。这些风险需要公司持续关注和管理。