猜你想问
神州泰岳2026年半年报核心内容是什么?
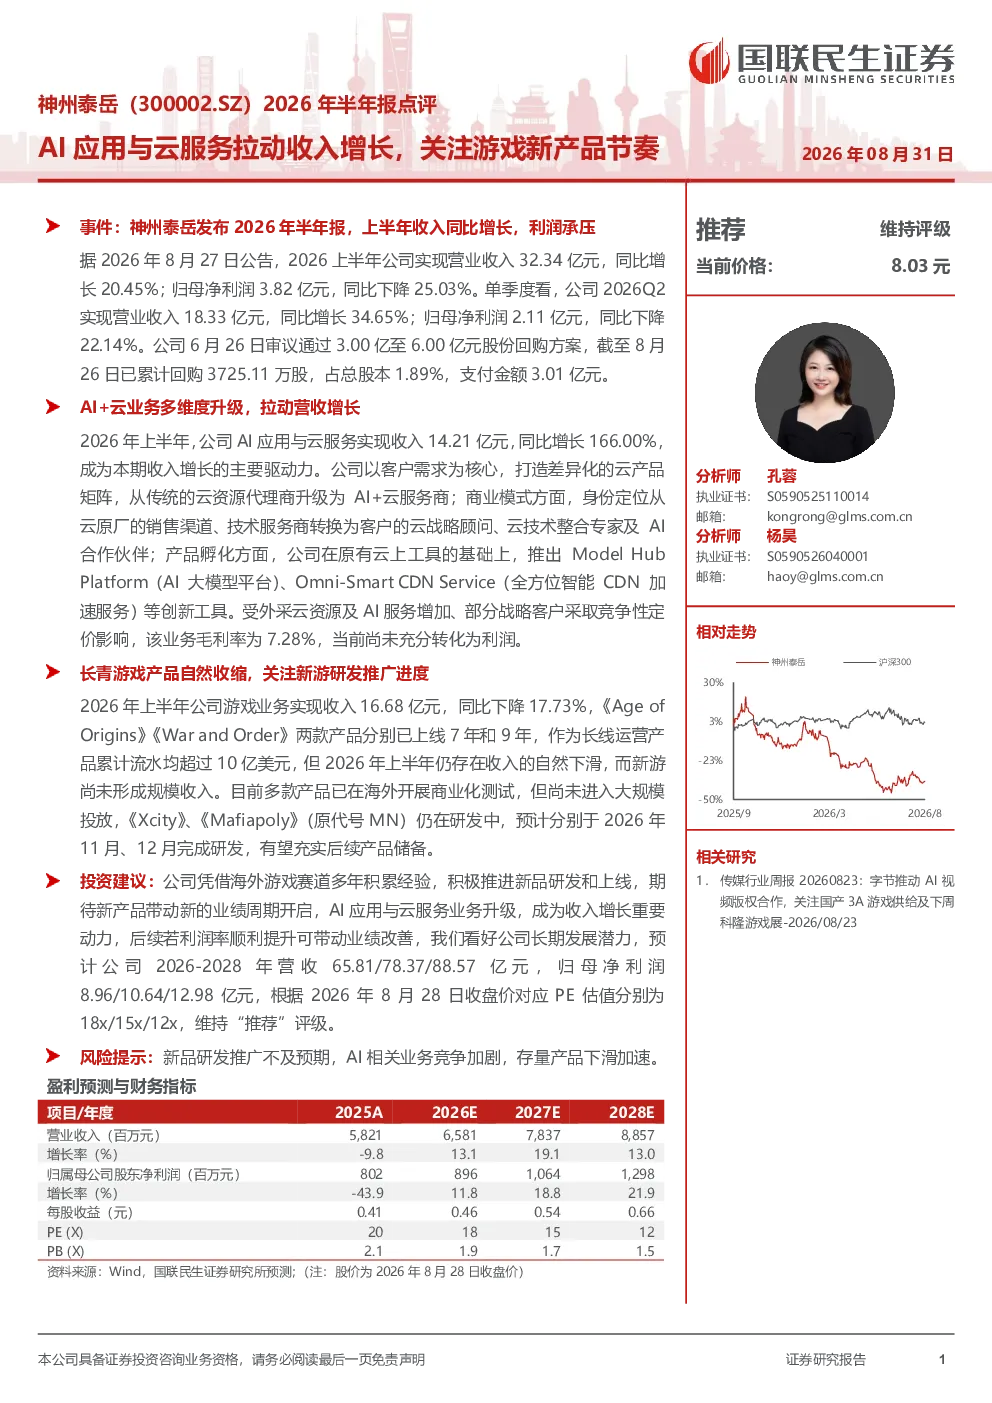
国联民生证券发布研报点评神州泰岳2026年半年业绩。公司上半年营收32.34亿元同比增长20.45%至32.34亿元,归母净利润3.82亿元同比下降25.03%。AI应用与云服务收入14.21亿元同比增长166.00%成为主要增长驱动力,但受外采成本影响毛利率仅7.28%。游戏业务收入16.68亿元同比下降17.73%主要受长线产品自然下滑影响,新游尚未形成规模收入。公司计划于2026年11月、12月推出新游戏《Xcity》和《Mafiapoly》。
AI应用与云服务赛道发展趋势如何?
AI应用与云服务赛道持续高增长,成为数字经济核心驱动力。随着企业数字化转型加速,AI技术渗透率提升,云服务需求旺盛。行业竞争激烈但头部效应明显,技术壁垒与生态构建能力成为关键。神州泰岳在该领域布局积极,收入增速远超行业平均水平,但需关注外采成本控制与持续创新能力。未来几年预计该赛道仍将保持高速增长,为相关企业带来广阔发展空间。
研报对神州泰岳的重点分析方向是什么?
研报重点分析神州泰岳AI应用与云服务业务增长逻辑及游戏业务转型节奏。AI业务方面关注其收入爆发式增长背后的成本结构、技术优势及市场竞争格局。游戏业务方面则聚焦新游推出计划与长线产品迭代对业绩的支撑作用。同时结合公司未来三年营收利润预测,评估其长期发展潜力。分析显示AI业务是核心看点但需警惕毛利率压力,游戏业务转型是关键变量。
当前市场对神州泰岳的判断如何?
当前市场对神州泰岳的评价呈现分化。一方面认可其AI应用与云服务业务的高增长潜力,给予积极预期;另一方面则担忧游戏业务下滑对新业绩的拖累,以及高毛利业务占比提升带来的盈利能力波动。整体来看,市场对其转型进展保持关注,认为公司能否成功推出新游戏并持续扩大AI业务规模,将决定其未来估值水平。
研报提示哪些风险需要关注?
研报提示关注神州泰岳三大风险:一是新品研发不及预期,游戏业务转型存在不确定性,新游《Xcity》和《Mafiapoly》能否成功商业化有待观察;二是AI业务竞争加剧,随着行业参与者增多,技术迭代加速,可能导致市场份额和利润率承压;三是存量产品下滑加速,传统业务逐渐进入成熟期或衰退期,可能对公司整体业绩造成负面影响。