猜你想问
这份研报主要分析了什么内容?
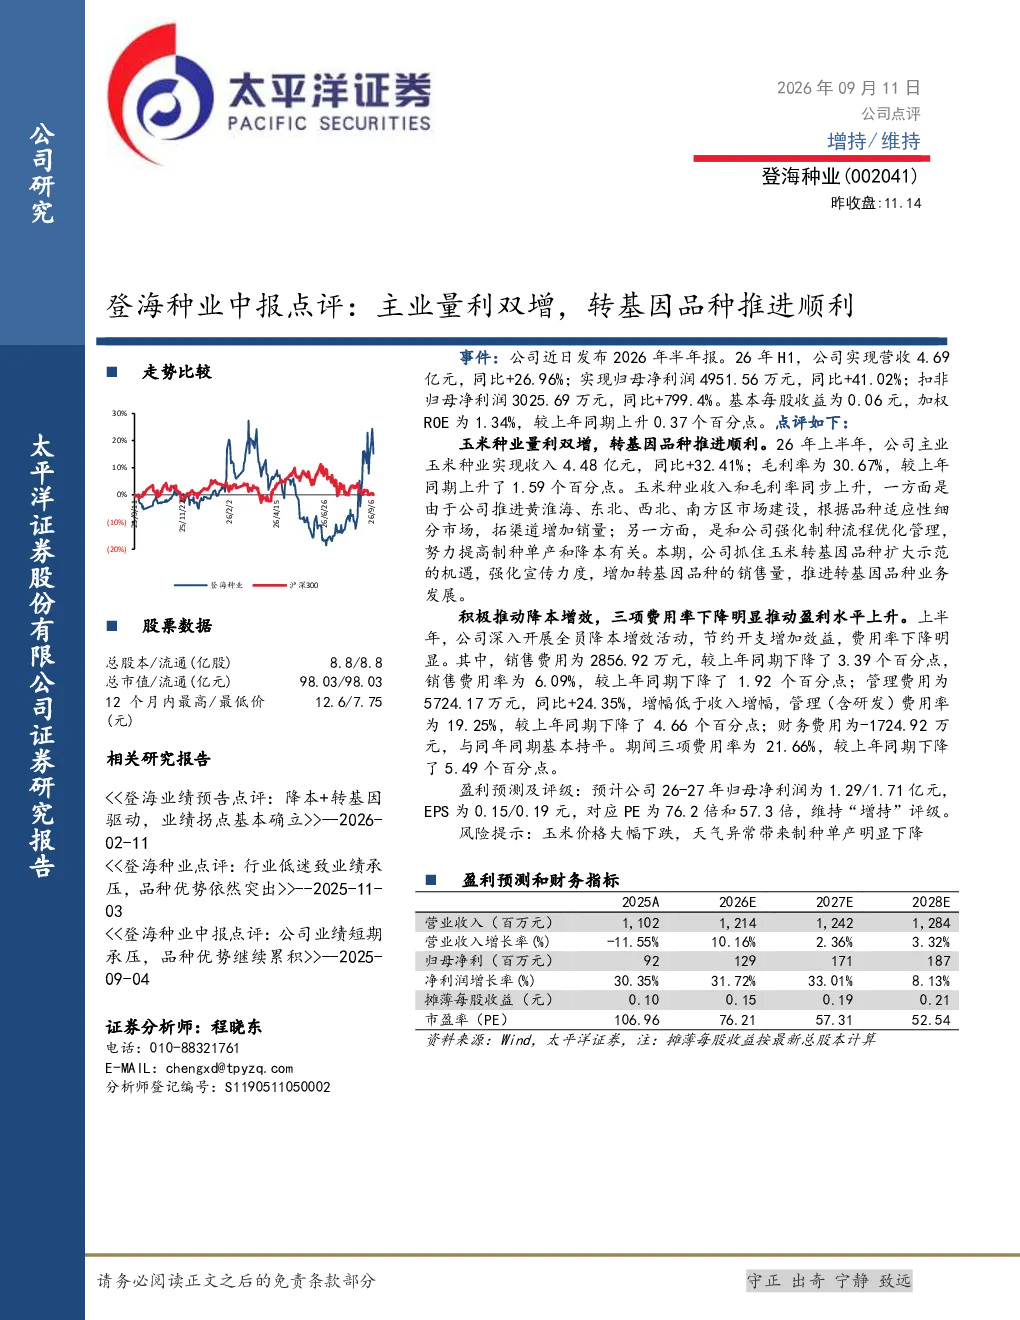
这份研报主要分析了登海种业2026年上半年的业绩表现,指出公司营收和净利润均实现显著增长。玉米种业收入同比增长32.41%,毛利率提升1.59个百分点,主要得益于市场拓展和制种流程优化。此外,转基因品种业务推进顺利,销售量增加。公司还积极推动降本增效,三项费用率下降明显,其中销售费用率下降1.92个百分点,管理费用率下降4.66个百分点。预计2026-2027年归母净利润为1.29/1.71亿元,EPS为0.15/0.19元,对应PE为76.2倍和57.3倍,维持“增持”评级。
玉米种业的行业发展趋势如何?
玉米种业的行业发展趋势积极,市场拓展和制种流程优化是主要驱动力。随着农业科技的进步,转基因品种的应用逐渐增多,市场需求持续增长。同时,企业通过降本增效措施,费用率得到有效控制,盈利能力提升。未来,玉米种业有望在技术创新和市场需求的双重推动下,实现持续增长。然而,行业仍需关注玉米价格波动和天气异常等风险因素,这些因素可能对制种单产和整体收益产生影响。
研报重点分析了哪些方面?
研报重点分析了登海种业的主营业务增长情况,特别是玉米种业的收入和毛利率提升。报告指出,公司通过市场拓展和制种流程优化,实现了业绩的显著增长。此外,转基因品种业务的推进和销售量的增加也是报告关注的重点。同时,公司降本增效的努力和费用率的下降,进一步提升了盈利能力。预计未来两年公司业绩将保持稳定增长,维持“增持”评级。
当前玉米种业的市场现状如何?
当前玉米种业的市场现状良好,市场需求持续增长,企业通过技术创新和流程优化,不断提升产品竞争力。登海种业在玉米种业领域的表现亮眼,营收和净利润均实现显著增长,毛利率提升明显。转基因品种的推广和应用也为公司带来了新的增长点。然而,市场仍存在不确定性,如玉米价格波动和天气异常等因素可能对行业产生影响,需要企业密切关注。
研报提到了哪些风险提示?
研报提示了玉米种业面临的主要风险,包括玉米价格大幅下跌和天气异常导致制种单产下降。玉米价格波动直接影响企业的销售收入和盈利能力,而天气异常可能导致制种单产下降,进而影响供应稳定性。此外,市场竞争加剧也可能对企业的发展带来挑战。因此,企业需要加强风险管理,应对市场变化,确保持续稳定发展。