猜你想问
这份研报的核心内容是什么?
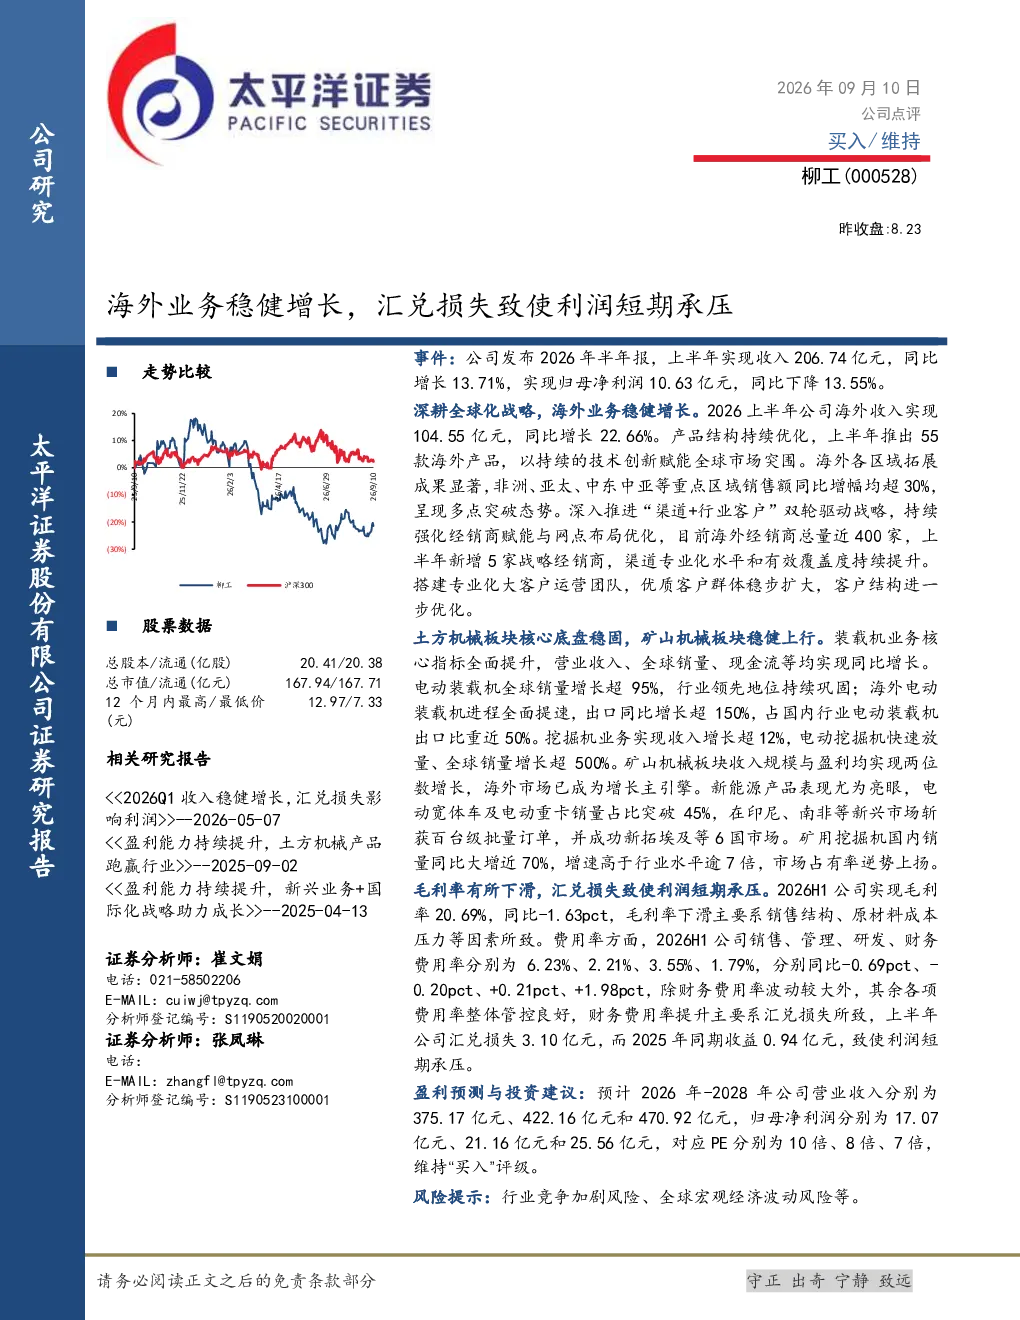
该研报显示公司2026年上半年收入同比增长13.71%至206.74亿元,但归母净利润因汇兑损失下降13.55%至10.63亿元。海外业务实现22.66%增长,土方机械板块全球销量、现金流提升,电动装载机海外出口增长超150%,矿山机械板块收入盈利双位数增长,新能源产品表现亮眼,但毛利率下降1.63个百分点,财务费用率上升1.98个百分点主要源于汇兑损失3.10亿元。
土方机械和矿山机械板块的发展趋势如何?
土方机械板块中,装载机业务全球销量和现金流同比增长,电动装载机海外出口增长超150%,挖掘机业务收入增长超12%,电动挖掘机全球销量增长超500%。矿山机械板块收入与盈利均实现两位数增长,海外市场是主要增长动力,新能源产品如电动宽体车及重卡销量占比超45%,在印尼、南非等市场获百台级订单,国内矿用挖掘机销量同比大增近70%,市场占有率逆势上扬。
报告重点分析了哪些方面?
报告重点分析了公司海外业务稳健增长,特别是非洲、亚太、中东中亚等区域销售额同比增幅超30%,海外经销商近400家,新增5家战略经销商。土方机械板块中,电动装载机和挖掘机表现突出,矿山机械板块新能源产品增长强劲,财务数据方面揭示了汇兑损失对利润的影响,毛利率下降和财务费用率上升的具体原因。
当前市场对该公司有何判断?
市场数据显示公司收入保持增长态势,海外业务扩张显著,土方机械和矿山机械板块均表现稳健,尤其在新能源产品方面展现出较强竞争力。但汇兑损失导致短期利润承压,毛利率和费用率有所波动,需关注原材料成本和财务风险。公司整体在行业中的竞争力得到验证,但需警惕宏观经济波动带来的不确定性。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧和全球宏观经济波动。汇兑损失对短期利润造成明显影响,财务费用率上升1.98个百分点,反映汇率风险。此外,原材料成本压力导致毛利率下降,虽然费用率管控良好,但需持续关注成本端变化和外部环境对经营的影响。