猜你想问
银轮股份最新营收增长情况如何?
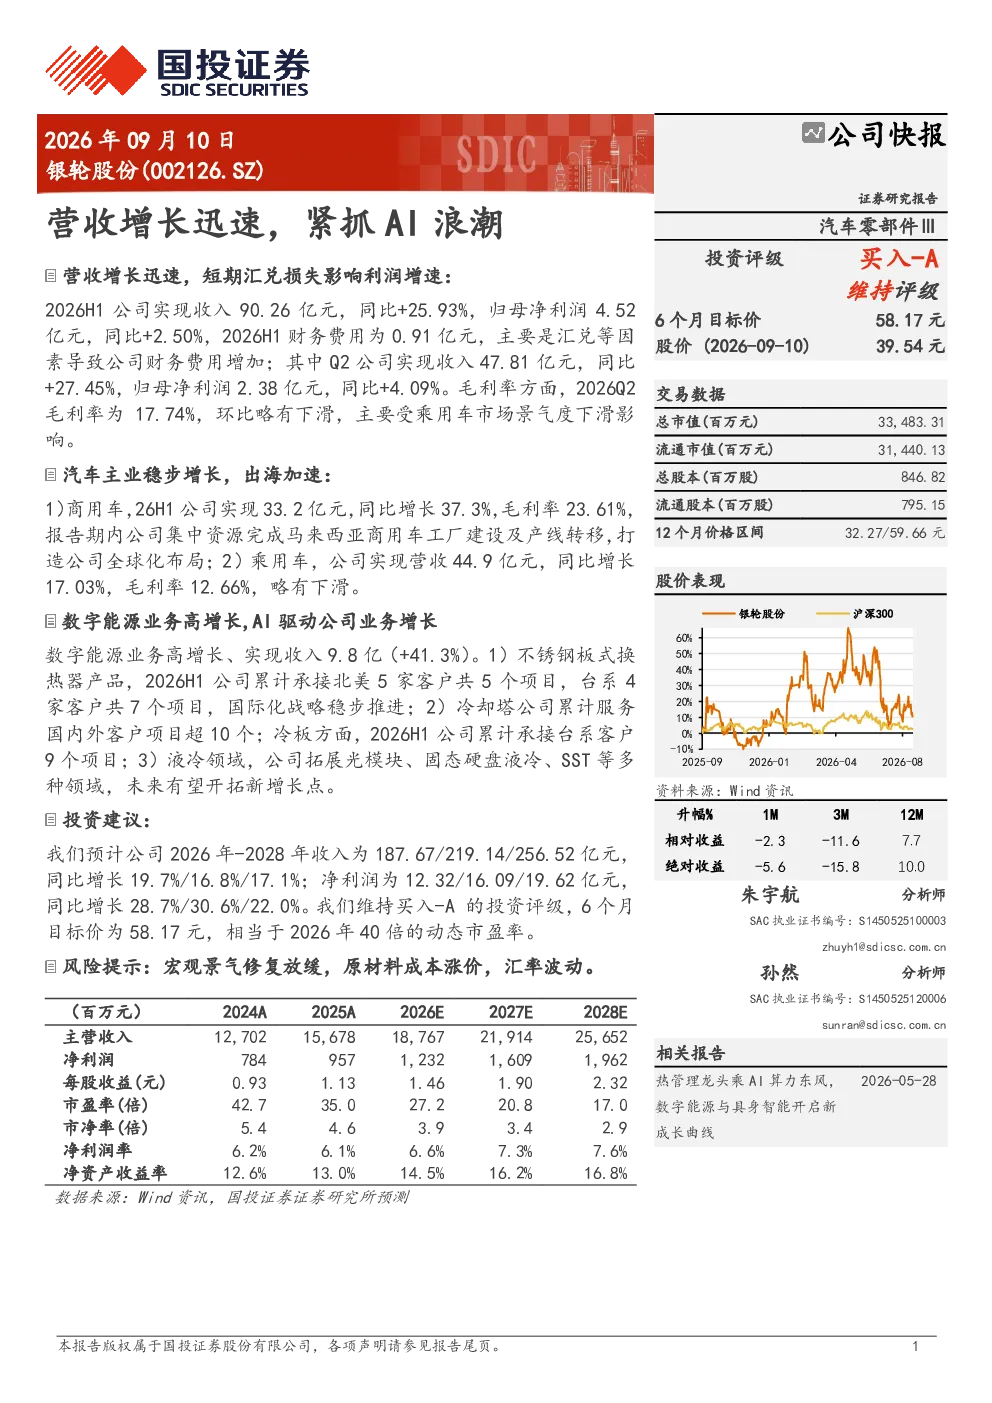
2026H1公司实现收入90.26亿元,同比增长25.93%,归母净利润4.52亿元,同比增长2.50%。短期汇兑等因素导致财务费用增加0.91亿元,Q2收入47.81亿元,同比增长27.45%,归母净利润2.38亿元,同比增长4.09%。乘用车市场景气度下滑影响Q2毛利率至17.74%
银轮股份汽车主业发展及国际化布局进展?
商用车2026H1实现收入33.2亿元,同比增长37.3%,毛利率23.61%,完成马来西亚工厂建设及产线转移。乘用车2026H1实现收入44.9亿元,同比增长17.03%,毛利率12.66%。公司国际化战略稳步推进,承接北美及台系客户多个项目,打造全球化布局
银轮股份数字能源业务AI驱动增长亮点?
数字能源业务收入9.8亿元,同比增长41.3%。不锈钢板式换热器承接北美及台系客户多个项目,冷却塔服务国内外客户项目超10个,冷板承接台系客户9个项目。液冷领域拓展光模块、固态硬盘液冷、SST等多种领域,未来有望开拓新增长点
银轮股份市场现状及未来发展趋势?
公司2026年-2028年收入预计分别为187.67/219.14/256.52亿元,同比增长19.7%/16.8%/17.1%;净利润预计分别为12.32/16.09/19.62亿元,同比增长28.7%/30.6%/22.0%。商用车业务保持高增长,乘用车业务稳步发展,数字能源业务高增长,公司业务多元化发展
银轮股份研报中提示的主要风险有哪些?
研报提示主要风险包括宏观景气修复放缓,可能导致市场需求不及预期;原材料成本涨价可能影响公司盈利能力;汇率波动可能带来财务风险。公司需关注这些风险因素,制定应对策略
你可能感兴趣
营收恢复增长,紧抓AI发展机遇
国金证券2025-04-22
北交所信息更新:紧抓AI与算力战略机遇,2025年营收同比增长20%
开源证券2026-05-14
2025年三季报点评:3Q25营收同比增长66%;乘势AI大算力浪潮
电子设备民生证券2025-10-30
公司信息更新报告:数据中心电源营收增长强劲,充分受益AI算力浪潮
电子设备开源证券2026-09-01
【风口研报·业绩】2023年净利润增长200%,这家公司紧抓AI医疗大趋势,依托智能硬件心血管AI大模型合作多个欧美头部客户;受益低空经济浪潮的“小而美”,高净利率重研发且当前估值低于同业
未知机构2024-03-28
银轮股份推荐卡位全球国际龙头高价值量环节AI浪潮下价值重估zx汽车
未知机构2026-03-12
zx汽车银轮股份推荐卡特彼勒合作深化AI浪潮下价值重估卡
未知机构2026-02-10
23年营收和净利润均创历史新高,有望受益AI浪潮
德邦证券2024-04-16
中国台湾电子行业景气度报告:多板块营收复苏,AI浪潮引领行业开启景气新周期
电子设备开源证券2024-06-20
半导体行业深度报告:多板块营收复苏,AI浪潮引领行业开启景气新周期
电子设备开源证券2024-07-17