猜你想问
这份报告的核心内容是什么?
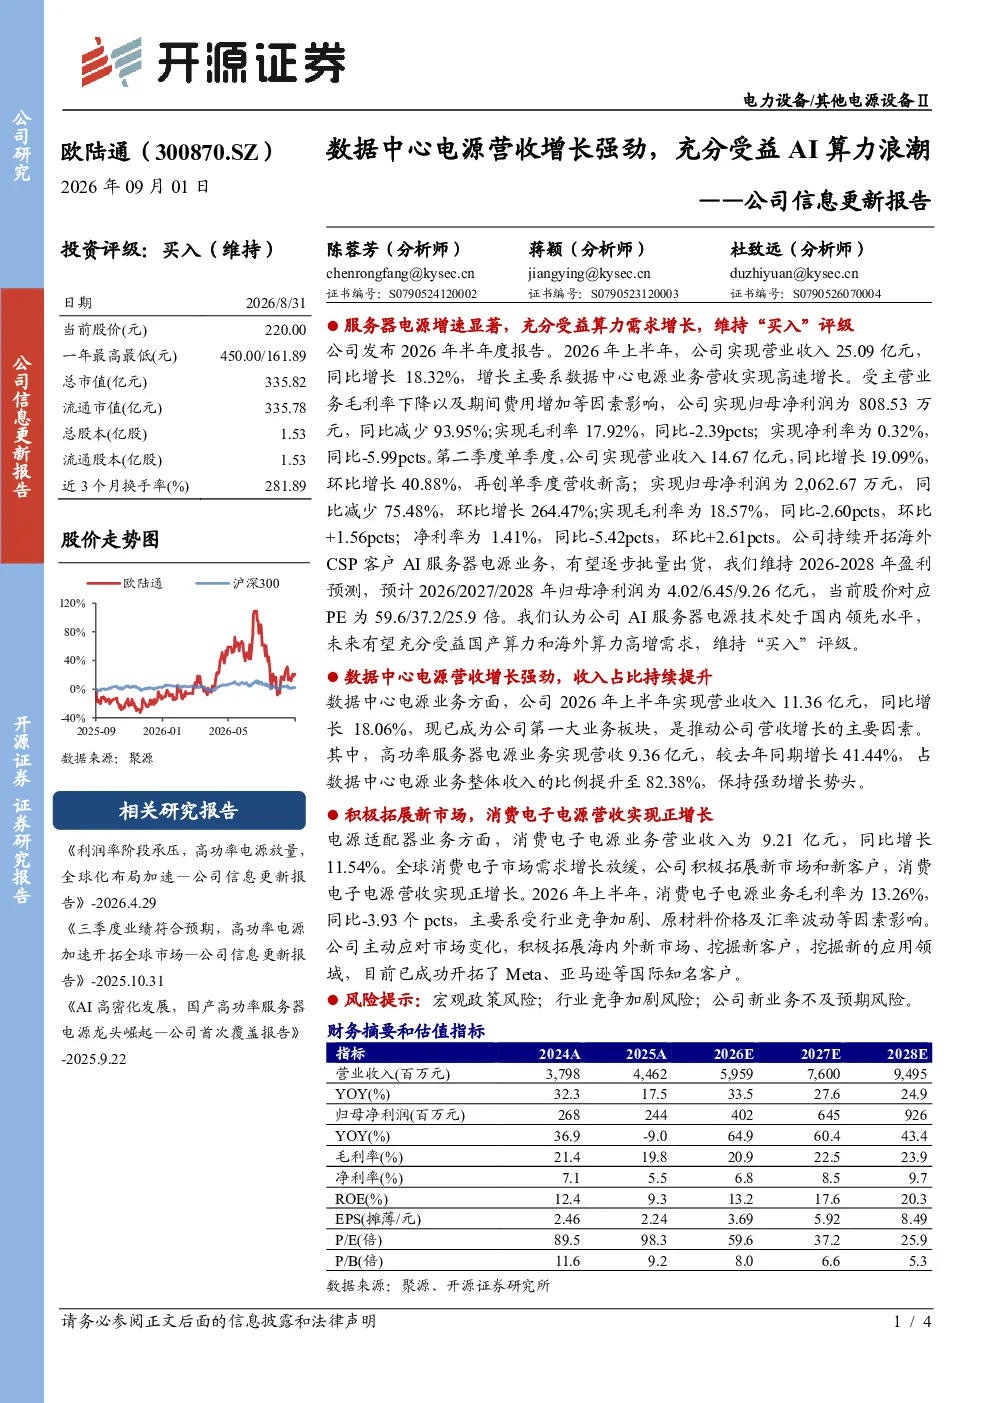
这份报告主要分析了欧陆通2026年上半年的业绩表现,指出其数据中心电源业务营收增长强劲,成为公司主要增长动力。报告显示,公司2026年上半年营业收入25.09亿元,同比增长18.32%,其中数据中心电源业务营收11.36亿元,同比增长18.06%。然而,报告也提到公司毛利率和净利率有所下降,归母净利润同比减少93.95%。此外,公司AI服务器电源技术处于国内领先水平,有望受益于国内外算力需求增长。
数据中心电源行业的发展趋势如何?
数据中心电源行业正受益于AI算力浪潮的推动,市场需求持续增长。随着人工智能、大数据等技术的快速发展,对算力的需求不断提升,数据中心建设加速,带动了数据中心电源业务的高速增长。报告指出,欧陆通在高功率服务器电源业务方面表现突出,营收同比增长41.44%,显示出其在这一领域的竞争优势。未来,随着国产及海外算力需求的持续高增,数据中心电源行业有望迎来更广阔的发展空间。
报告重点分析了哪些方面?
报告重点分析了欧陆通在数据中心电源业务和高功率服务器电源业务方面的表现,以及其在消费电子电源业务方面的国际市场拓展。数据中心电源业务已成为公司第一大业务板块,营收占比超过45%。报告还关注了公司AI服务器电源技术,认为其技术处于国内领先水平,具有较强竞争力。此外,报告也分析了公司盈利预测,预计未来几年归母净利润将稳步增长,对应PE估值逐步下降。
当前数据中心电源市场的现状如何?
当前数据中心电源市场正处于快速发展阶段,市场需求旺盛。随着云计算、大数据、人工智能等技术的广泛应用,数据中心的数量和规模不断扩大,对电源的需求也随之增长。报告指出,数据中心电源业务已成为欧陆通的主要增长引擎,其营收同比增长18.06%,成为公司第一大业务板块。同时,高功率服务器电源业务也表现强劲,营收同比增长41.44%。市场竞争激烈,但技术领先的企业有望获得更多市场份额。
这份报告有哪些风险提示?
报告提示,尽管欧陆通数据中心电源业务增长强劲,但公司毛利率和净利率有所下降,归母净利润同比大幅减少,需要关注其盈利能力的变化。此外,市场竞争激烈,技术更新迭代快,公司需要持续投入研发以保持技术领先优势。同时,国内外算力需求的变化也可能对公司业务产生影响。投资者应关注公司业绩的持续改善以及市场竞争格局的变化。