猜你想问
九州通Q2收入增长的主要驱动因素是什么?
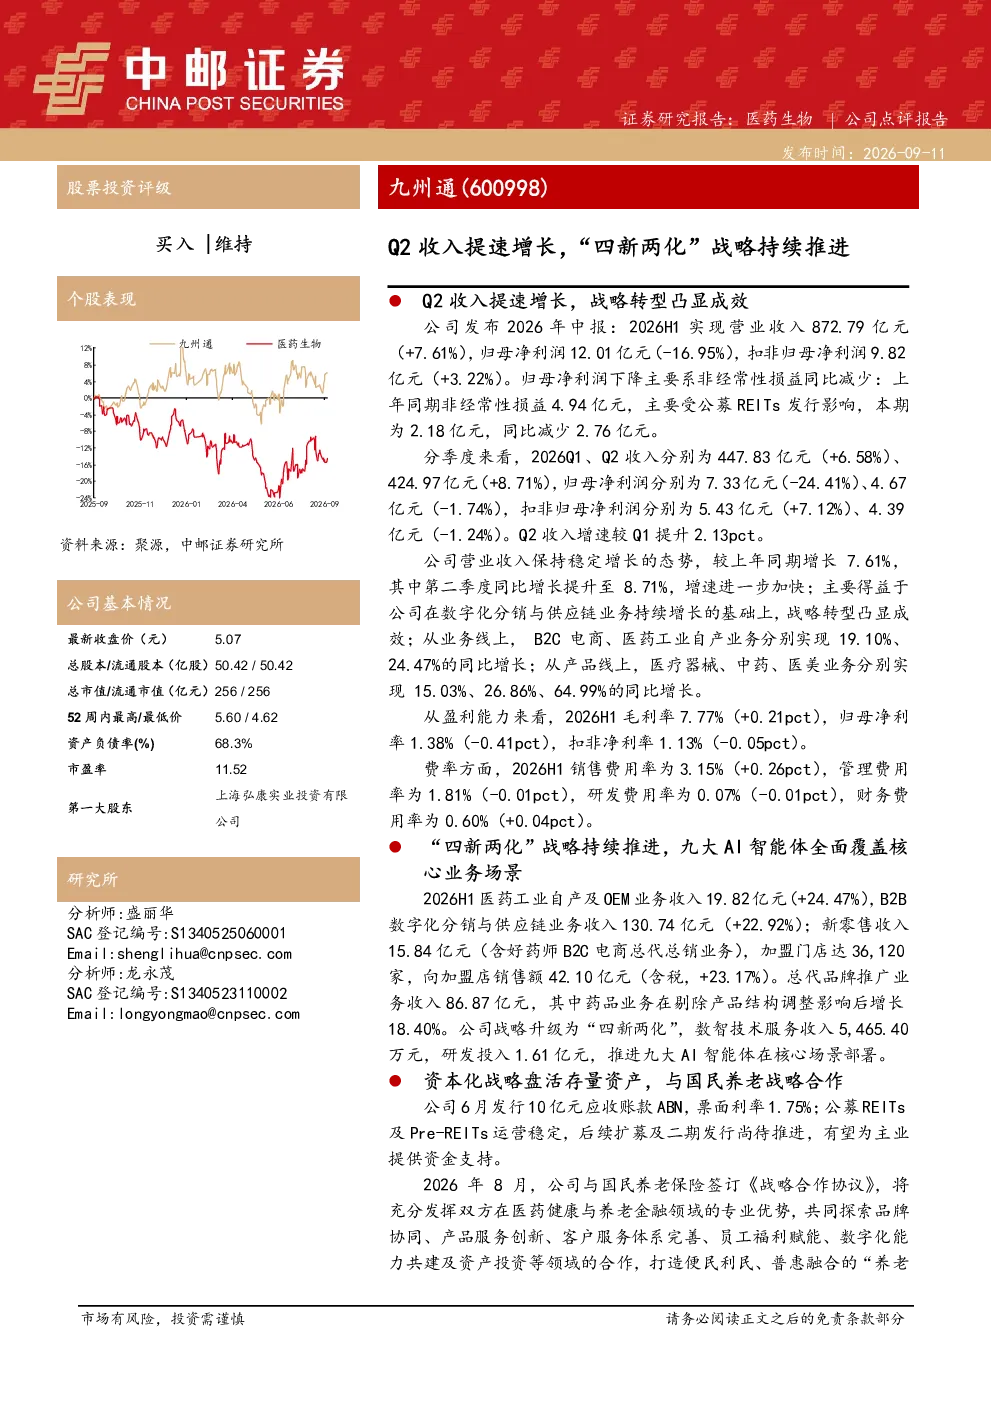
九州通Q2收入提速增长主要得益于数字化分销与供应链业务持续增长,战略转型凸显成效。B2C电商、医药工业自产业务分别同比增长19.10%、24.47%;医疗器械、中药、医美业务分别同比增长15.03%、26.86%、64.99%。这些业务板块的强劲增长推动了公司整体收入的提升,尤其是医药工业自产及OEM业务收入增长显著,达到24.47%。
医药行业“四新两化”战略的发展趋势如何?
医药行业的“四新两化”战略即新零售、新服务、新产品、新业态与数字化、智能化转型。该战略正持续推进,例如九州通通过九大AI智能体全面覆盖核心业务场景,推动数智化投入。新零售业务收入达15.84亿元,加盟门店达36,120家,数字化分销与供应链业务收入增长22.92%。行业整体正加速向数字化、智能化方向转型,以提升运营效率和客户体验。
报告重点分析了九州通的哪些业务方向?
报告重点分析了九州通的收入增长驱动因素、战略转型进展及资本化举措。收入增长方面,数字化分销与供应链业务、B2C电商、医药工业自产及OEM业务是主要增长引擎。战略转型方面,“四新两化”战略持续推进,AI智能体部署及新零售业务扩张是关键进展。资本化方面,公司通过发行10亿元应收账款ABN及公募REITs盘活存量资产,同时与国民养老保险合作探索新业态。
当前医药行业市场现状如何?
当前医药行业市场呈现数字化、智能化加速发展的趋势,企业纷纷推进“四新两化”战略。九州通等领先企业通过数字化分销、AI智能体部署、新零售扩张等举措提升竞争力。行业整体收入增长稳健,但盈利能力面临挑战,如毛利率提升但净利率有所下降。同时,资本化战略如REITs发行成为行业盘活存量资产的重要手段,但需关注政策及市场环境变化带来的影响。
研报提示了哪些主要风险?
研报提示了批发业务受政策影响经营不及预期风险,以及REITs基金募集和运营不及预期风险。具体而言,医药批发业务受药品集采、医保控费等政策影响较大,若政策调整导致经营压力加大,可能影响公司业绩。此外,公司计划通过公募REITs及Pre-REITs盘活存量资产,但REITs的募集和运营效果受市场环境及投资者参与度影响,存在不及预期的可能性。这些风险需持续关注,以评估投资决策的稳健性。