猜你想问
格林美2026年半年报核心内容有哪些?
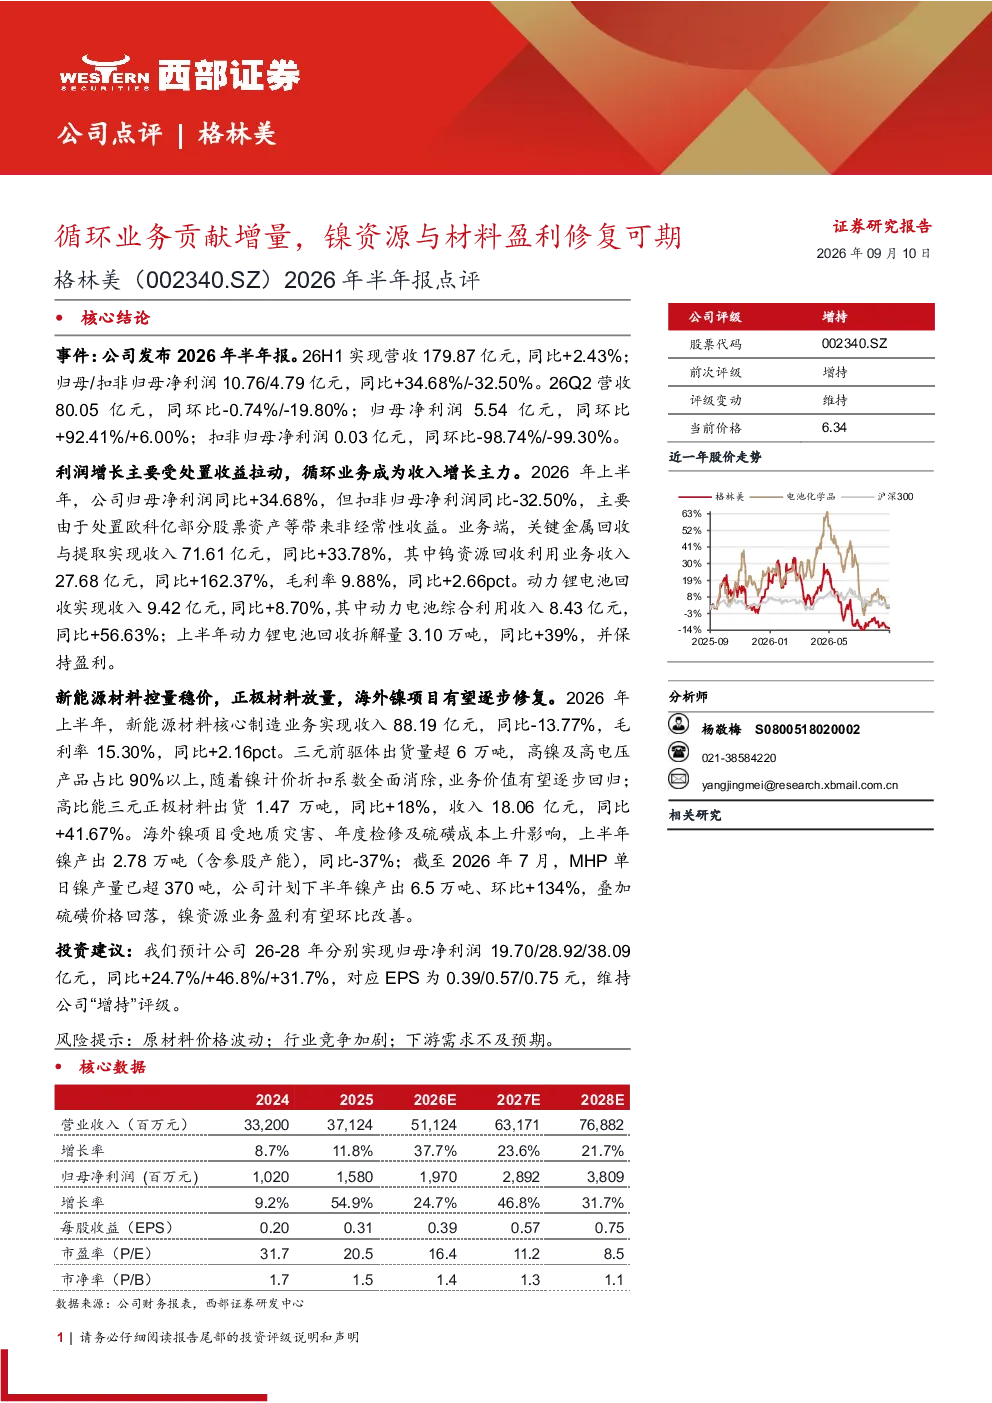
格林美2026年上半年实现营收179.87亿元,同比增长2.43%;归母净利润10.76亿元,同比增长34.68%,但扣非归母净利润同比减少32.50%,主要受处置收益拉动。循环业务成为收入增长主力,关键金属回收与提取收入同比增长33.78%,其中钨资源回收利用业务收入同比增长162.37%。动力锂电池回收收入同比增长8.70%,拆解量同比增长39%并保持盈利。新能源材料业务控量稳价,正极材料放量,高比能三元正极材料出货同比增长18%。海外镍项目受地质灾害及成本影响产出下降,但计划下半年大幅提升产量,镍资源业务盈利有望改善。
循环业务对格林美2026年半年报贡献如何?
循环业务是格林美2026年半年报的主要增长动力。关键金属回收与提取收入同比增长33.78%,其中钨资源回收利用业务收入同比增长162.37%,贡献显著。动力锂电池回收收入同比增长8.70%,拆解量同比增长39%并保持盈利。这些数据显示循环业务在收入和盈利方面均表现强劲,成为公司业绩的重要支撑。未来,循环业务有望继续为公司带来稳定的增长和盈利改善。
新能源材料赛道发展趋势如何?
新能源材料赛道整体呈现控量稳价和产品升级的趋势。格林美在新能源材料业务方面,正极材料放量,特别是高比能三元正极材料出货同比增长18%,显示出产品结构向高附加值方向发展。同时,公司也在积极应对市场价格波动,通过控量稳价策略保持业务稳定。未来,随着新能源汽车和储能市场的持续发展,新能源材料需求有望保持增长,技术升级和产品差异化将成为行业竞争的关键。
格林美2026年半年报的市场现状如何?
格林美2026年半年报显示公司整体业绩保持稳健增长,营收和归母净利润均实现同比增长,但扣非归母净利润因处置收益影响而下降。循环业务表现亮眼,特别是钨资源回收利用业务收入大幅增长。动力锂电池回收业务保持盈利,拆解量持续提升。新能源材料业务方面,正极材料放量,产品结构优化。海外镍项目虽然短期受影响,但长期修复可期。整体来看,格林美在行业竞争中保持优势,但仍需关注原材料价格波动等外部因素。
格林美2026年半年报存在哪些风险?
格林美2026年半年报提示的主要风险包括原材料价格波动、行业竞争加剧和下游需求不及预期。原材料价格波动直接影响公司镍资源业务的盈利能力,而行业竞争加剧可能导致市场份额和利润率下降。下游需求不及预期则会影响公司循环业务和新能源材料业务的增长。此外,海外镍项目短期受地质灾害及成本影响,产出下降,虽然计划下半年大幅提升产量,但仍存在不确定性。公司需密切关注这些风险因素,并采取相应措施进行应对。