猜你想问
新洁能2026年半年报核心内容有哪些?
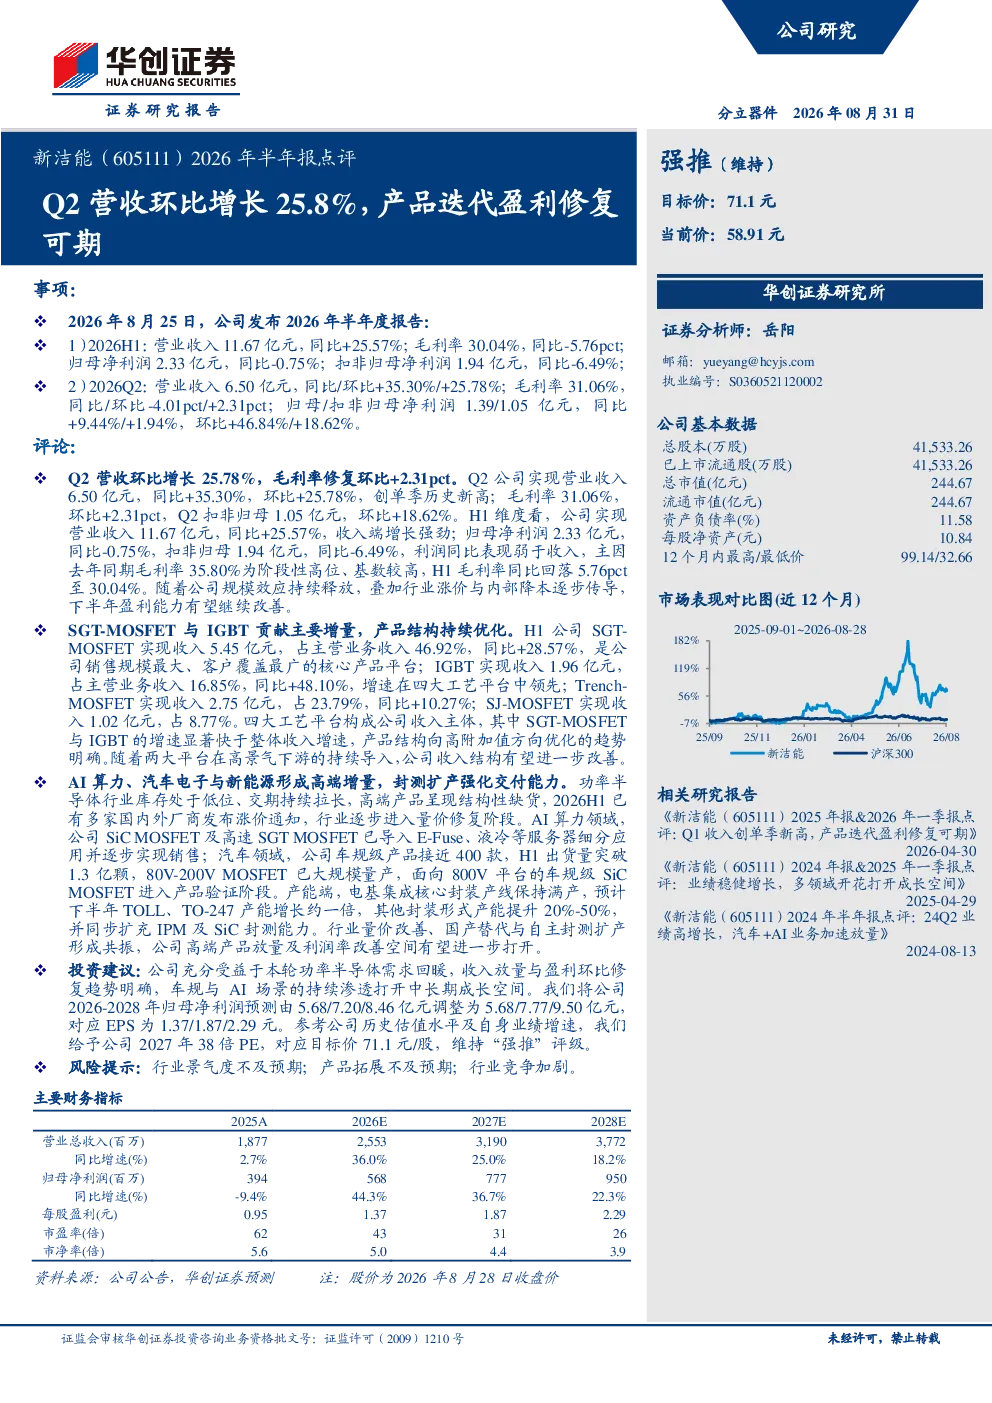
新洁能2026年半年报显示,公司H1营业收入11.67亿元,同比+25.57%;Q2营收6.50亿元,同比+35.30%,环比+25.78%,创单季历史新高。毛利率方面,H1为30.04%,同比-5.76pct,Q2毛利率31.06%,环比+2.31pct。归母净利润H1为2.33亿元,同比-0.75%;Q2为1.39亿元,同比+9.44%,环比+46.84%。产品结构上,SGT-MOSFET收入5.45亿元(同比+28.57%),IGBT收入1.96亿元(同比+48.10%),Trench-MOSFET收入2.75亿元(同比+10.27%),SJ-MOSFET收入1.02亿元(同比+0%)。下游应用方面,AI算力领域已导入E-Fuse、液冷等服务器应用;汽车电子领域车规级产品接近400款,H1出货量超1.3亿颗,80V-200V MOSFET大规模量产,800V平台SiC MOSFET进入验证阶段。
半导体赛道AI和汽车电子发展趋势如何?
半导体赛道中,AI算力领域正快速发展,新洁能已导入E-Fuse、液冷等服务器应用,显示公司在AI算力市场的布局成效。汽车电子领域,新洁能车规级产品接近400款,H1出货量超1.3亿颗,80V-200V MOSFET大规模量产,800V平台SiC MOSFET进入验证阶段,表明公司在汽车电子领域的渗透持续加深。未来随着AI和汽车电子需求的持续增长,相关高端芯片产品有望迎来更大市场空间。
新洁能报告重点分析了哪些方向?
新洁能报告重点分析了公司业绩表现、产品结构、下游应用及产能扩张。业绩方面,Q2营收环比增长25.78%,创单季历史新高,但毛利率同比略有下降。产品结构上,SGT-MOSFET与IGBT增速显著快于整体收入增速,显示高端产品放量趋势。下游应用聚焦AI算力与汽车电子,其中汽车电子领域已实现大规模出货。产能扩张方面,电基集成核心封装产线满产,下半年TOLL、TO-247产能增长约一倍,其他封装形式提升20%-50%,同步扩充IPM及SiC封测能力。
当前半导体市场现状如何判断?
当前半导体市场呈现结构性分化,AI和汽车电子领域需求旺盛,相关芯片产品如新洁能的SGT-MOSFET和IGBT增长显著。AI算力领域正经历快速发展,液冷服务器等新应用场景不断涌现;汽车电子领域,800V平台SiC MOSFET等高端产品逐步放量。但同时,行业整体毛利率面临一定压力,部分传统产品增速放缓。未来随着技术迭代和规模效应释放,高端产品占比提升有望改善盈利能力。
新洁能研报提示了哪些风险?
新洁能研报提示了行业景气度不及预期、产品拓展不及预期、行业竞争加剧等风险。行业景气度波动可能影响公司业绩表现,尤其在周期性较强的半导体领域。产品拓展方面,若高端产品如800V平台SiC MOSFET等市场推广不及预期,可能影响未来增长。此外,随着行业参与者增多,竞争加剧也可能对公司市场份额和利润率带来挑战。