猜你想问
这份研报主要分析了什么内容?
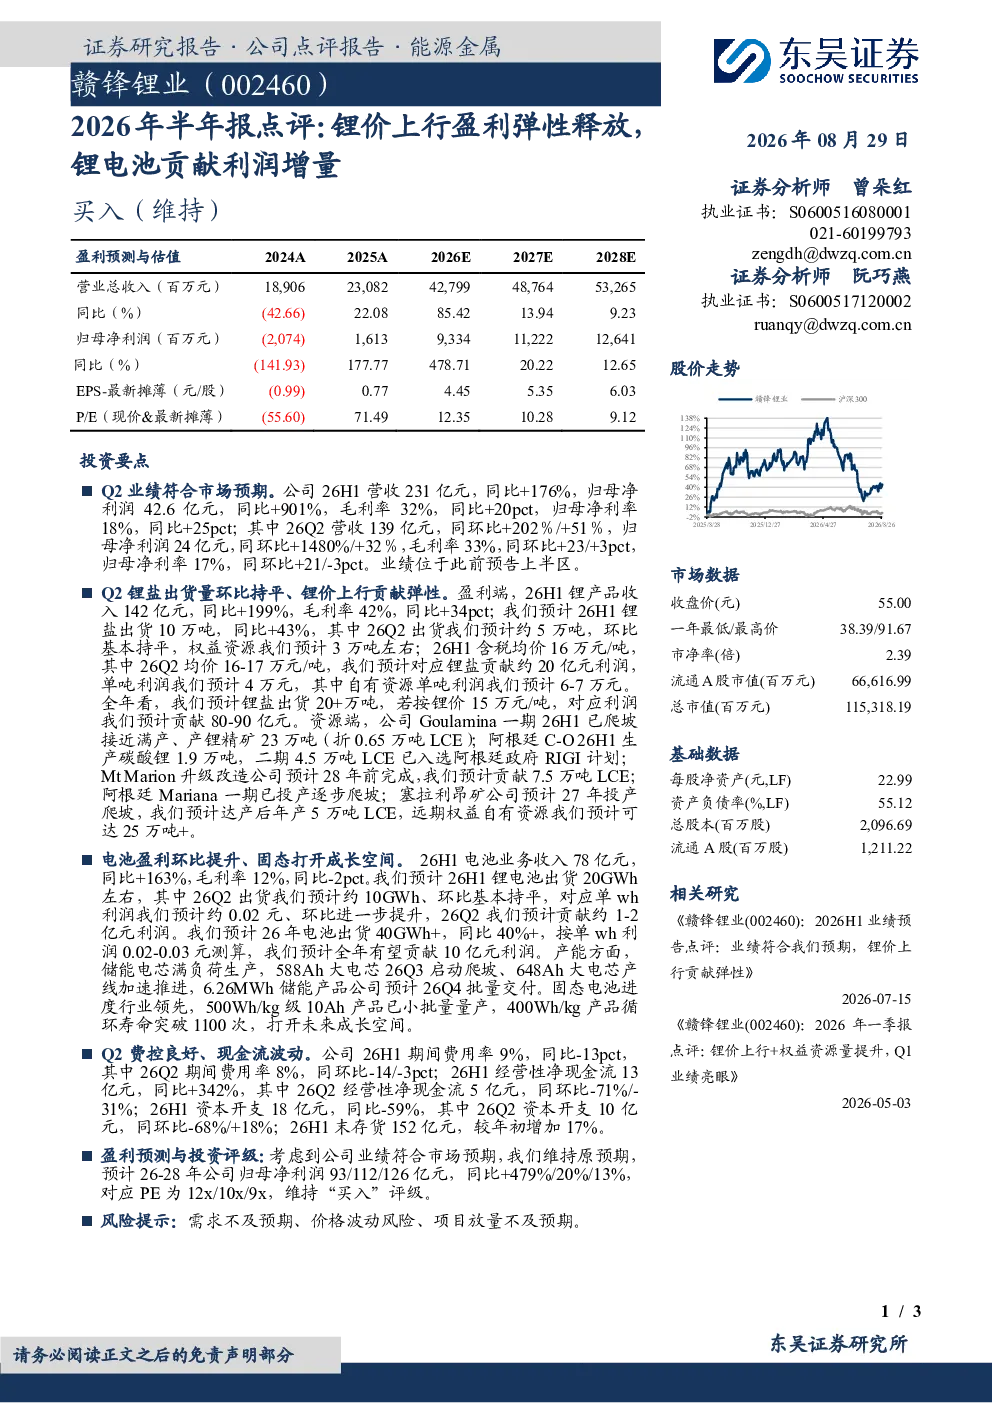
这份研报主要点评了赣锋锂业2026年半年报,分析了公司在锂价上行背景下的盈利弹性释放情况。报告显示,公司26H1营收231亿元,同比+176%,归母净利润42.6亿元,同比+901%,毛利率32%,同比+20pct,归母净利率18%,同比+25pct。锂产品收入142亿元,同比+199%,毛利率42%,同比+34pct。预计26H1锂盐出货10万吨,同比+43%,含税均价16万元/吨,预计对应锂盐贡献约20亿元利润。电池业务收入78亿元,同比+163%,预计26H1锂电池出货20GWh左右,26年电池出货40GWh+,预计贡献10亿元利润。资源端进展良好,Goulamina一期接近满产,阿根廷C-O和Mt Marion等项目也在推进中。
当前锂电池行业的发展趋势如何?
当前锂电池行业发展迅速,技术持续迭代。赣锋锂业报告显示,26H1锂电池业务收入78亿元,同比+163%,预计26年电池出货40GWh+,同比40%+。公司固态电池进度行业领先,500Wh/kg级10Ah产品已小批量量产,400Wh/kg产品循环寿命突破1100次,展现了技术领先优势。储能业务方面,公司储能电芯满负荷生产,588Ah大电芯26Q3启动爬坡,6.26MWh储能产品预计26Q4批量交付,显示出储能市场的强劲需求和技术突破。未来,锂电池行业将继续向高能量密度、长寿命、低成本方向发展,固态电池有望成为重要发展方向。
报告中重点分析了赣锋锂业的哪些方面?
报告中重点分析了赣锋锂业的业绩表现、锂资源端进展和电池业务发展。业绩方面,公司26H1营收、净利润均大幅增长,毛利率和净利率显著提升,锂产品收入占比高,锂价上行贡献弹性明显。资源端,Goulamina一期接近满产,阿根廷C-O和Mt Marion等项目稳步推进,远期权益自有资源预计可达25万吨+,保障了公司锂资源供应。电池业务,公司储能电芯满负荷生产,大电芯产线加速推进,固态电池技术领先,展现了公司向下游电池业务的拓展能力。
从市场角度看,当前锂电池行业处于什么阶段?
从市场角度看,锂电池行业正处于快速发展阶段,需求持续旺盛。赣锋锂业26H1锂电池出货20GWh左右,预计26年电池出货40GWh+,同比40%+,显示出行业的高增长态势。锂资源方面,全球锂资源供应紧张,锂价上行推动行业盈利能力提升。赣锋锂业锂产品收入占比高,锂价波动直接影响公司盈利弹性。同时,固态电池等新技术成为行业竞争焦点,赣锋锂业固态电池进度领先,为未来增长提供动力。储能市场也迎来快速发展,公司储能业务进展良好,受益于全球能源转型趋势。
这份研报提示了哪些风险?
这份研报提示了几个主要风险:一是需求不及预期风险,锂电池下游应用市场如新能源汽车、储能等存在不确定性,可能影响行业整体需求;二是价格波动风险,锂资源价格波动较大,可能影响公司盈利稳定性;三是项目放量不及预期风险,公司部分锂资源项目和电池产线进度可能存在不确定性,影响未来产能释放和业绩增长。此外,行业竞争加剧也可能对公司市场份额和盈利能力带来挑战。