猜你想问
美的集团2026年中报核心内容有哪些?
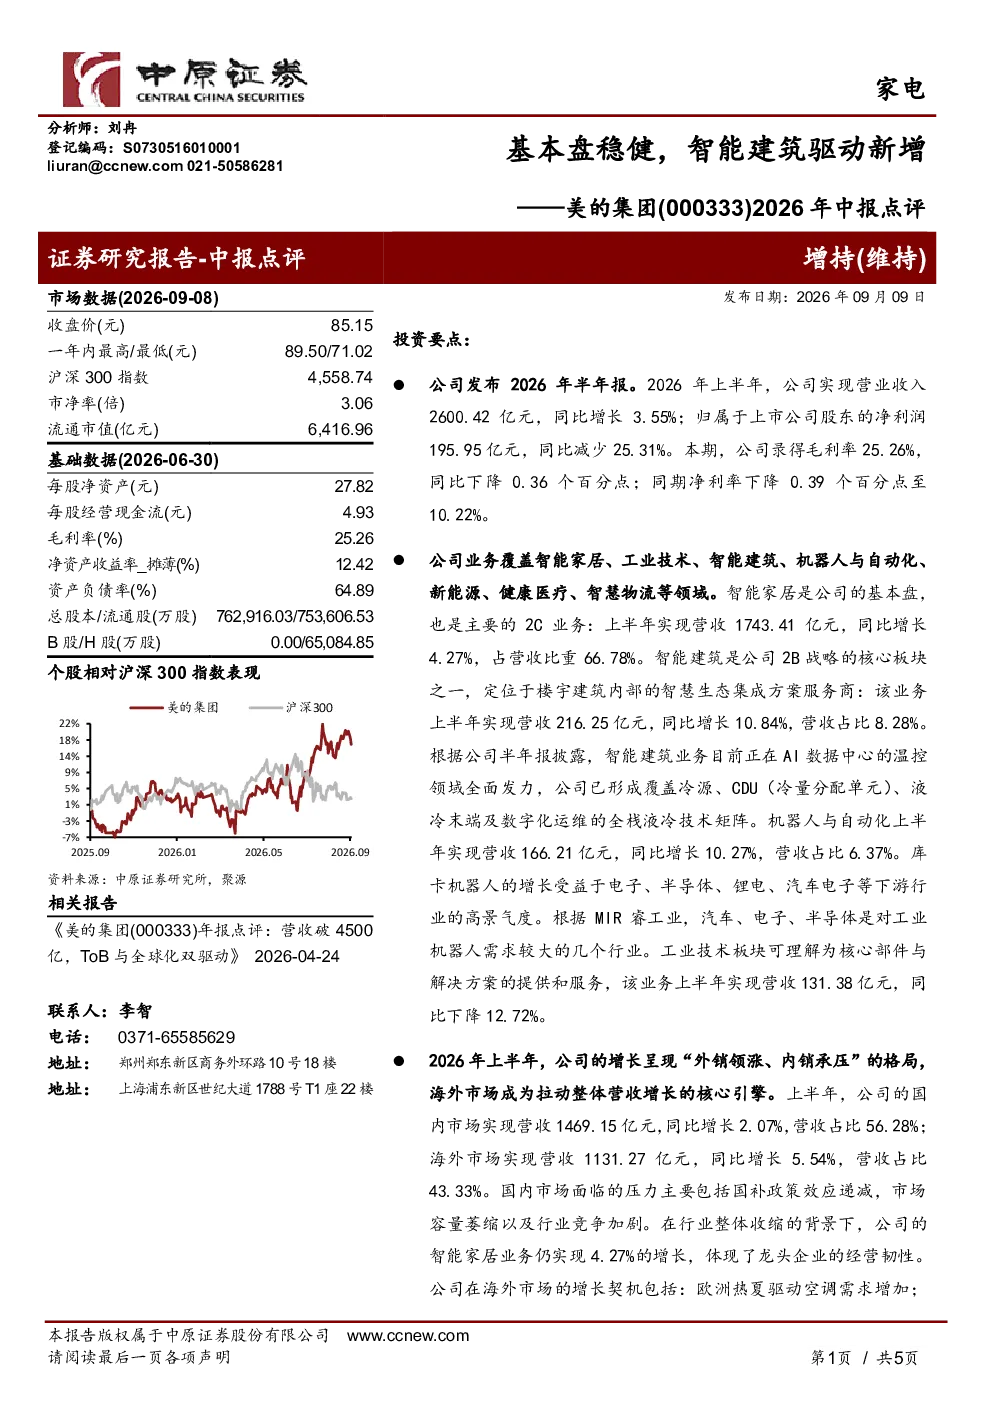
2026年上半年,美的集团实现营业收入2600.42亿元,同比增长3.55%;归属于上市公司股东的净利润195.95亿元,同比减少25.31%。毛利率25.26%,同比下降0.36个百分点;净利率10.22%,同比下降0.39个百分点。智能家居作为基本盘营收1743.41亿元,同比增长4.27%,但毛利率下滑0.57个百分点至27.95%。智能建筑营收216.25亿元,同比增长10.84%,毛利率上升0.28个百分点至29.61%。海外市场营收1131.27亿元,同比增长5.54%,占比43.33%
智能家居赛道发展趋势如何?
智能家居作为美的基本盘,上半年营收占比66.78%,但毛利率下滑。行业整体面临上游成本上涨和下游需求疲软的双重压力,尤其在家电领域竞争加剧。不过,智能建筑板块营收同比增长10.84%,毛利率达29.61%,受益于数据中心液冷等高附加值领域,展现出较强增长潜力。未来智能家居需关注技术升级和成本控制,智能建筑则可能成为新的增长引擎
报告重点分析了哪些业务方向?
报告重点分析了智能家居、智能建筑、机器人与自动化及工业技术四大业务板块。其中,智能家居占比最高但盈利承压,智能建筑增长强劲且毛利率最优,机器人与自动化受下游行业景气度驱动,工业技术营收则同比下降12.72%。区域表现上,海外市场增速显著,欧洲市场因热夏和本土化战略实现高增长,国内市场则面临国补退坡和竞争加剧压力
当前家电市场现状如何?
当前家电市场呈现结构性分化。国内市场营收同比增长2.07%,但面临国补政策退坡和竞争加剧压力。海外市场表现亮眼,尤其是欧洲市场因热夏和本土化战略(如PortaSplit空调)实现高增长,TEKA品牌收入同比增长超20%。毛利率和净利率整体下降,主要受智能家居和工业机器人板块拖累,智能建筑板块盈利能力相对较好
研报提示了哪些风险?
研报提示的主要风险包括汇率波动、国内家电市场承压、海外地缘政治及贸易壁垒、原材料价格波动。汇兑损失59.76亿元,占净利润30.5%,是净利润下滑主因。国内家电市场增长放缓,行业竞争加剧,盈利能力受成本和需求双重影响。海外市场需关注地缘政治及贸易壁垒风险,原材料价格波动也需持续关注