猜你想问
赛诺医疗2026年中报主要业绩表现如何?
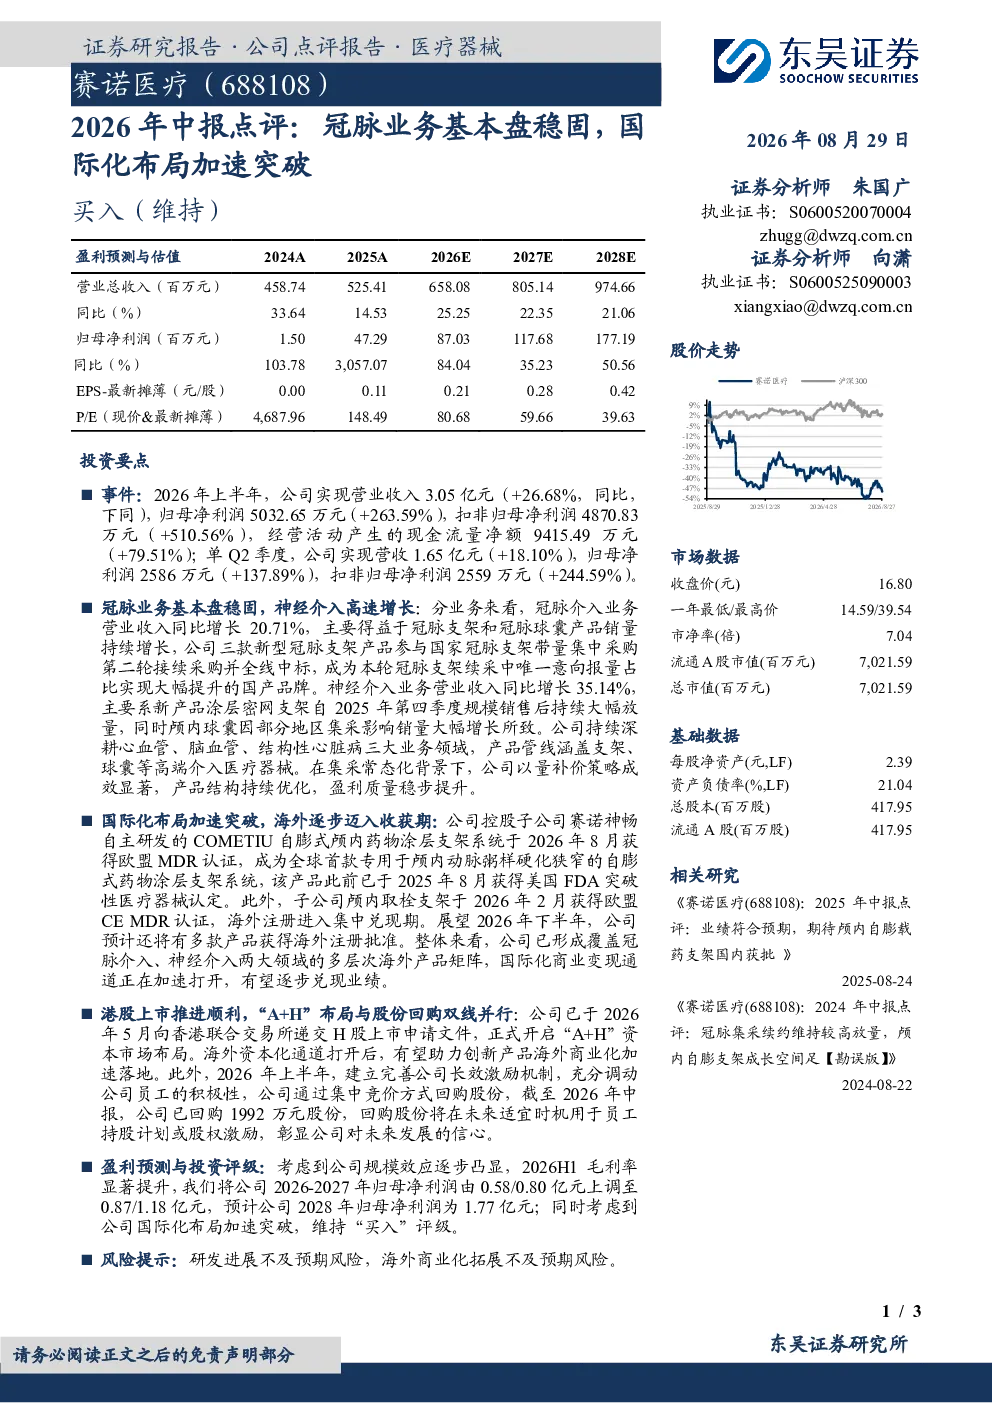
2026年上半年公司实现营业收入3.05亿元(同比增长26.68%),归母净利润5032.65万元(同比增长263.59%),扣非归母净利润4870.83万元(同比增长510.56%),经营活动产生的现金流量净额9415.49万元(同比增长79.51%)。单Q2季度实现营收1.65亿元(同比增长18.10%),归母净利润2586万元(同比增长137.89%)。冠脉业务营业收入同比增长20.71%,神经介入业务营业收入同比增长35.14%
赛诺医疗冠脉业务发展情况及竞争优势是什么?
冠脉业务营业收入同比增长20.71%,主要得益于冠脉支架和冠脉球囊产品销量增长。三款新型冠脉支架产品参与国家冠脉支架带量集中采购第二轮接续采购并全线中标,成为本轮冠脉支架续采中唯一意向报量占比实现大幅提升的国产品牌。公司在冠脉介入领域具备显著的市场竞争力
赛诺医疗国际化布局进展及未来展望如何?
控股子公司赛诺神畅自主研发的COMETIU自膨式颅内药物涂层支架系统于2026年8月获得欧盟MDR认证,此前已于2025年8月获得美国FDA突破性医疗器械认定。子公司颅内取栓支架于2026年2月获得欧盟CE MDR认证,海外注册进入集中兑现期。公司已形成覆盖冠脉介入、神经介入两大领域的多层次海外产品矩阵,国际化商业变现通道正在加速打开
赛诺医疗神经介入业务增长主要驱动因素是什么?
神经介入业务营业收入同比增长35.14%,主要系新产品涂层密网支架自2025年第四季度规模销售后持续大幅放量,同时颅内球囊因部分地区集采影响销量大幅增长。公司通过产品创新和市场需求把握,推动神经介入业务实现高速增长
赛诺医疗面临的主要风险有哪些?
公司面临的主要风险包括研发进展不及预期风险,如新产品研发失败或进度延缓可能影响业绩表现;海外商业化拓展不及预期风险,如海外市场推广受阻或产品注册延迟可能影响国际化战略目标的实现
你可能感兴趣
禾赛-W(02525.HK)2026年中报点评:主业基本盘稳固,SGI业务指引上修
华创证券2026-08-26
联网通信基本盘稳固,算网数智业务加速突破
信息技术国金证券2025-10-22
南钢股份2026年中报点评:基本盘稳固+高端产品贡献提升,Q2单季度表现亮眼
西部证券2026-08-23
2026年中报点评:城燃主业基本盘稳固,综合能源转型稳步推进
公用事业西南证券2026-09-08
基本盘稳固、新业务增长迅猛,国际扩张成效显著-中报点评
中泰证券2025-10-15
北新建材2024年三季报点评:主业基本盘稳固,两翼+国际化逆势高增
建筑建材中泰证券2024-10-28
北交所信息更新:电网基本盘稳固,新能源与国际业务突破与中能建新签框架合同
开源证券2025-08-31
2026年中报点评:三大业务全面增长,先进制程加速突破
机械设备国信证券2026-09-12
汽车电子基本盘稳固,AI与储能业务加速放量
电子设备中邮证券2026-04-28
民爆矿服基本盘稳固,防务静待放量突破——广东宏大 2025 年年报点评
中泰证券2026-04-02