猜你想问
报告核心内容是什么?
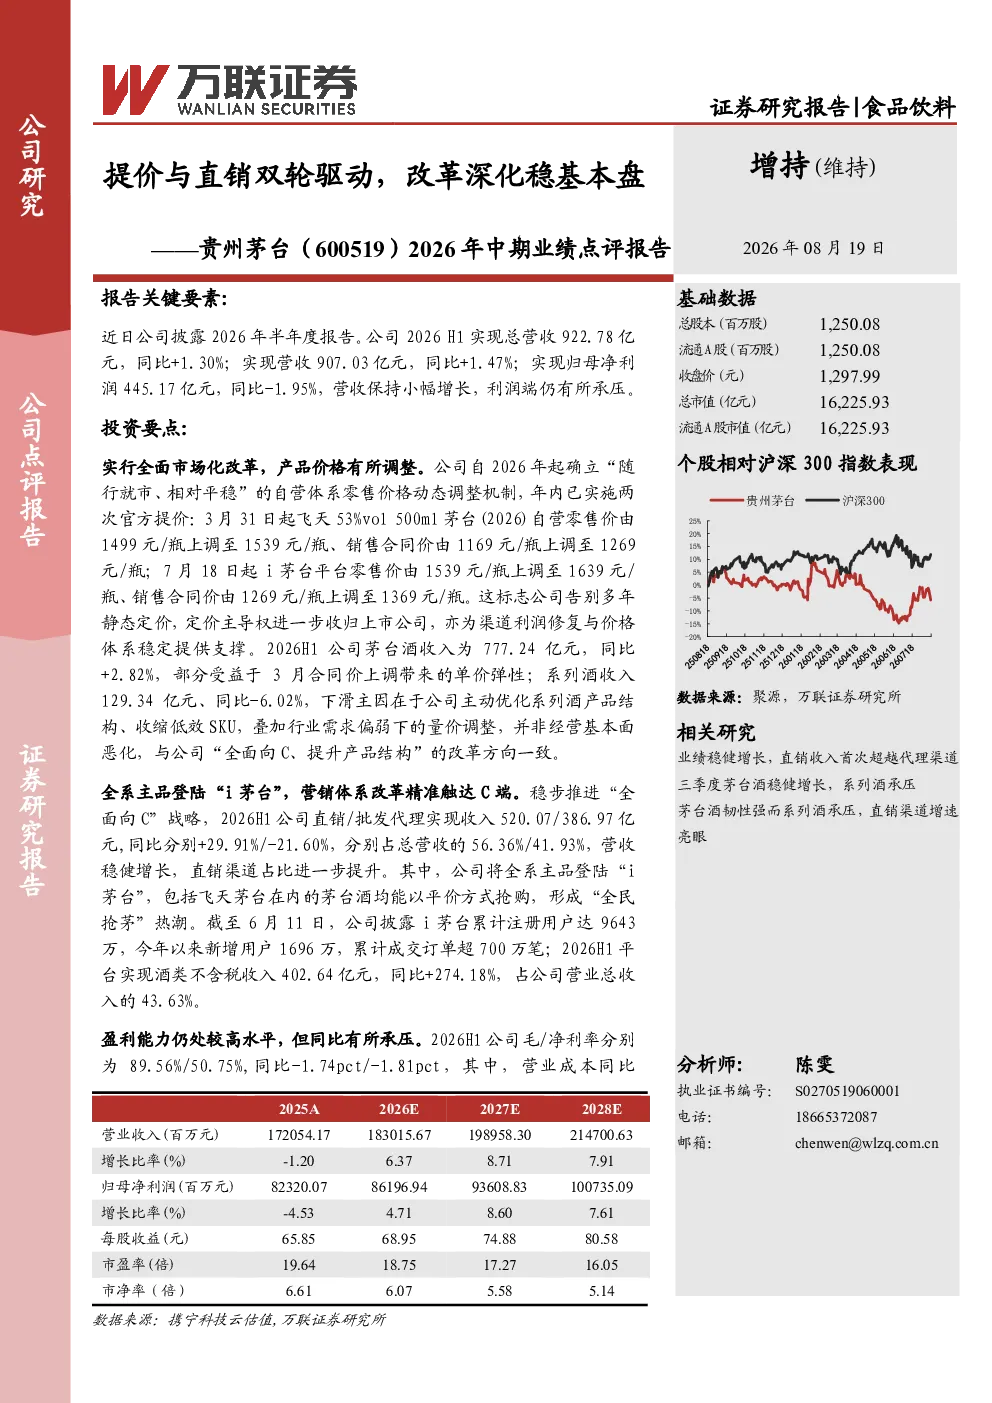
2026年中期,贵州茅台实现总营收922.78亿元,同比+1.30%;归母净利润445.17亿元,同比-1.95%。公司通过提价与直销双轮驱动,深化市场化改革。年内提价两次,飞天茅台零售价上调至1539元/瓶,i茅台平台零售价上调至1639元/瓶。直销收入首次超越代理渠道,占比达56.36%。i茅台平台实现酒类不含税收入402.64亿元,同比+274.18%
食品饮料行业发展趋势如何?
当前白酒行业处于筑底阶段,需求整体疲软,渠道处于去库存周期。高端白酒龙头贵州茅台凭借强大品牌力和护城河,通过市场化改革有望稳健提升业绩。随着提价和直销渠道占比提升,公司盈利能力虽承压但仍处高位,未来增长可期。行业整体需关注消费复苏、政策及宏观经济波动等风险
报告重点分析了哪些方向?
报告重点分析了贵州茅台的提价策略与直销渠道发展。提价方面,公司年内两次提价,定价主导权收归上市公司,有望提升利润水平。直销方面,收入首次超越代理渠道,占比达56.36%,i茅台平台贡献显著。同时报告关注了产品结构优化、成本控制及现金流状况,评估了市场化改革对公司基本盘的稳固作用
当前市场现状如何判断?
贵州茅台2026H1营收小幅增长,利润端承压,但盈利能力仍处高位。公司通过提价和直销渠道改革应对市场变化,展现出较强的品牌护城河和经营韧性。白酒行业整体需求疲软,但高端白酒龙头受益于品牌力,有望在行业筑底期保持稳健。报告预计2026-2028年归母净利润将稳步增长,维持“增持”评级
研报提示了哪些风险因素?
报告提示的主要风险包括消费复苏不及预期、政策风险及宏观经济波动风险。消费复苏不及预期可能导致白酒需求持续疲软,影响公司业绩增长。政策风险涉及行业监管政策变化,可能影响提价策略和渠道发展。宏观经济波动风险则可能传导至消费端,影响高端白酒的需求和公司盈利能力
你可能感兴趣
2020年报点评:游戏基本盘稳健,创新营销业务接力,双轮驱动业绩持续增长
文化传媒东吴证券2021-04-26
23年业绩预告点评:双轮驱动稳增长,业绩基本符合预期
电气设备东吴证券2024-01-22
京东健康(6618.HK)2026年中期业绩公告点评:收入延续稳健增长,AI+供应链驱动健康服务生态深化
国联民生证券2026-08-19
中国太平(0966.HK)2026年中期业绩公告点评:权益投资收益高增驱动业绩向好,分红险转型继续深化
国联民生证券2026-08-25
美丽田园医疗健康(2373.HK)2026年中期业绩公告点评:内生外延双轮驱动,经营效率稳步优化
国联民生证券2026-09-04
2026年中期业绩公告点评:业绩大增,“内修降本+外拓增量”双轮驱动未来成长
国联民生证券2026-08-19
2026年棉纺织行业市场规模与增长趋势报告规上企业超7,000家、万亿级基本盘承压,智能技改与绿色工厂驱动温和复苏(CAGR2%)
纺织服装头豹研究院2026-08-06
林清轩(2657.HK)2026年中期业绩公告点评:精华油基本盘夯实,多品类矩阵持续完善
国联民生证券2026-09-03
2026年中报点评在手订单充足,小分子与TIDES商业化双轮驱动业绩加速
华创证券2026-08-05
2026年一季报点评:成本与渠道双轮驱动,业绩同比高增
农林牧渔财信证券2026-04-23