猜你想问
这份研报的核心内容是什么?
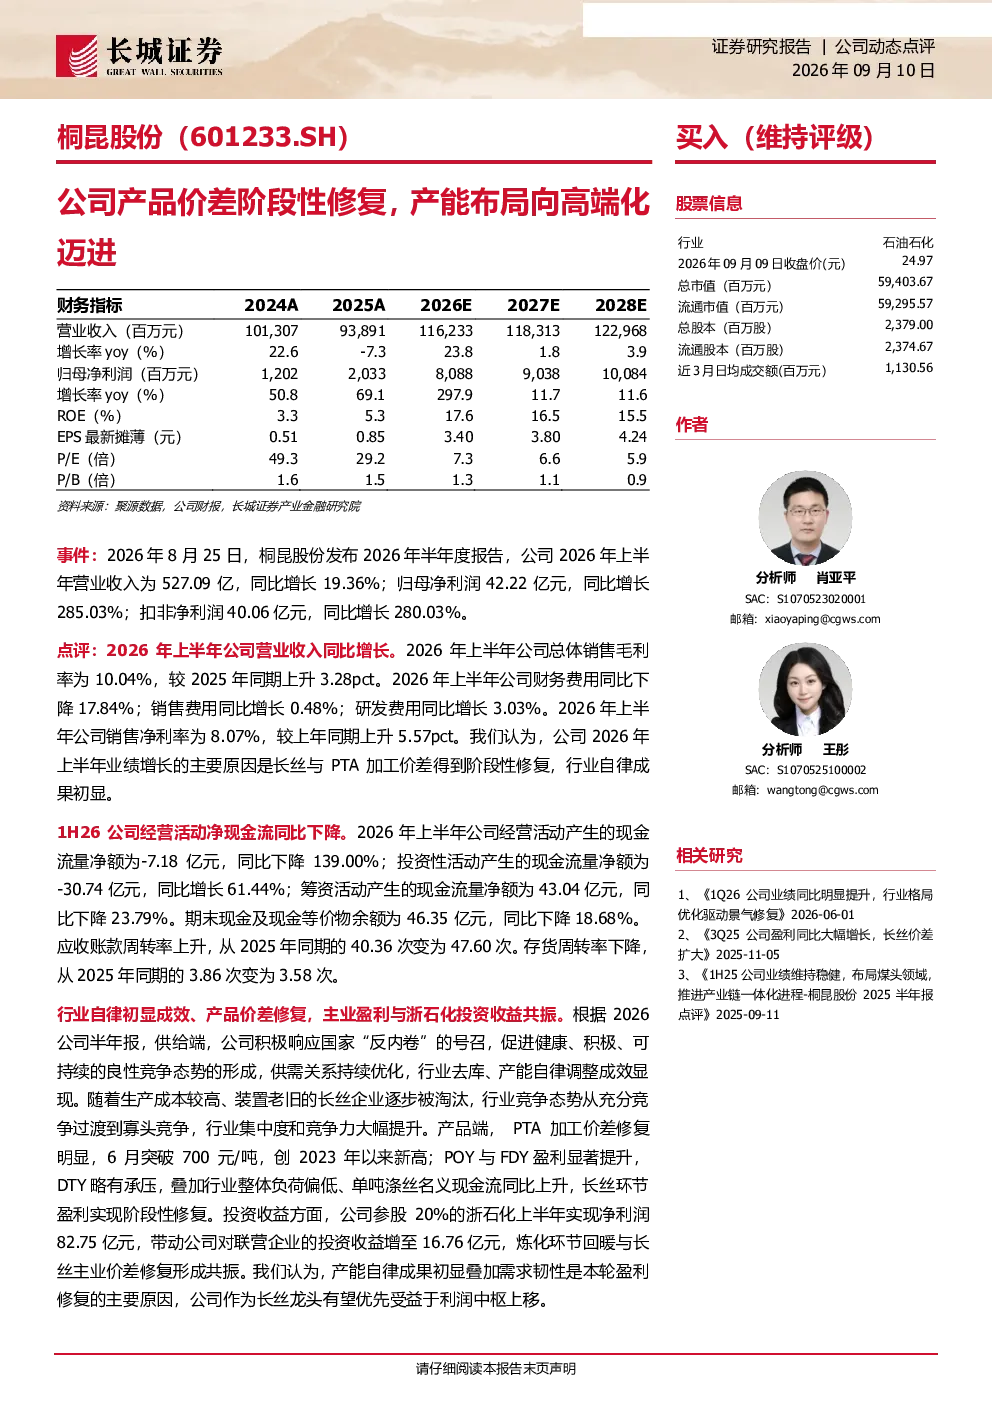
这份研报分析了桐昆股份2026年上半年的业绩增长,主要原因是长丝与PTA加工价差阶段性修复。公司营收同比增长19.36%至527.09亿元,归母净利润同比增长285.03%至42.22亿元。报告还探讨了公司财务指标、现金流、运营效率,以及行业自律、产品价差修复和投资收益等关键数据。
涤纶长丝行业的发展趋势如何?
涤纶长丝行业正经历向高端化、差异化的转型。行业自律初显成效,去库和产能调整提升了行业集中度和竞争力。PTA加工价差修复明显,6月突破700元/吨,长丝环节盈利实现阶段性修复。公司通过全产业链一体化布局,降低成本同时向功能性差别化纤维布局,强化抗周期能力。
研报重点分析了桐昆股份的哪些方面?
研报重点分析了桐昆股份的业绩增长、财务指标、现金流和运营效率。同时,报告深入探讨了公司如何通过行业自律推动良性竞争,以及产品价差修复带来的盈利提升。此外,还详细介绍了公司全产业链一体化布局和产能升级计划,特别是高端功能性差别化纤维的产能扩张。
当前涤纶长丝市场的现状如何?
当前涤纶长丝市场呈现产能结构升级的趋势。公司通过参股浙石化等布局,具备强大的全产业链能力,降低成本并提升竞争力。PTA加工价差修复为长丝环节带来盈利机会,但市场仍面临产品价格波动、原材料价格波动等风险。公司正积极推动产能向高端化、差异化转型,以适应市场需求变化。
研报中提到了哪些风险提示?
研报中提示了地缘政治变动风险、产品价格波动风险、安全生产风险、原材料价格波动风险以及在建项目投产不及预期风险等。这些风险可能对公司业绩和经营产生影响。公司需密切关注市场变化,加强风险管理,确保项目按计划推进。
你可能感兴趣
钛的新时代(一):产能持续扩张,向高端化迈进
有色金属中邮证券2023-11-19
产品向高端化迈进,国产替代未来可期
电子设备安信证券2023-08-20
三季度业绩承压,仪器产品向高端化迈进
电子设备中邮证券2022-10-28
公司信息更新报告:规模效应抬升毛利率水平,产品布局向高端化发展
开源证券2022-03-29
公司新起点,向高端化全速迈进
第一上海证券2024-11-04
公司信息更新报告:2月销量同比-20.5%,车型结构持续向高端化迈进
交通运输开源证券2022-03-09
铜加工产能业绩高速增长,扁线、磁材高端化产品加速布局
有色金属德邦证券2022-05-31
产品向高端化集中,持续推进全球布局
交运设备中邮证券2026-05-12
产能向高端迈进,利润温和增长
有色金属国泰君安证券2014-03-31
上半年业绩承压,产品高端化和产能建设助力公司成长
基础化工太平洋证券2023-09-18