猜你想问
宝济药业-B最新研报核心内容是什么?
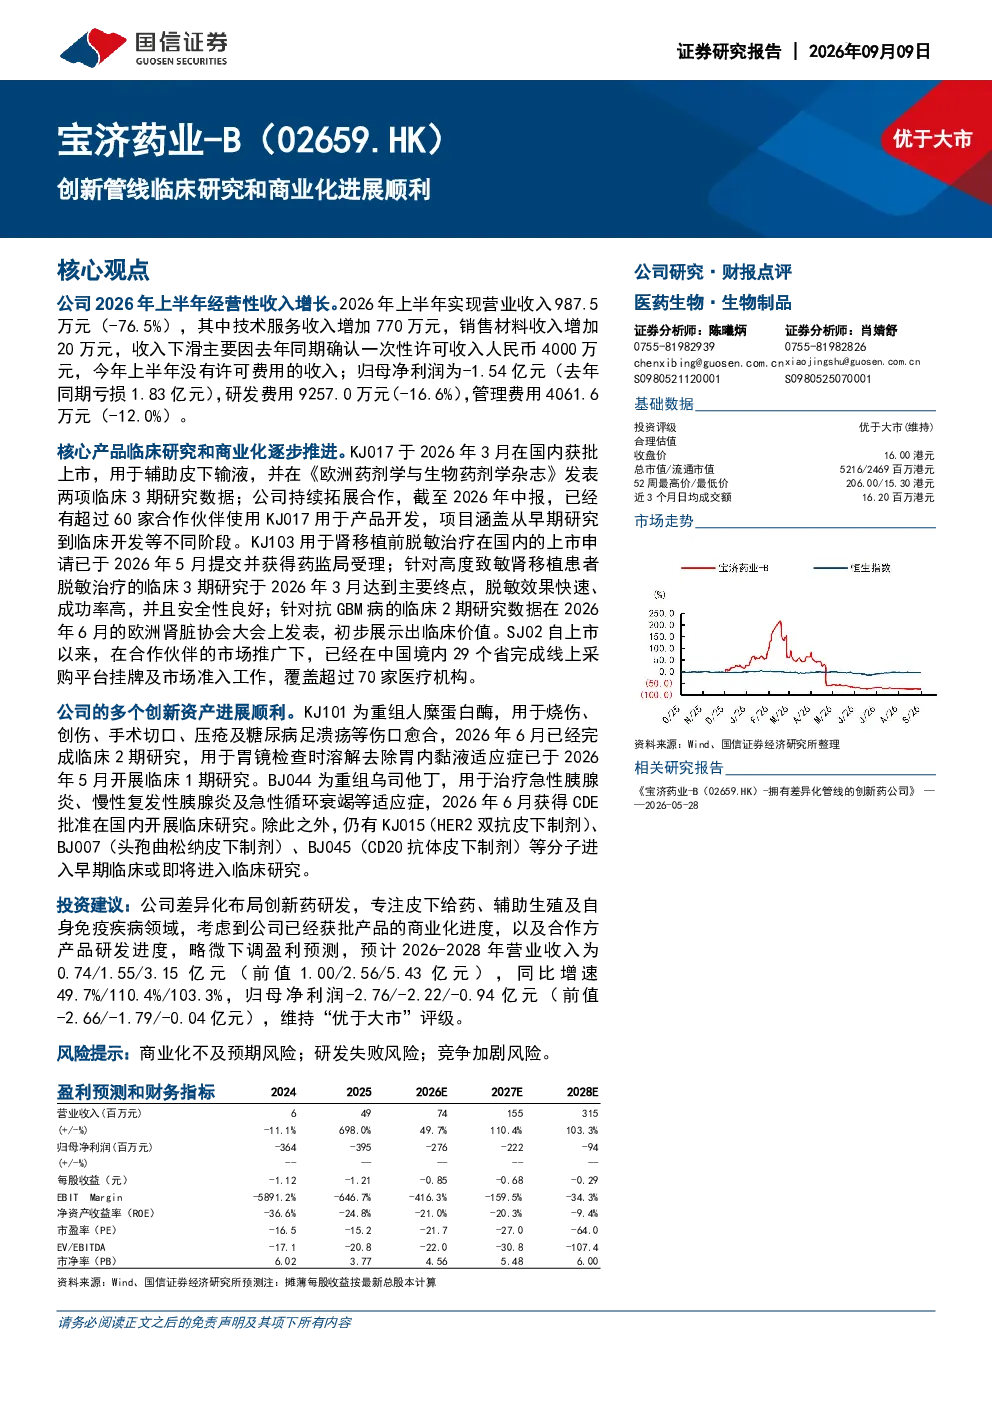
宝济药业-B最新研报显示,公司2026年上半年经营性收入增长主要受去年同期一次性许可收入影响,归母净利润为-1.54亿元,较去年同期的-1.83亿元有所改善。研发费用和管理费用均有所下降。KJ017获批上市,KJ103提交上市申请,SJ02完成市场准入工作,KJ101、BJ044等创新资产进展顺利。公司专注皮下给药、辅助生殖及自身免疫疾病领域研发。
皮下给药赛道行业发展趋势如何?
皮下给药赛道行业发展趋势向好,技术不断成熟,应用范围持续扩大。皮下给药方式具有便捷性、依从性高等优势,在多个治疗领域如内分泌、肿瘤、肾脏病等展现出巨大潜力。随着更多创新产品的研发上市,皮下给药市场预计将迎来快速增长,成为医药行业的重要发展方向之一。
研报重点分析了宝济药业的哪些方面?
研报重点分析了宝济药业的创新管线进展,包括KJ017、KJ103、SJ02等产品的临床研究及商业化情况,同时关注了KJ101、BJ044等创新资产的研发进度。报告还评估了公司差异化研发布局,聚焦皮下给药、辅助生殖及自身免疫疾病领域,并对其未来盈利预测进行了调整。
宝济药业当前的市场现状如何?
宝济药业当前市场现状显示,公司已获批产品商业化逐步推进,合作伙伴网络不断扩展。虽然2026年上半年收入受一次性许可收入影响,但归母净利润有所改善,研发费用和管理费用实现双降。公司创新管线丰富,多个产品处于临床研究阶段,展现出较强的研发实力和未来增长潜力。
研报提示了哪些主要风险?
研报提示的主要风险包括商业化不及预期风险,即已获批产品市场推广和销售未达预期;研发失败风险,部分在研产品可能无法通过临床试验或获得监管批准;以及竞争加剧风险,皮下给药等热门领域正吸引更多企业进入,市场竞争可能进一步加剧。
你可能感兴趣
创新管线临床研究和商业化进展顺利
医药生物国信证券2026-09-09
科济药业2024H1点评:赛恺泽放量可期,CT041临床进展顺利
国泰君安证券2024-09-04
2022年中报点评:卡度尼利单抗商业化进展顺利,产品管线临床研究进展值得期待
东方财富2022-08-31
歌礼制药-B(01672.HK)2025年中报点评:海外临床进展顺利,远期管线成功概率提升
东吴证券2025-08-16
PD1 双抗快速推进全球临床,创新管线进展顺利
医药生物国信证券2026-04-07
创新管线多点兑现,上市及临床进展顺利
长城国瑞证券2026-08-26
创新管线进展点评BGM0504片剂中美均进入I期临床,在研管线顺利推进
东吴证券2025-09-15
创新管线研发进展顺利,ZG006进入注册性临床
医药生物国信证券2026-08-10
2025年业绩公告点评:Sac-TMT商业化进展顺利,创新管线持续纵深推进
东吴证券2026-03-25
双抗商业化顺利开启,多款在研管线推进临床后期
安信证券2022-08-25