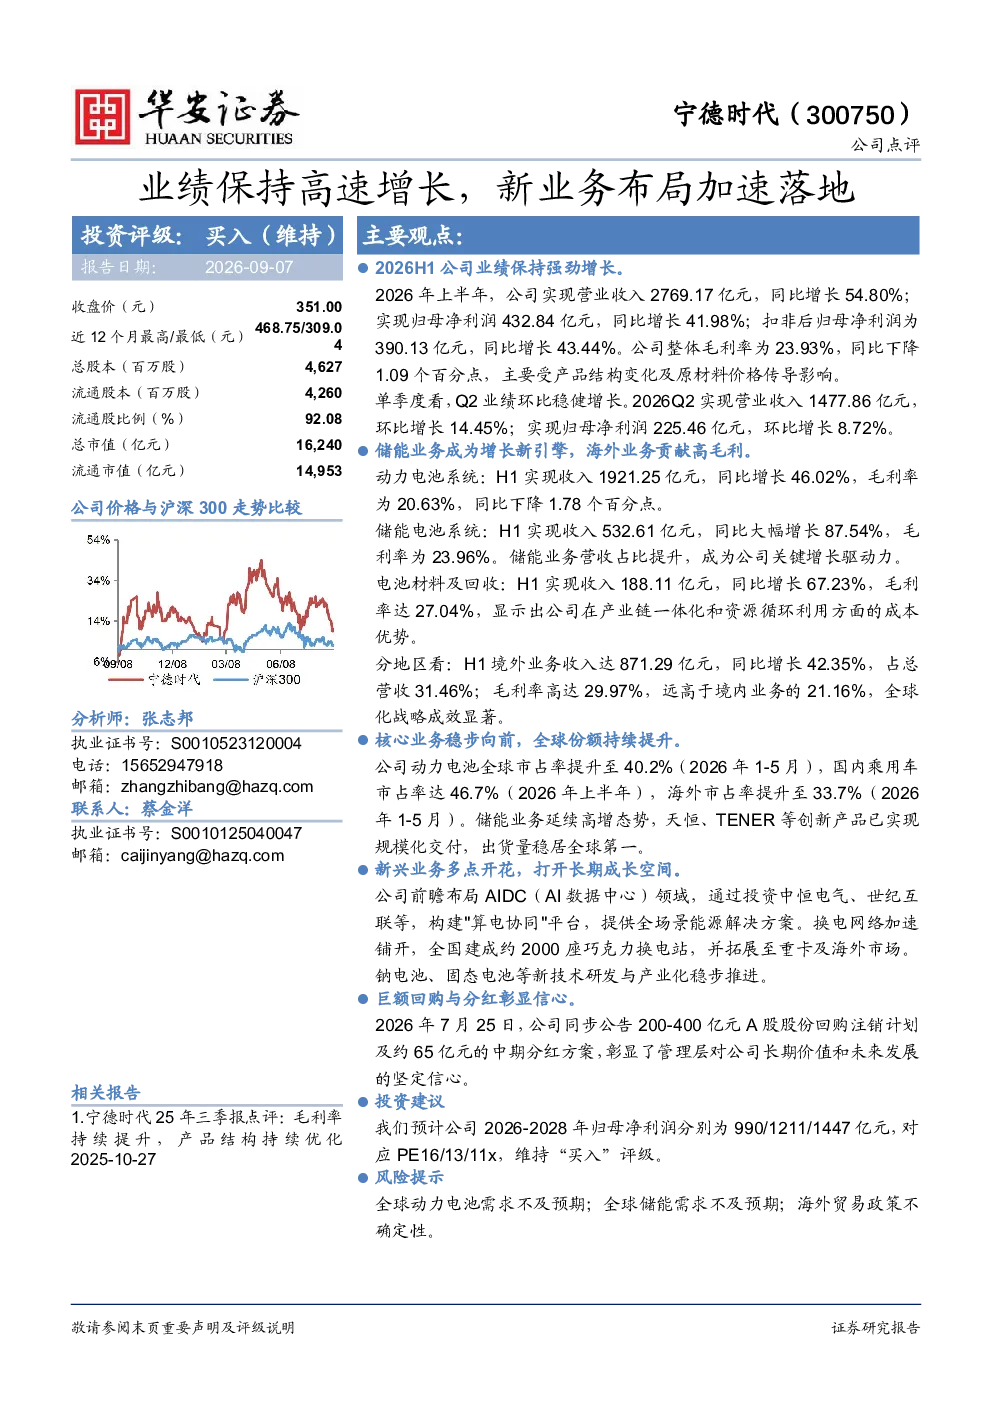
核心观点
- 2026年上半年业绩强劲增长:公司实现营业收入2769.17亿元,同比增长54.80%;归母净利润432.84亿元,同比增长41.98%。扣非后归母净利润同比增长43.44%。毛利率为23.93%,同比下降1.09个百分点,主要受产品结构变化及原材料价格传导影响。Q2业绩环比稳健增长,营业收入1477.86亿元,环比增长14.45%;归母净利润225.46亿元,环比增长8.72%。
- 储能业务成为增长新引擎:储能电池系统H1实现收入532.61亿元,同比增长87.54%,毛利率为23.96%。储能业务营收占比提升,成为公司关键增长驱动力。
- 海外业务贡献高毛利:H1境外业务收入达871.29亿元,同比增长42.35%,占总营收31.46%;毛利率高达29.97%,远高于境内业务的21.16%。
- 核心业务稳步向前,全球份额持续提升:动力电池全球市占率提升至40.2%,国内乘用车市占率达46.7%,海外市占率提升至33.7%。储能业务延续高增态势,天恒、TENER等创新产品已实现规模化交付,出货量稳居全球第一。
- 新兴业务多点开花,打开长期成长空间:公司前瞻布局AIDC领域,构建"算电协同"平台;换电网络加速铺开,全国建成约2000座巧克力换电站,并拓展至重卡及海外市场;钠电池、固态电池等新技术研发与产业化稳步推进。
- 巨额回购与分红彰显信心:公司公告200-400亿元A股股份回购注销计划及约65亿元的中期分红方案,彰显管理层对公司长期价值和未来发展的坚定信心。
关键数据
- 2026年上半年:营业收入2769.17亿元(同比增长54.80%),归母净利润432.84亿元(同比增长41.98%),扣非后归母净利润390.13亿元(同比增长43.44%),整体毛利率23.93%。
- 分业务:动力电池系统收入1921.25亿元(同比增长46.02%),储能电池系统收入532.61亿元(同比增长87.54%),电池材料及回收收入188.11亿元(同比增长67.23%)。
- 分地区:境外业务收入871.29亿元(同比增长42.35%),占总营收31.46%,毛利率29.97%。
- 市场份额:动力电池全球市占率40.2%,国内乘用车市占率46.7%,海外市占率33.7%。
研究结论
- 投资评级:买入(维持)。
- 盈利预测:预计公司2026-2028年归母净利润分别为990/1211/1447亿元,对应PE16/13/11x。
- 风险提示:全球动力电池需求不及预期;全球储能需求不及预期;海外贸易政策不确定性。