猜你想问
这份研报主要分析了什么内容?
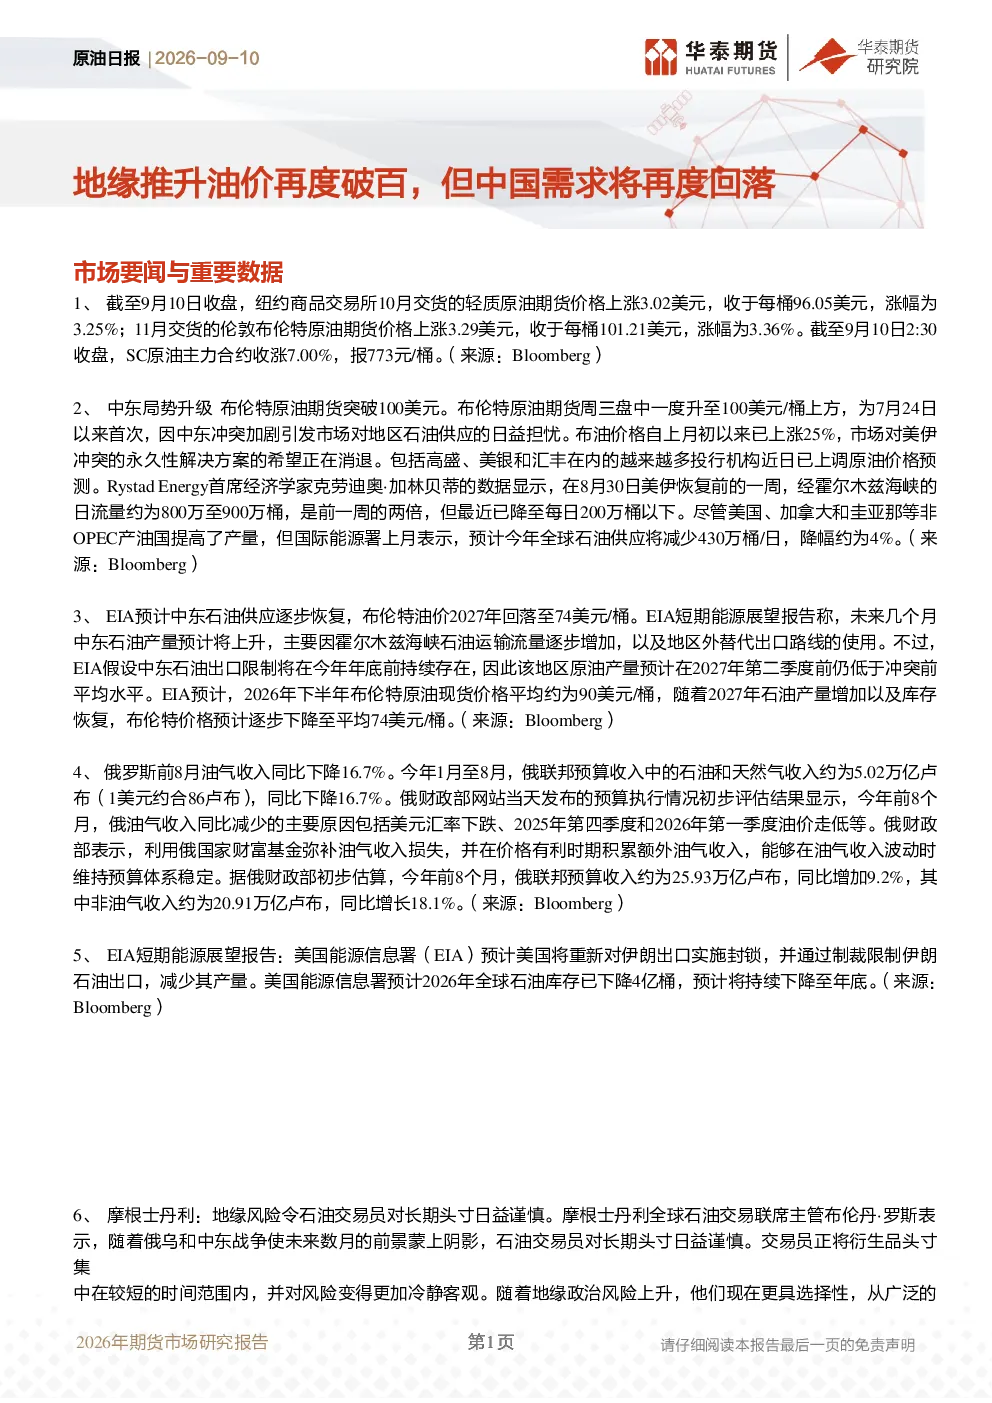
这份研报主要分析了地缘政治对油价的影响,特别是中东局势升级推动布伦特原油突破100美元/桶的情况,同时关注中国炼厂可能削减开工率以平衡海峡流量与需求的动态。报告指出油价与需求存在负反馈逻辑,短期地缘与情绪可能推动油价上涨,但需求负反馈无法支撑高油价,建议逢高布空,买看涨期权保护头寸。此外,还分析了EIA对中东石油供应的展望、俄罗斯油气收入下降、美国可能重新对伊朗实施出口封锁等因素对油价的影响。
当前原油行业的发展趋势是什么?
当前原油行业的发展趋势主要体现在地缘政治风险加剧和需求负反馈逻辑的博弈。中东紧张局势持续升级,推动油价上涨,但中国等主要消费国可能通过削减炼厂开工率等方式来平衡供需关系,形成油价上涨的阻力。从长期来看,EIA预计中东石油供应将逐步恢复,布伦特油价2027年可能回落至74美元/桶。此外,俄罗斯油气收入下降、墨西哥Pemex债务削减等问题也反映了行业内部的结构性挑战。摩根士丹利观点指出,市场流动性不足,交易集中于短期合约,成品油市场实物与金融脱节,这些因素也影响着行业的发展趋势。
研报重点分析了哪些方向?
研报重点分析了地缘政治对油价的影响、中国需求的变化以及市场供需关系。报告指出中东局势升级是推动布伦特原油突破100美元/桶的主要因素,而中国炼厂可能通过削减开工率来平衡海峡流量与需求,形成油价上涨的负反馈逻辑。此外,报告还分析了EIA对中东石油供应的展望、俄罗斯油气收入下降、美国可能重新对伊朗实施出口封锁等因素对油价的影响。同时,报告也关注了市场流动性不足、交易集中于短期合约等问题,以及摩根士丹利对长期头寸谨慎的观点。
当前市场现状如何判断?
当前市场现状表现为地缘政治风险加剧与需求负反馈逻辑的博弈。中东局势升级推动布伦特原油突破100美元/桶,市场担忧地区石油供应,同时EIA预计中东石油供应将逐步恢复,布伦特油价2027年可能回落至74美元/桶。中国炼厂可能通过削减开工率来平衡海峡流量与需求,形成油价上涨的阻力。此外,俄罗斯油气收入下降、美国可能重新对伊朗实施出口封锁等因素也对市场产生影响。摩根士丹利观点指出,市场流动性不足,交易集中于短期合约,成品油市场实物与金融脱节,这些因素也影响着市场现状。
研报提示了哪些风险?
研报提示了以下风险:下行风险包括中东战争缓和、海峡恢复通航、全球经济危机等,这些因素可能导致油价下跌;上行风险包括中国需求复苏超预期、红海及中东局势恶化等,这些因素可能导致油价上涨。此外,报告还关注了市场流动性不足、交易集中于短期合约等问题,以及摩根士丹利对长期头寸谨慎的观点。这些因素都可能对市场产生重大影响,投资者需要密切关注。