猜你想问
铅价近期走势如何?
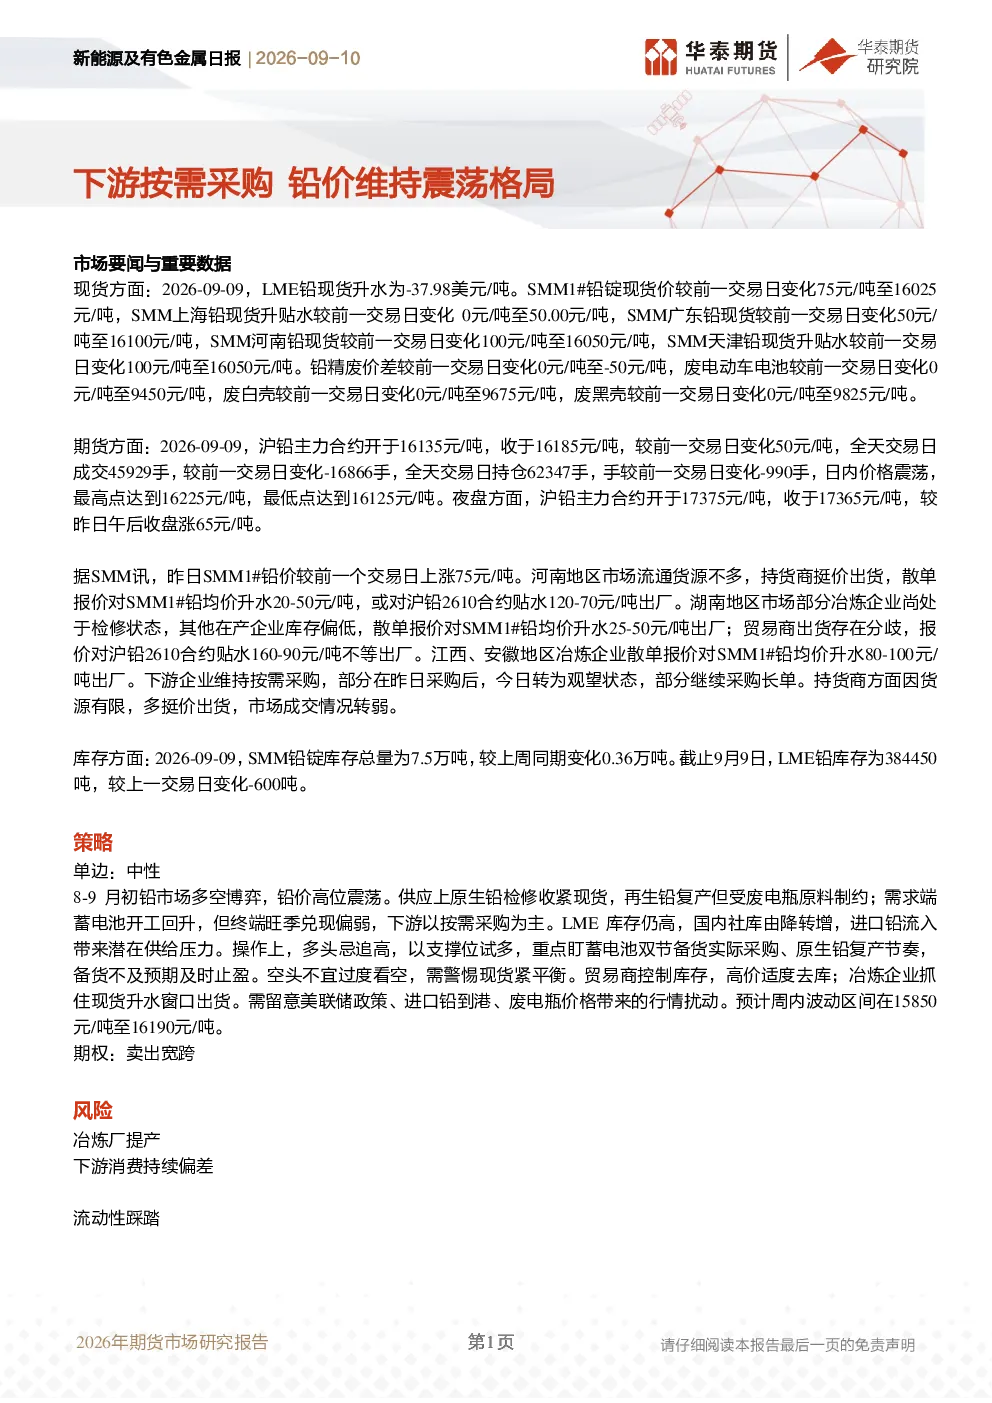
根据最新数据,2026年9月9日,LME铅现货升水为-37.98美元/吨,SMM1#铅锭现货价上涨75元/吨至16025元/吨。沪铅主力合约收于16185元/吨,上涨50元/吨。各区域铅价小幅波动,河南、广东等地价格上涨50-100元/吨。铅精废价差变化0元/吨至-50元/吨。LME库存减少600吨至384450吨,国内社库由降转增,显示市场供需变化。
铅行业供需情况怎样?
供应端,原生铅检修收紧,再生铅因废电瓶原料制约影响复产。需求端,蓄电池开工回升但终端旺季兑现偏弱,下游以按需采购为主。市场博弈方面,LME库存仍高,国内社库转增带来潜在供给压力。区域差异明显,河南持货商挺价出货,湖南部分冶炼企业检修,江西、安徽地区冶炼企业报价升水80-100元/吨。
铅价未来趋势预测?
报告分析显示,原生铅检修和再生铅复产节奏、蓄电池双节备货情况是关键影响因素。原生铅检修收紧可能支撑价格,但再生铅受原料制约影响有限。蓄电池开工回升对需求有提振,但终端旺季兑现偏弱。LME库存高位和国内社库转增带来供给压力。预计周内铅价波动区间在15850元/吨至16190元/吨。
投资铅相关需注意什么?
报告提示的主要风险包括冶炼厂提产与下游消费持续偏差,以及流动性风险。投资需关注原生铅复产节奏和蓄电池备货情况,警惕现货紧平衡变化。LME库存高位和国内社库增加可能压制价格,需谨慎评估市场博弈。报告建议单边中性,多头关注支撑位,空头警惕现货紧平衡。
铅市场存在哪些风险因素?
主要风险包括冶炼厂提产与下游消费不匹配,可能导致供需失衡。流动性风险也可能影响市场情绪和价格波动。此外,LME库存高位和国内社库由降转增,进口铅流入可能带来额外供给压力。需密切关注原生铅复产和蓄电池备货进度,以及各区域冶炼企业开工情况。
你可能感兴趣
新能源及有色金属日报:下游按需采购 铅价再陷震荡格局
华泰期货2026-04-14
新能源及有色金属日报:下游按需采购 铅价仍陷震荡格局
华泰期货2025-04-16
新能源及有色金属日报:下游按需采购 铜价维持震荡格局
华泰期货2026-01-20
新能源及有色金属日报:下游维持刚需采购 铅价震荡格局不改
华泰期货2025-07-29
新能源及有色金属日报:下游维持刚需采购 铅价难改震荡格局
华泰期货2026-06-11
新能源及有色金属日报:下游维持刚需采购 铅价继续震荡格局
华泰期货2025-10-30
新能源及有色金属日报:下游采购积极性仍有限 铅价维持震荡格局
华泰期货2026-07-10
新能源及有色金属日报:下游仍以刚需采购为主 铅价维持震荡格局
华泰期货2026-07-22
新能源及有色金属日报:下游维持刚需采购 铅价仍陷震荡格局
华泰期货2026-04-15
新能源及有色金属日报:下游采购意愿有限 铅价维持震荡格局
华泰期货2025-10-14