猜你想问
淡水河谷的镍不锈钢业务受厄尔尼诺影响吗?
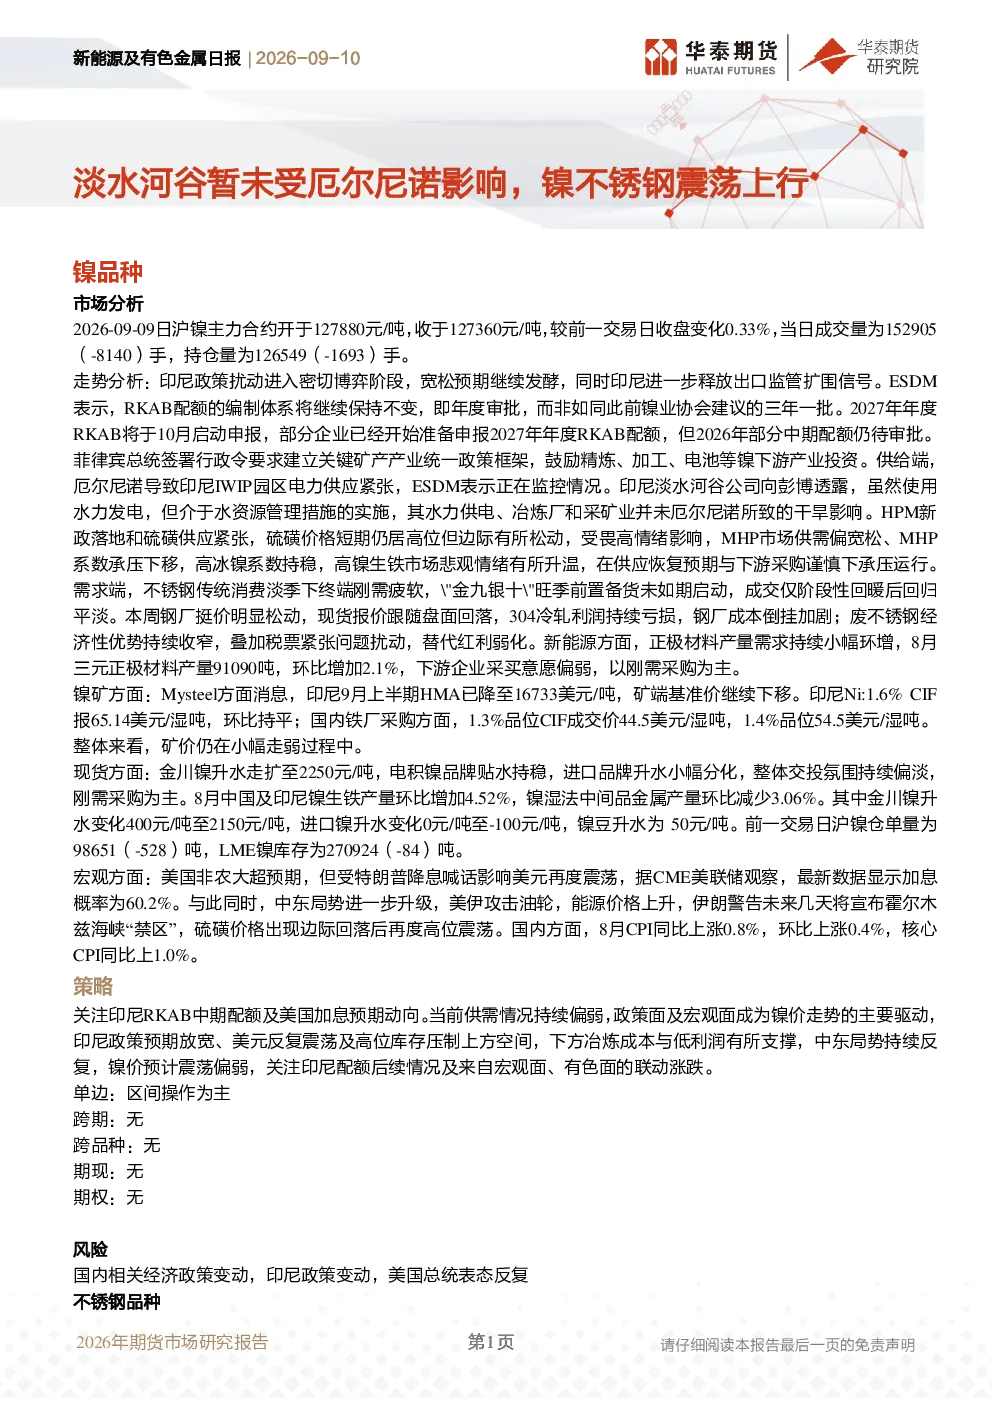
研报显示淡水河谷的水力发电未受厄尔尼诺影响,但印尼IWIP园区的电力供应受影响,这可能影响当地镍不锈钢生产。印尼的RKAB配额体系维持年度审批,2027年申报即将启动,政策变动可能对镍不锈钢供给产生影响。此外,HPM新政和硫磺供应紧张压制MHP和高冰镍市场,高镍生铁市场情绪悲观,这些因素共同作用,使得镍不锈钢供给端存在不确定性。
镍不锈钢行业的发展趋势如何?
从行业发展趋势来看,镍不锈钢市场面临供给和需求的双重压力。供给端,印尼的镍不锈钢产量增长,但品种间差异显著,9月供应边际收缩,但同比增量仍在。需求端,传统行业低迷,不锈钢消费处于淡季,“金九银十”备货未启动,钢厂挺价松动,304冷轧利润亏损,显示出下游需求疲软。同时,欧盟新版钢铁贸易机制落地,设定配额及上调关税,限制原产地规则,可能进一步影响镍不锈钢的出口。
研报重点分析了哪些方向?
研报重点分析了镍和不锈钢两个品种的市场走势。对于镍,报告关注印尼RKAB配额及美国加息预期,指出供需偏弱,政策及宏观面驱动镍价预计震荡偏弱。报告还分析了镍矿价格、现货市场、产量数据和库存情况。对于不锈钢,报告关注供给增长预期强于需求,成本支撑仍在,宏观及政策驱动,短期跟随镍价走势,预计震荡。报告还分析了不锈钢的淡季矛盾、供给端和需求端的情况。
当前镍不锈钢市场处于什么状态?
当前镍不锈钢市场处于震荡状态。沪镍主力合约价格小幅波动,成交量持仓量变化不大,显示出市场观望情绪。不锈钢主力合约价格同样小幅波动,成交量持仓量变化不大,钢厂排产增加但需求疲软,市场供大于求的格局尚未改变。现货市场方面,期货小幅探涨,现货报价平稳,成交偏淡,显示出市场信心不足。总体来看,镍不锈钢市场处于供大于求的震荡状态。
研报提示了哪些风险?
研报提示了多项风险,包括国内经济政策、印尼政策、美国总统表态等。印尼政策风险主要来自RKAB配额体系的变动,可能影响镍不锈钢的供给。国内经济政策风险主要来自宏观经济形势的变化,可能影响下游需求。美国总统表态风险主要来自美国加息预期和特朗普的降息喊话,可能影响美元走势和全球大宗商品价格。此外,中东局势升级和能源价格上升也可能通过硫磺价格高位震荡影响镍不锈钢市场。