猜你想问
这份报告主要分析了什么内容?
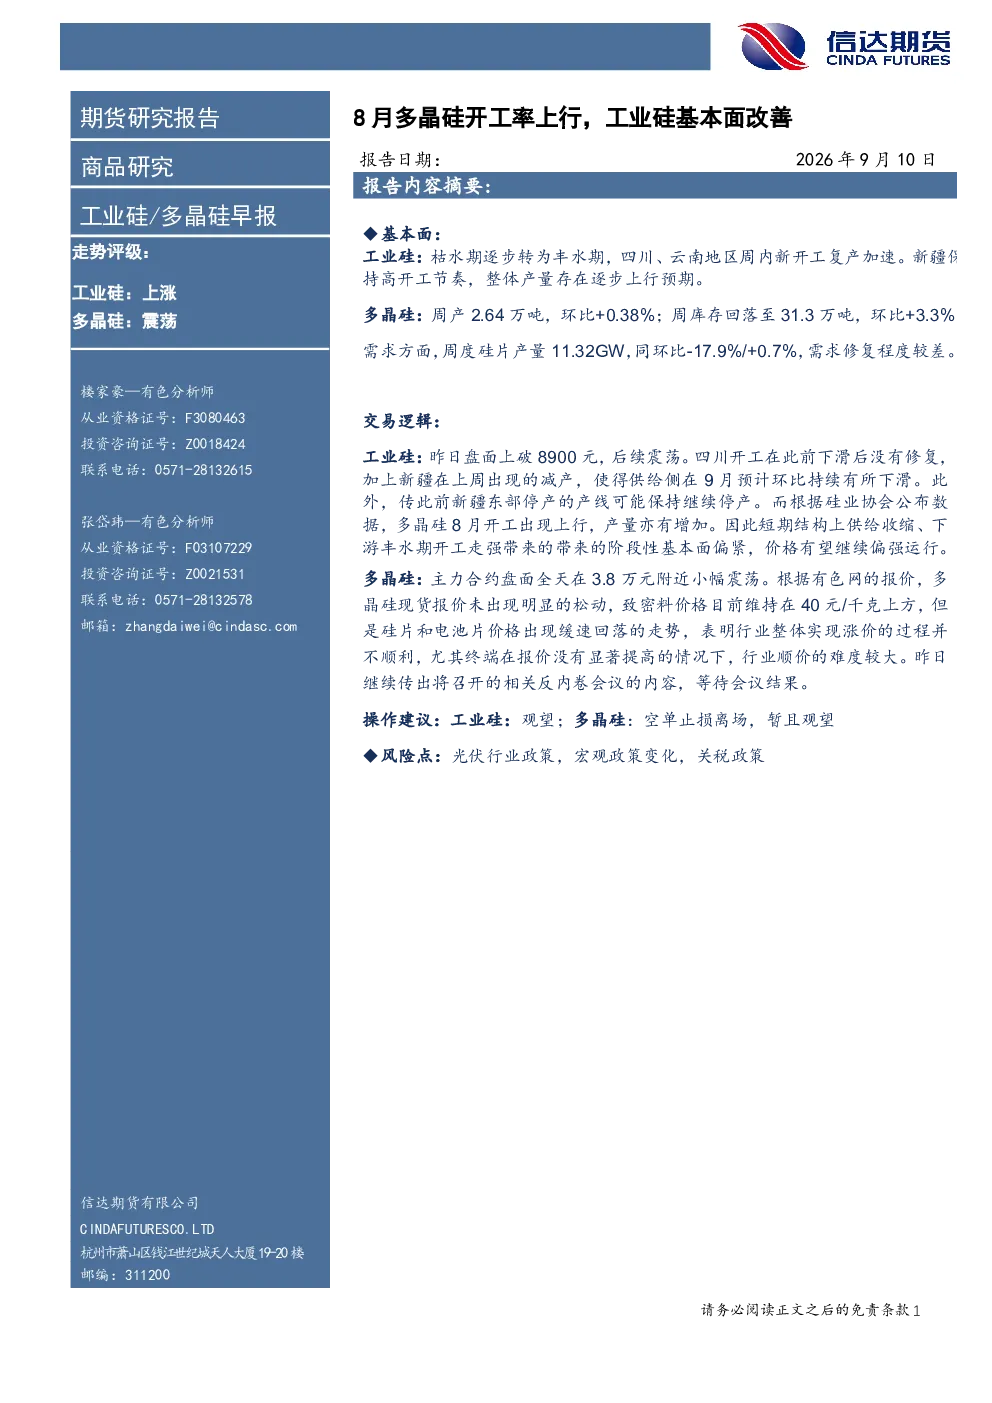
这份报告主要分析了工业硅和多晶硅的基本面情况。工业硅方面,报告指出四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行,枯水期影响减弱。多晶硅方面,报告显示周产2.64万吨,环比增长0.38%,库存31.3万吨,环比增长3.3%,需求方面硅片产量11.32GW,同比减少17.9%,环比增长0.7%,修复程度较差。
工业硅和多晶硅的行业发展趋势如何?
工业硅行业发展趋势显示,整体产量逐步上行,但四川开工未修复,新疆减产导致供给环比下滑。多晶硅方面,8月开工率上行,产量增加,但需求修复程度较差,硅片和电池片价格缓速回落,行业顺价难度大。
报告中重点分析了哪些方向?
报告重点分析了工业硅和多晶硅的供应端和需求端情况。工业硅方面,关注四川、云南、新疆等地区的开工和复产情况,以及枯水期对产量的影响。多晶硅方面,分析了产量、库存变化,以及硅片产量的同比环比数据。
当前市场现状如何判断?
当前工业硅市场呈现供给环比下滑,但短期结构偏紧,价格有望继续偏强。多晶硅市场则呈现主力合约小幅震荡,现货报价未松动,行业顺价难度大,等待相关反内卷会议结果。
这份研报有哪些风险点需要注意?
这份研报提示的风险点包括光伏行业政策变化、宏观政策调整以及关税政策变动。这些因素可能对工业硅和多晶硅的市场供需关系产生影响,进而影响价格走势。
你可能感兴趣
工业硅/多晶硅早报:8月多晶硅开工率上行,工业硅基本面改善
信达期货2026-09-09
工业硅:商品情绪改善,关注上行风险,多晶硅:弱势基本面格局依旧
国泰海通证券2025-06-06
工业硅/多晶硅早报:双硅丰水期产量上行,盘面下跌兑现基本面弱势
信达期货2026-06-10
工业硅/多晶硅早报:双硅小幅下调,基本面仍存改善预期
信达期货2025-02-14
工业硅/多晶硅早报:基本面仍无改善,工业硅仅为小幅反弹
信达期货2025-03-14
工业硅/多晶硅早报:北方开工率小幅增加,工业硅供应再度承压
信达期货2025-02-17
工业硅/多晶硅早报:北方开工率小幅增加,工业硅供应再度承压
信达期货2025-02-19
工业硅/多晶硅早报:有机硅开工率下降提振单体价格,工业硅弱势难改
信达期货2025-03-21
工业硅/多晶硅早报:北方开工率小幅增加,工业硅供应再度承压
信达期货2025-02-18
工业硅/多晶硅早报:工业硅开工率仍有上升预期,盘面再创新低
信达期货2025-03-10