猜你想问
神州泰岳2026年半年报主要有哪些业绩亮点?
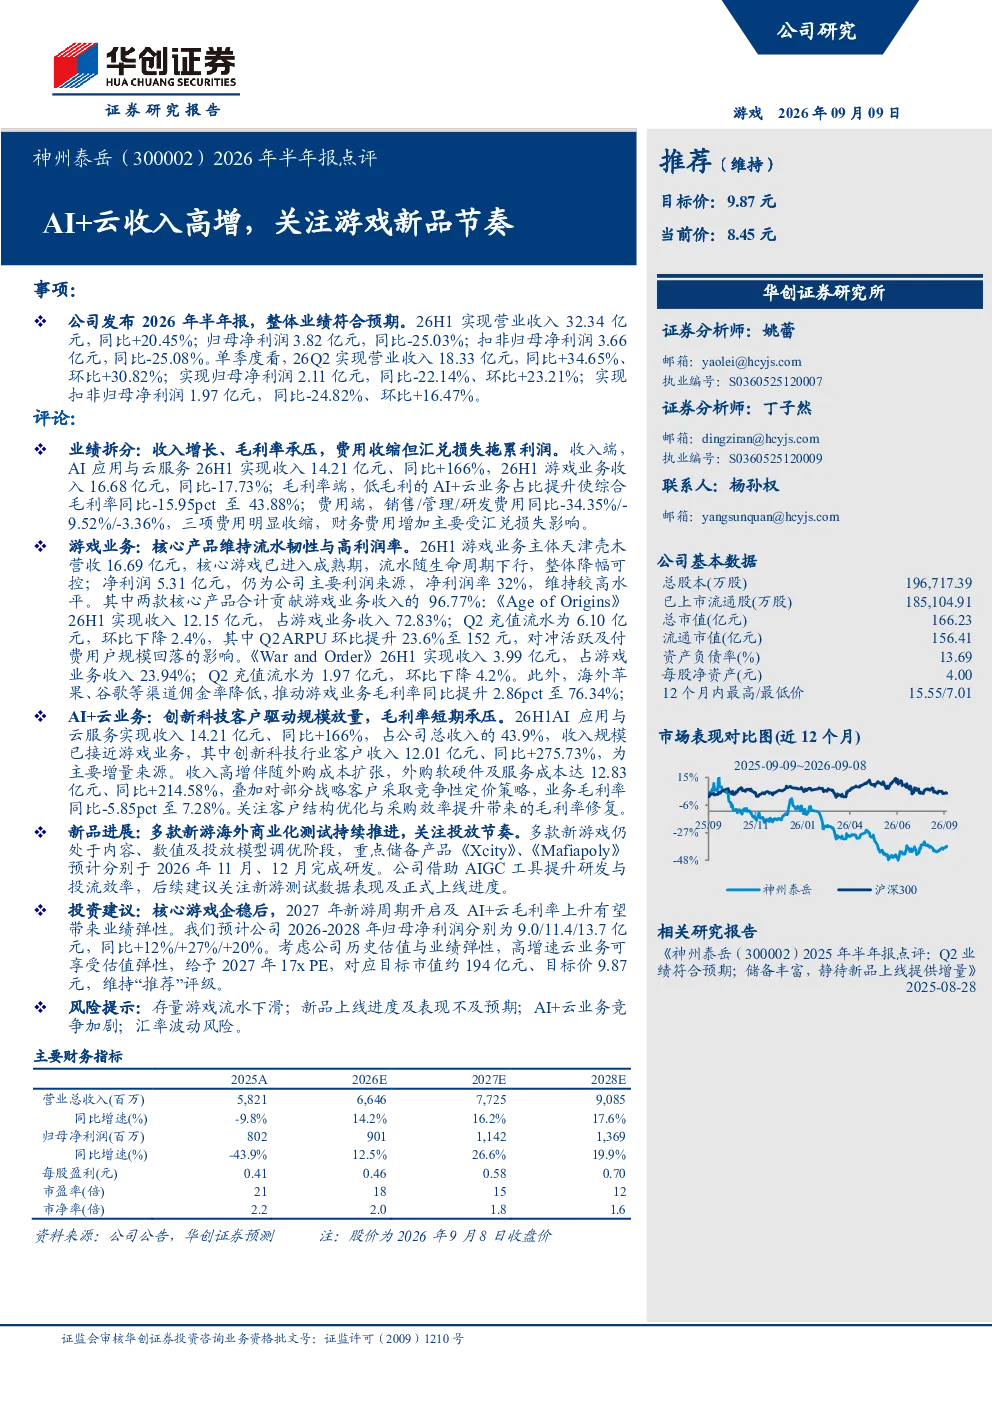
2026年上半年,神州泰岳营业收入32.34亿元,同比+20.45%,其中AI应用与云服务收入14.21亿元,同比激增166%。第二季度单季营收18.33亿元,环比大幅提升。游戏业务虽收入16.68亿元,同比微降17.73%,但毛利率同比提升2.86pct至76.34%,主要得益于海外渠道佣金率降低。研发方面,多款新游戏进入测试阶段,预计2026年底完成研发,借助AIGC工具提升研发效率。整体来看,AI+云业务高速增长,游戏业务企稳,新品储备丰富,为未来业绩提供支撑。
AI+云业务发展前景如何?需要注意哪些问题?
AI+云业务是神州泰岳增长的核心驱动力,2026年上半年收入达14.21亿元,同比激增166%,占公司总收入43.9%。其中创新科技行业客户收入12.01亿元,同比+275.73%。但该业务毛利率承压,仅为7.28%,同比下滑5.85pct,主要受外购成本扩张及竞争性定价影响。未来需关注客户结构优化与采购效率提升能否改善毛利率表现,同时需警惕AI+云行业竞争加剧的风险。
游戏业务目前处于什么阶段?新游戏进展如何?
神州泰岳游戏业务进入成熟期,2026年上半年收入16.68亿元,虽同比微降17.73%,但净利润达5.31亿元,净利润率32%。核心产品《Age of Origins》贡献了游戏业务72.83%的收入,Q2 ARPU提升23.6%至152元。另一核心产品《War and Order》收入3.99亿元。目前多款新游戏处于测试阶段,重点储备产品《Xcity》、《Mafiapoly》预计分别于2026年11月、12月完成研发,研发效率通过AIGC工具得到提升。
从市场角度看,AI+云和游戏赛道目前发展如何?
AI+云赛道整体处于快速发展阶段,各企业积极布局,市场需求旺盛,推动神州泰岳该业务收入高速增长。但行业竞争激烈,导致价格战频发,毛利率普遍承压。游戏行业则进入存量竞争阶段,头部企业流水增速放缓,但通过精细化运营和海外渠道拓展维持增长。同时,新技术如AIGC的应用为游戏研发带来效率提升,成为行业趋势。
阅读这份研报需要关注哪些风险?
阅读神州泰岳2026年半年报需关注四方面风险:一是存量游戏流水可能持续下滑,核心产品进入成熟期后增长空间有限;二是新游戏上线进度及市场表现存在不确定性,若上线后未能获得用户认可,将影响业绩;三是AI+云业务竞争加剧可能导致价格战进一步恶化,毛利率持续承压;四是汇率波动风险,财务费用中汇兑损失占比可能增加,影响净利润表现。